Hoppa till huvudinnehåll
Ekonomi

Tuffa tider för miljardärer

Det är "tuffa" tider för väldens rikaste. En rapport från schweiziska banken UBS visar att dollarmiljardärernas sammanlagda tillgångar sjönk i fjol. Men i Sverige blev det summa summarum en ny dollarmiljardär.
Johanna Rovira Publicerad
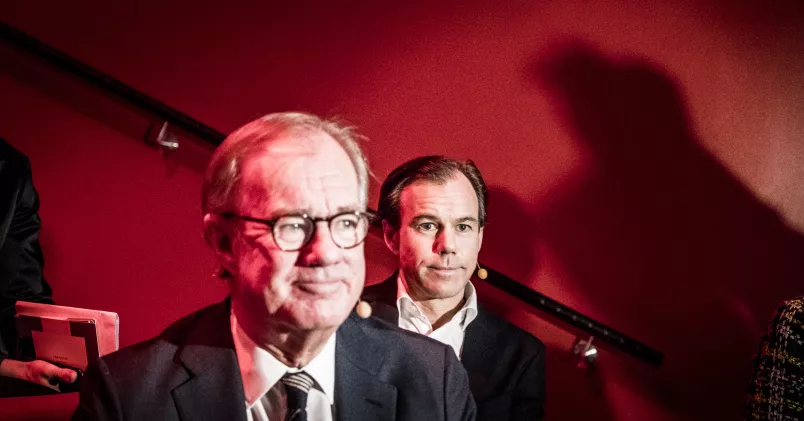
Stefan Persson till vänster och sonen Karl-Johan Persson till höger.
Stefan Persson, styrelseordförande och tidigare vd för H&M, var rikast i Sverige förra året. Sonen, tillika nuvarande vd, Karl-Johan Persson kvalar också in bland Sveriges miljardärer. Foto: Magnus Hjalmarson Neideman/SvD/TT

Förra året ökade antalet dollarmiljardärer i Sverige från 32 personer till 33. Samtidigt åkte en person ut från den exklusiva miljardärklubben dit man alltså bara räknar folk som äger över en miljard dollar. Av de 33 tätaste har bara elva tjänat sina pengar själva – resten har ärvt dem, enligt Miljardärrapporten The billionaire effect 2019, som sammanställts av bland annat den schweiziska banken UBS.

De svenska miljardärerna äger sammanlagt 124,2 miljarder dollar. I USA, som toppar dollarmiljardärlistan äger 607 personer tillsammans 3 111 miljarder.

Rapporten visar dock att tiderna för världens miljardärer är tuffare – efter fem starka år har deras sammanlagda förmögenhet sjunkit med drygt fyra procent eller 388 miljarder dollar (ca 3 700 miljarder kronor). Den geopolitiska oron i världen, bland annat handelskriget mellan Kina och USA, sägs ligga bakom miljardtappet.

Bläddra i senaste numret av våra e-tidningar

Bläddra i senaste numret av Kollega

Till Kollegas e-tidning

Bläddra i senaste Chef & Karriär

Till Chef & Karriärs e-tidning
Ekonomi

Försäkringar kan vara onödiga – det här ska du ha koll på

Många tecknar försäkringar som ska skydda vid sjukdom eller arbetslöshet. Men risken är att du betalar för ett skydd som du redan har - eller ändå inte får. Kolla det här innan du skriver på.
David Österberg Publicerad 6 oktober 2026, kl 06:30
Teckna försäkring
Att ha en försäkring som täcker kostnader vid sjukdom eller arbetslöshet kan vara smart. Men det gäller att läsa villkoren noga. Colourbox

Flera banker, låneförmedlare och försäkringsbolag erbjuder trygghetsförsäkringar. Försäkringarna kan exempelvis betala amorteringar och ränta om du blir arbetslös eller sjukskriven. Men risken är att försäkringen blir en onödig kostnad, enligt stiftelsen Konsumenternas Försäkringsbyrå.

En orsak är att försäkringstagaren inte uppfyller villkoren. De innehåller ofta krav på tillsvidareanställning eller att konsumenten ska vara arbetsför när försäkringen tecknas. Ofta ska försäkringen dessutom ha gällt under en viss tid innan ersättningen kan betalas ut.

–  Vi möter konsumenter som har betalat för en försäkring i tron att de har ett ekonomiskt skydd. Först när de behöver försäkringen upptäcker de att de inte uppfyller villkoren, säger Håkan Carlsson, jurist och specialist på personförsäkringar på Konsumenternas Försäkringsbyrå.

Exakt hur vanligt det är har han inga siffror på, men beskriver problemet som ”återkommande”.

– Vi har också en del ärenden där personer nekats ett lån, men ändå tecknats för en försäkring. Ofta upptäcker de inte det förrän fakturorna för premien börjar komma.

Många har skydd via fack och arbetsgivare

Många har dessutom redan ett visst skydd via exempelvis a-kassan, fackförbund eller arbetsgivaren. Vid arbetslöshet finns bland annat a-kassa och inkomstförsäkring. Vid sjukdom finns sjuklön, sjukpenning och ofta kollektivavtalade sjukförsäkringar via arbetsgivaren. Därför bör den som överväger en trygghetsförsäkring först kartlägga sitt befintliga skydd, enligt Konsumenternas Försäkringsbyrå.

– En extra försäkring kan ge ett kompletterande skydd, men kontrollera att det är något du faktiskt behöver och kan använda, säger Håkan Carlsson.

Hans råd är att ställa många frågor när en försäkring ska tecknas för att vara säker både på att man omfattas av den och att man behöver den.

– Men bolagen som säljer försäkringarna måste också ta ett större ansvar för att kontrollera att den person de säljer till uppfyller villkoren. Villkoren finns att läsa i avtalet, men i många fall är de inte tillräckligt tydliga.

Tre saker att kolla innan du tecknar trygghetsförsäkring

1.  Behovet av försäkringen
Kontrollera vilket skydd som redan finns genom till exempel a-kassa, fackförbund och arbetsgivare.

2.  Kravet för att få ersättning
Kontrollera vilka krav som gäller för att teckna försäkringen och för att senare få ersättning.

3.  Undantag i försäkringen
Läs förköpsinformationen och kontrollera när försäkringen inte gäller.