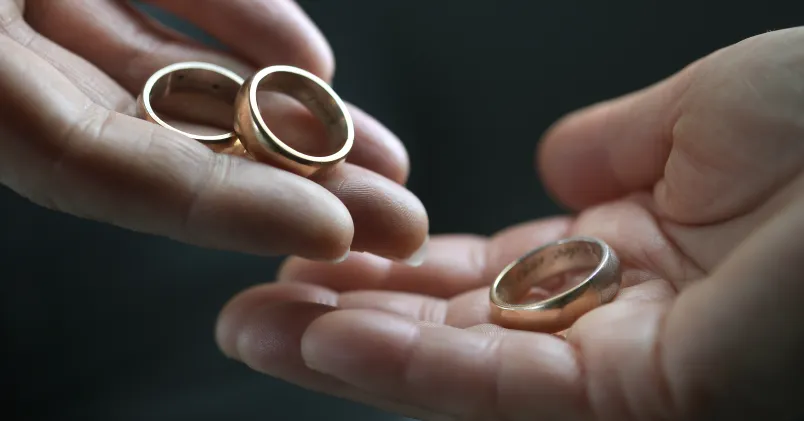
Många hushåll tampas med ekonomin i nuläget. Inför valet, när räntor, inflation och elpriser var på väg upp, lovade det nuvarande regeringsunderlaget att besluta om att alla bolånetagare skulle få möjligheten att pausa kravet på amortering.
Så har det inte blivit, efter fingerhöjningar från Riksbanken och Finansinspektionen, FI. Åtminstone inte ännu.
I stället får hushåll som behöver vända på slantarna vända sig till den ventil som redan finns i det nuvarande systemet – att ansöka om undantag från amorteringskravet hos sin bank.
Men vilka kan egentligen nyttja det?
Finansinspektionen är ganska tydliga med att arbetslöshet och långvarig sjukskrivning är skäl till att få amorteringsfrihet. Att kostnader skenar – exempelvis räntorna eller elräkningarna – kan öka din chans att få undantag, men inte nödvändigtvis.
– Du ska få ekonomiska problem. Du kan få det av olika anledningar, till exempel arbetslöshet, men det kan också handla om att du får kraftigt ökade utgifter, säger Viktor Thell på Finansinspektionen.
Föräldraledighet – banker gör olika
Samtidigt är det upp till bankerna att göra bedömningar från fall till fall och pröva låntagares betalningsförmåga när de fattar beslut.
Det här innebär att banker kan tolka FI:s föreskrift olika generöst. Många kunder hör exempelvis av sig till sin bolånegivare vid föräldraledighet – en period när ekonomin kraftigt försämras – och här verkar banker fatta olika beslut.
– Vi är medvetna om att vissa bolånegivare ger undantag av det skälet. Vi har inte kommunicerat om det skulle vara okej eller inte okej, säger Viktor Thell.
Américo Fernández, privatekonom på SEB, ser det som ett problem att banker kan fatta olika beslut, till exempel vid föräldraledighet, och efterlyser tydlighet från Finansinspektionen.
– Finansinspektionen har inte varit tydliga, därför hanterar bankerna den här frågan annorlunda. Vissa beviljar och vissa gör det inte. Det är en stor utmaning och här är ett riktat medskick till Finansinspektionen: Banker ska konkurrera med räntor, service och priser, inte om vem som gör mest generös tolkning av Finansinspektionens rekommendationer, säger han.
”Viktigt att vi för en dialog”
Viktor Thell på Finansinspektionen säger att det är upp till bankerna att göra enskilda prövningar. Hur olika banker agerar i frågan om föräldraledighet vet inte FI.
– Exakt hur det ser ut mellan olika banker vet vi inte. Den kunskapen har vi inte.
Hur viktigt är det att banker gör liknande bedömningar?
– Från vår sida är det bra om det fungerar likvärdigt mellan bankerna, så vi inte hamnar i en situation där bankerna konkurrerar om att vara frikostiga med undantag. Det är något som skulle påverka konsumentskyddet, skuldtillväxt och bostadsmarknad i stort på ett negativt sätt. Där är det viktigt att vi för en dialog med företagen under tillsyn så vi inte hamnar i en situation där det är väldigt stora skillnader och vissa använder det i konkurrenssyfte.
Kollega har varit i kontakt med tre banker; Danske Bank, SEB och Nordea. Av de tre är det endast Nordea som på sin hemsida anger föräldraledighet som ett skäl för amorteringsfrihet.
Ingen av bankerna uppger att föräldraledighet per automatik ger undantag från amorteringen, men i ett mejl skriver Nordea att det ”är ett exempel på vad som kan utgöra särskilt skäl till tillfälligt undantag från amorteringskravet”.
Danske Bank:
– Föräldraledighet är inte i sig en enskilt avgörande faktor för amorteringsfrihet och det är en individuell bedömning av familjens återbetalningsförmåga som gäller. Här tittar vi exempelvis på om det finns andra tillgångar som innebär att återbetalningsförmåga faktiskt finns. Det är i dessa tider med sjunkande fastighetsvärden också en viktig rådgivning att i möjligaste mån fortsätta att amortera för att inte hamna i överbelåning, säger Anneli Adler, chef för privatmarknad i Danske Bank Sverige.
Hur många ansöker om och beviljas undantag från amorteringskravet?
– Det är väldigt få av våra kunder som ansöker om amorteringsfrihet och få som har det.
Amorteringskrav
- Kravet på att amortera infördes 2016 och skärptes 2018.
- Syftet är att svenska hushålls bolån inte ska skena för mycket.
- Hur mycket du måste amortera beror på belåningsgrad och årsinkomst.
- 2 procent om du lånar över 70 procent av bostadens värde.
- 1 procent om du lånar 50–70 procent av bostadens värde.
- Om du lånar mer än 4,5 gånger din årsinkomst ökar amorteringskravet med 1 procent.
- Hur många som har undantag från amortering vet inte Finansinspektionen. Innan det generella undantaget, som infördes under pandemin, var siffran ungefär 25 000–30 000, men då hade bankerna redan börjat lätta på kriterierna.