Hoppa till huvudinnehåll
Ekonomi

Spara pengar: Så gör du billiga matlådor

Vill du dra ner på matkostnaderna? Genom att göra matlådor kan du spara upp till 15 000 kronor på ett år. Läs tipsen för billiga inköp och smarta storkok att ta med till jobbet.
Elisabeth Brising Publicerad
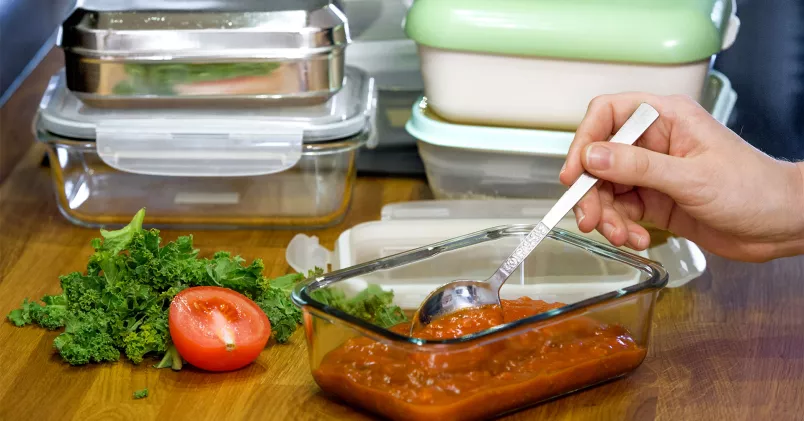
Matlådor.
Det är snåla tider. Men du kan spara 15 000 kronor per år på att ta med matlådor till jobbet i stället för att äta ute. Foto: Claudio Bresciani/TT

Det finns många tusenlappar att spara genom att ta med matlåda till jobbet. Om du jobbar 45 veckor per år och äter lunch ute för 100 kronor per arbetsdag blir det hela 22 500 kronor på ett år beräknar ICA-banken. 

Enligt Konsumentverket kostar en hemlagad lunch i snitt 33 kronor, vilket skulle bli 7 425 kronor på ett år. Mellanskillnaden du sparar blir drygt 15 000 lax – inte i fisk utan i svenska stålar.

Medtagen mat är dessutom bättre både för miljön och hälsan – svinnet blir mindre och du vet exakt vad du stoppar i dig. Gör storkok på helgen och frys in så spar du tid och energi – du behöver inte tänka så mycket på vad du ska äta eller laga för mat under veckorna.

Ta hjälp av kollegorna

Om du tycker det är svårt att hålla ut med matlådorna kan du slå dig ihop med några kollegor som också vill äta mer hemlagat. Dela recept och klappa varandra på axeln. Just nu är inflationen rekordhög och matpriserna har dragit i väg rejält. Men det finns knep för att hålla igen på livsmedelskontot.

Gör storkok från grunden

Du tjänar alltid på att laga så mycket som möjligt själv från grunden. Hemlagade storkok blir både godare och billigare än halvfabrikat. Ett annat tips är att dra ner på mängden protein i måltiderna eftersom kött och fisk är det som kostar mest. Om proteinet skärs i tunna skivor går det också åt mindre.

Kolla priser med förstoringsglas

När du handlar i butik finns det mycket du kan göra för att inte komma hem med onödiga plånbokshål. Planera dina inköp och ta god tid på dig i affären. Titta på jämförpris, kilopris och styckepris för olika märken, särskilt vid rea. En luring är att butikerna säljer vissa varor till kilopris och andra till styckepris. Det kan till exempel bli billigare per kilo att köpa två ekologiska zucchini än två ”vanliga” för reapriset 20 kronor.

Spring runt i affärer

Bli en butiksråtta. Handla i mer än en matbutik. Alla kedjor har lockpriser så plocka russinen ur kakan. Och köp mycket när det är billigt. Om de krossade tomaterna är prisvärda - köp inte två förpackningar utan tio.

Du kan också jämföra priser i appen Matpriskollen som visar veckans matpriser och extrapriser i olika affärer. På sidor som Matsmart.se och Överskottsbolaget kan du också leta fynd. 

Titta efter kort bäst-före-datum

Leta efter livsmedel med kort datum som reas till halva priset. Förr kunde det ge lite snåljåpsstämpel att köpa till halvpris, men i dag är du en klimathjälte.

När du lagar mat - återanvänd alla rester i rätter som pajer, pizza, soppor, grytor och omelett till exempel. I Sverige slänger vi i snitt 35 kilo mat per år och person och häller ut 18 kilo mat och dryck i vasken. Majoriteten av all mat som slängs kastas i hushållen.

Frys till exempel in bröd, mjölk och riven ost med kort datum om du inte hinner glufsa i dig allt i tid. Du kan också skaffa en vakuumförpackare för några hundralappar. Den förlänger matens hållbarhet upp till fem gånger och gör att fryst mat inte blir frostskadad.

Bläddra i senaste numret av våra e-tidningar

Bläddra i senaste numret av Kollega

Till Kollegas e-tidning

Bläddra i senaste Chef & Karriär

Till Chef & Karriärs e-tidning
Ekonomi

Försäkringar kan vara onödiga – det här ska du ha koll på

Många tecknar försäkringar som ska skydda vid sjukdom eller arbetslöshet. Men risken är att du betalar för ett skydd som du redan har - eller ändå inte får. Kolla det här innan du skriver på.
David Österberg Publicerad 6 oktober 2026, kl 06:30
Teckna försäkring
Att ha en försäkring som täcker kostnader vid sjukdom eller arbetslöshet kan vara smart. Men det gäller att läsa villkoren noga. Colourbox

Flera banker, låneförmedlare och försäkringsbolag erbjuder trygghetsförsäkringar. Försäkringarna kan exempelvis betala amorteringar och ränta om du blir arbetslös eller sjukskriven. Men risken är att försäkringen blir en onödig kostnad, enligt stiftelsen Konsumenternas Försäkringsbyrå.

En orsak är att försäkringstagaren inte uppfyller villkoren. De innehåller ofta krav på tillsvidareanställning eller att konsumenten ska vara arbetsför när försäkringen tecknas. Ofta ska försäkringen dessutom ha gällt under en viss tid innan ersättningen kan betalas ut.

–  Vi möter konsumenter som har betalat för en försäkring i tron att de har ett ekonomiskt skydd. Först när de behöver försäkringen upptäcker de att de inte uppfyller villkoren, säger Håkan Carlsson, jurist och specialist på personförsäkringar på Konsumenternas Försäkringsbyrå.

Exakt hur vanligt det är har han inga siffror på, men beskriver problemet som ”återkommande”.

– Vi har också en del ärenden där personer nekats ett lån, men ändå tecknats för en försäkring. Ofta upptäcker de inte det förrän fakturorna för premien börjar komma.

Många har skydd via fack och arbetsgivare

Många har dessutom redan ett visst skydd via exempelvis a-kassan, fackförbund eller arbetsgivaren. Vid arbetslöshet finns bland annat a-kassa och inkomstförsäkring. Vid sjukdom finns sjuklön, sjukpenning och ofta kollektivavtalade sjukförsäkringar via arbetsgivaren. Därför bör den som överväger en trygghetsförsäkring först kartlägga sitt befintliga skydd, enligt Konsumenternas Försäkringsbyrå.

– En extra försäkring kan ge ett kompletterande skydd, men kontrollera att det är något du faktiskt behöver och kan använda, säger Håkan Carlsson.

Hans råd är att ställa många frågor när en försäkring ska tecknas för att vara säker både på att man omfattas av den och att man behöver den.

– Men bolagen som säljer försäkringarna måste också ta ett större ansvar för att kontrollera att den person de säljer till uppfyller villkoren. Villkoren finns att läsa i avtalet, men i många fall är de inte tillräckligt tydliga.

Tre saker att kolla innan du tecknar trygghetsförsäkring

1.  Behovet av försäkringen
Kontrollera vilket skydd som redan finns genom till exempel a-kassa, fackförbund och arbetsgivare.

2.  Kravet för att få ersättning
Kontrollera vilka krav som gäller för att teckna försäkringen och för att senare få ersättning.

3.  Undantag i försäkringen
Läs förköpsinformationen och kontrollera när försäkringen inte gäller.