Hoppa till huvudinnehåll
Ekonomi

Unionen: "Lägre tillväxt men ingen dramatik"

Svagare tillväxt, men god marginal till lågkonjunktur. Det spår Unionen i sin konjunkturprognos.
– Även om avmattningen kommer påverka svensk industri är förutsättningarna goda att det inte fortsätter nedåt, säger Katarina Lundahl, chefsekonom på Unionen.
Lina Björk Publicerad
Fredrik Sandberg/TT
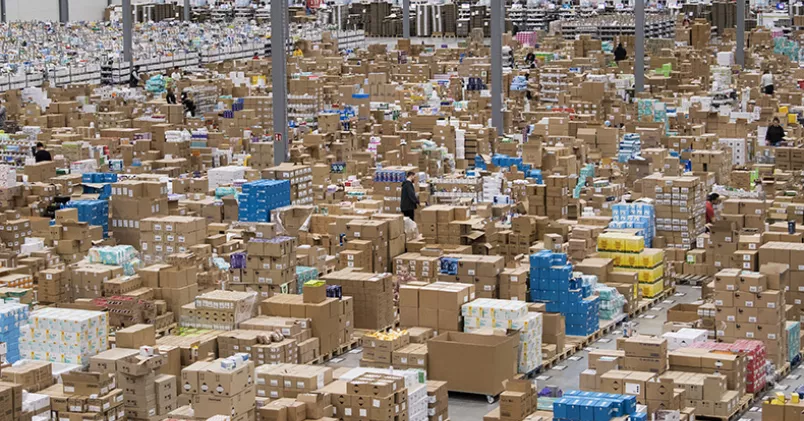
Unionens fackklubbar tror på tillväxt inom handeln, bland annat tack vare satsningar på e-handel. På Bilden nätapoteket Apoteas lager i Morgongåva. Fredrik Sandberg/TT

Svensk ekonomi kommer att fortsätta att växa, men i lägre takt än under de senaste åren. Den svagare tillväxten beror i år inte på att industrin går sämre utan att vi bygger färre bostäder, både i storstadsregionerna och ute i landet. Det kan Unionen konstatera i sin konjunkturprognos, som presenteras under torsdagen.

– Nästa år tror vi att läget för industrin kommer att mattas av lite och att exporten inte kommer att öka lika mycket som i år. Men det balanseras av att både hushållskonsumtionen och offentlig konsumtionen ökar, säger Katarina Lundahl.

I konjunkturprognosen ingår även den så kallade Branschbarometern, där man frågat över 600 fackklubbar om vad de tror om framtiden. Inom industrin svarar klubbarna att stämningsläget är betydligt svagare än i våras, men då kommer man också från ett väldigt starkt läge.

– Klubbarna inom industrin tror på minskad orderingång och försäljning, men säger samtidigt att man kommer fortsätta att investera och ha en god lönsamhet. Vår bedömning är att branschen har tagit höjd för sämre tider och kan investera trots sämre tider.

Även inom tjänstesektorn har man is i magen enligt Branschbarometern. Framför allt inom handeln tror man på tillväxt av försäljning och vinster, men storsatsar också på ökade investeringar för att inta nya marknader som e-handel. Även på konsultbolagen är stämningsläget positivt, även om man inte tror på några nyanställningar men inte heller några uppsägningar.

Trots att konjunkturen mattas av tror Katarina Lundahl inte att det ska påverka avtalsrörelsen. Konjunkturer svänger upp och ner.

– Den här lägre tillväxttakten är ingen dramatik. Om små svängningar får spela roll så blir det slumpen som avgör vad löneökningstakten blir. Dessutom så förespråkar arbetsgivarna alltid att man ska växla ned löneökningstakten i sämre tider, men aldrig att man ska växla upp i högkonjunktur. Jag tror att både fackförbund och arbetsgivare inser att det är bra att löneökningarna är stabila över tid så att det inte förstärker konjunktursvängningar och man har pengar att konsumera för, säger hon.

Då svensk export inte kommer vara samma draglok för tillväxten nästa år får politikerna en extra viktig roll. Dels hoppas Unionen att några pengapåsar till Sveriges kommuner håller hjulen snurrande, då neddragningar i offentlig sysselsättning är en dålig kombination med en industri som haltar.

– Något politikerna också borde fokusera på är insatser för att få igång bostadsbyggandet. Och få på plats ett system för korttidsarbete likt det man har i Tyskland, för att vara väl förberedd på stökiga tider.

Bild: Pontus Lundahl

Bläddra i senaste numret av våra e-tidningar

Bläddra i senaste numret av Kollega

Till Kollegas e-tidning

Bläddra i senaste Chef & Karriär

Till Chef & Karriärs e-tidning
Ekonomi

Försäkringar kan vara onödiga – det här ska du ha koll på

Många tecknar försäkringar som ska skydda vid sjukdom eller arbetslöshet. Men risken är att du betalar för ett skydd som du redan har - eller ändå inte får. Kolla det här innan du skriver på.
David Österberg Publicerad 6 oktober 2026, kl 06:30
Teckna försäkring
Att ha en försäkring som täcker kostnader vid sjukdom eller arbetslöshet kan vara smart. Men det gäller att läsa villkoren noga. Colourbox

Flera banker, låneförmedlare och försäkringsbolag erbjuder trygghetsförsäkringar. Försäkringarna kan exempelvis betala amorteringar och ränta om du blir arbetslös eller sjukskriven. Men risken är att försäkringen blir en onödig kostnad, enligt stiftelsen Konsumenternas Försäkringsbyrå.

En orsak är att försäkringstagaren inte uppfyller villkoren. De innehåller ofta krav på tillsvidareanställning eller att konsumenten ska vara arbetsför när försäkringen tecknas. Ofta ska försäkringen dessutom ha gällt under en viss tid innan ersättningen kan betalas ut.

–  Vi möter konsumenter som har betalat för en försäkring i tron att de har ett ekonomiskt skydd. Först när de behöver försäkringen upptäcker de att de inte uppfyller villkoren, säger Håkan Carlsson, jurist och specialist på personförsäkringar på Konsumenternas Försäkringsbyrå.

Exakt hur vanligt det är har han inga siffror på, men beskriver problemet som ”återkommande”.

– Vi har också en del ärenden där personer nekats ett lån, men ändå tecknats för en försäkring. Ofta upptäcker de inte det förrän fakturorna för premien börjar komma.

Många har skydd via fack och arbetsgivare

Många har dessutom redan ett visst skydd via exempelvis a-kassan, fackförbund eller arbetsgivaren. Vid arbetslöshet finns bland annat a-kassa och inkomstförsäkring. Vid sjukdom finns sjuklön, sjukpenning och ofta kollektivavtalade sjukförsäkringar via arbetsgivaren. Därför bör den som överväger en trygghetsförsäkring först kartlägga sitt befintliga skydd, enligt Konsumenternas Försäkringsbyrå.

– En extra försäkring kan ge ett kompletterande skydd, men kontrollera att det är något du faktiskt behöver och kan använda, säger Håkan Carlsson.

Hans råd är att ställa många frågor när en försäkring ska tecknas för att vara säker både på att man omfattas av den och att man behöver den.

– Men bolagen som säljer försäkringarna måste också ta ett större ansvar för att kontrollera att den person de säljer till uppfyller villkoren. Villkoren finns att läsa i avtalet, men i många fall är de inte tillräckligt tydliga.

Tre saker att kolla innan du tecknar trygghetsförsäkring

1.  Behovet av försäkringen
Kontrollera vilket skydd som redan finns genom till exempel a-kassa, fackförbund och arbetsgivare.

2.  Kravet för att få ersättning
Kontrollera vilka krav som gäller för att teckna försäkringen och för att senare få ersättning.

3.  Undantag i försäkringen
Läs förköpsinformationen och kontrollera när försäkringen inte gäller.

Ekonomi

6 saker du (kanske) inte vet om skilsmässor

Kan städhjälp påverka risken för skilsmässa? Och vem förlorar kvadratmeter när separationen är ett faktum? Här kommer svaren. Du får även veta hur många som skilt sig minst sex gånger.
Lena Michanek, David Österberg Publicerad 1 oktober 2026, kl 05:59
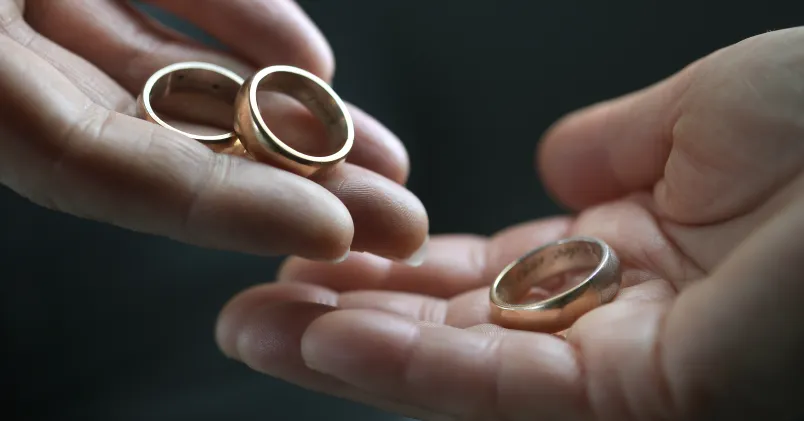
Händer och avtagna ringar
En skilsmässa kan ha stor ekonomisk påverkan - särskilt för kvinnor. Jenerik Henriksson /TT

1. Skilda kvinnor bor trängre än män  

En skilsmässa kan påverka ekonomin rejält. Särskilt hårt drabbas kvinnor. Nyskilda kvinnor får i genomsnitt 14 kvadratmeter mindre boyta efter en separation än män.

5. Äktenskapen håller drygt tio år

Äktenskap som avlutas genom skilsmässa håller i snitt 12,8 år. Flest nyskilda finns i åldersspannet 40-44 år. 

2. Städhjälp minskar risk för skilsmässa

Par som använder hushållsnära tjänster som städning, trädgårdsarbete och barnpassning separerar mer sällan.

3. Skilsmässor bland äldre ökar kraftigt

Antalet skilsmässor bland personer över 50 ökar kraftigt. Nu ska forskare vid Jönköping University ta reda på varför – och vilka konsekvenser det får för ekonomi och livssituation.

4. Oktober är vanligaste skilsmässomånaden

Sommaren verkar vara den tid på året då flest par börjar tröttna på varandra, för att sedan ta steget under hösten. Oktober är den månad då flest skilsmässoansökningar lämnas in, följt av juli och mars. 

6. Så många har skilt sig minst sex gånger

De flesta skiljer sig bara en gång i livet. Men det finns några som verkar ha gjort det till en vana att gifta sig och skilja sig. 262 personer i Sverige har skilt sig minst sex gånger.

Källor: Länsförsäkringar, Sirén, Lunds universitet och Jönköping University.