Hoppa till huvudinnehåll
Ekonomi

Konkurser – de fem största krascherna i Sverige

Northvolts konkurs beskrivs som den största i Sverige sedan 30-talet. Här är fem spektakulära företagskrascher du bör känna till.
Ola Rennstam Publicerad
Finansmannen Ivar Kreuger vid sitt skrivbord
Finansmannen och tändstickskungen Ivar Kreuger. Hans död 1932 utlöste den så kallade Kreugerkraschen som fick långtgående politiska och ekonomiska konsekvenser över hela världen. Foto: TT

Kreugerkraschen

I mars 1932 hittas finansmannen Ivar Kreuger död på ett hotellrum i Paris. Hans företagsimperium var då högt belånat och befann sig i en allvarlig likviditetskris sedan finansiärerna börjat säga upp lånen. Konkursen fick stora politiska och ekonomiska konsekvenser för det svenska näringslivet och småsparare drogs med i fallet.

När Kreuger stod på toppen av sin karriär stod 60 procent av Stockholmsbörsens bolag under hans kontroll. Imperiet med holdingbolaget Kreuger & Toll i spetsen hade ägande i bolag som Ericsson, SKF, SCA, Boliden och framför allt Tändsticksbolaget med 60 000 anställda i 20 länder.
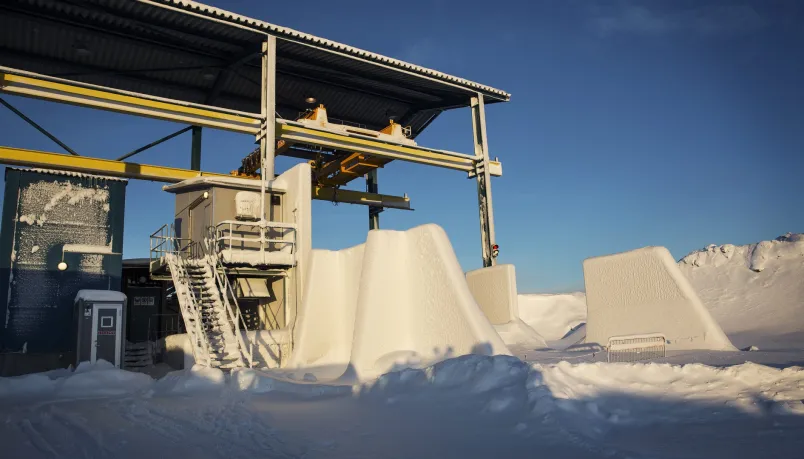
Stillastående maskiner vid Northland Resources nedlagda gruva. Foto: Emma-Sofia Olsson / SvD / TT

Northland Resources AB

Det skulle bli en nystart för gruvnäringen i Norrland men slutade istället i december 2014 i en av Sveriges största konkurser genom tiderna med skulder på 14 miljarder kronor. Northland Resources AB var ett gruvföretag med inriktning på järnmalm och bedrev ett projekt i Tapuli-gruvan utanför Pajala och hade som mest 300 anställda i Sverige.

Bolaget hamnade i ekonomisk kris under 2013 men räddades av ett konsortium bestående av Folksam, Metso, Norrskenet och Peab som tillsammans investerade 100 miljoner dollar.
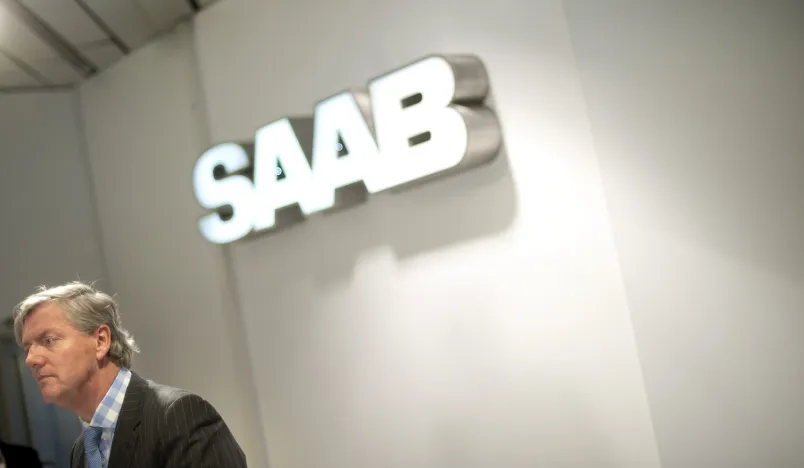
19 december 2011. Saab Automobile har begärt sig själva i konkurs. VD:n och ordföranden Victor Muller möter pressen efter att personalen har informerats.
Foto: Björn Larsson Rosvall/TT

Saab Automobile

Den anrika biltillverkaren SAAB begärdes i konkurs 2011. Bolaget hade då drygt 3 800 anställda. Många - långt utanför Sveriges gränser – sörjde förlusten av en biltillverkare som alltid gick sin egen väg. Orsaken till de ekonomiska problemen skylldes till stor del på dåvarande ägaren –  amerikanska General Motors – sätt att sköta bolaget.
Under en tidigare rekonstruktion 2009 hade SAAB sålts till sportbilstillverkaren Spyker Cars, som inte lyckades få ordning på ekonomin. Bolagets fabriker köptes senare av kinesiska biltillverkaren NEVS som planerade tillverkning av elbilar men inte heller det blev verklighet.
Värdetransportföretaget Panaxias flagga.
Värdetransportföretaget Panaxias konkurs följdes av rättsligt efterspel. Foto: Henrik Montgomery/SCANPIX

Panaxia

Värdetransportföretag Panaxia grundades 1993 och gick i konkurs 2012 med ett antal rättsliga efterspel. Som mest hade Panaxia över 1 000 personer anställda.
Bolaget gick som en raket på börsen men fick ekonomiska problem när bankerna 2009 började ifrågasätta vidare utlåning till företagets expansion. 
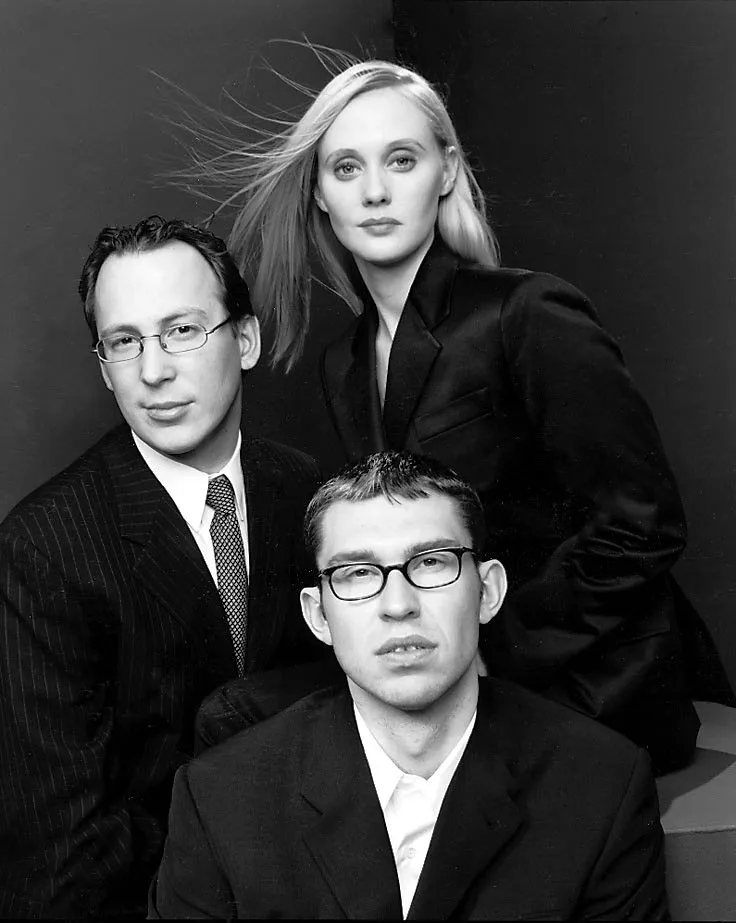
Patrik Hedelin (tv), Ernst Malmsten och Kajsa Leander ägare av Boo.com. Foto: SCANPIX

IT-kraschen

I slutet av 1990-talet hade bolag som Icon Medialab, Framfab och Boo.com vuxit fram av unga entreprenörer. De nya internetföretagen värderades skyhögt och stora förmögenheter skapades, åtminstone på pappret.

Efter att Stockholmsbörsens generalindex stigit med 80 procent på bara fem månader rasade allt. Den 6 mars 2000 brukar anges som startskottet på IT-kraschen. I maj samma år gick internethandelsföretaget Boo.com i konkurs och oron spred sig på börsen . Raset fortsatte i över 900 dagar och raderade ut två tredjedelar av Stockholmsbörsens totala värde. I IT-bubblans kölvatten gick många företag i konkurs men det var småspararna som fick ta den största smällen.


Bläddra i senaste numret av våra e-tidningar

Bläddra i senaste numret av Kollega

Till Kollegas e-tidning

Bläddra i senaste Chef & Karriär

Till Chef & Karriärs e-tidning
Ekonomi

Försäkringar kan vara onödiga – det här ska du ha koll på

Många tecknar försäkringar som ska skydda vid sjukdom eller arbetslöshet. Men risken är att du betalar för ett skydd som du redan har - eller ändå inte får. Kolla det här innan du skriver på.
David Österberg Publicerad 6 oktober 2026, kl 06:30
Teckna försäkring
Att ha en försäkring som täcker kostnader vid sjukdom eller arbetslöshet kan vara smart. Men det gäller att läsa villkoren noga. Colourbox

Flera banker, låneförmedlare och försäkringsbolag erbjuder trygghetsförsäkringar. Försäkringarna kan exempelvis betala amorteringar och ränta om du blir arbetslös eller sjukskriven. Men risken är att försäkringen blir en onödig kostnad, enligt stiftelsen Konsumenternas Försäkringsbyrå.

En orsak är att försäkringstagaren inte uppfyller villkoren. De innehåller ofta krav på tillsvidareanställning eller att konsumenten ska vara arbetsför när försäkringen tecknas. Ofta ska försäkringen dessutom ha gällt under en viss tid innan ersättningen kan betalas ut.

–  Vi möter konsumenter som har betalat för en försäkring i tron att de har ett ekonomiskt skydd. Först när de behöver försäkringen upptäcker de att de inte uppfyller villkoren, säger Håkan Carlsson, jurist och specialist på personförsäkringar på Konsumenternas Försäkringsbyrå.

Exakt hur vanligt det är har han inga siffror på, men beskriver problemet som ”återkommande”.

– Vi har också en del ärenden där personer nekats ett lån, men ändå tecknats för en försäkring. Ofta upptäcker de inte det förrän fakturorna för premien börjar komma.

Många har skydd via fack och arbetsgivare

Många har dessutom redan ett visst skydd via exempelvis a-kassan, fackförbund eller arbetsgivaren. Vid arbetslöshet finns bland annat a-kassa och inkomstförsäkring. Vid sjukdom finns sjuklön, sjukpenning och ofta kollektivavtalade sjukförsäkringar via arbetsgivaren. Därför bör den som överväger en trygghetsförsäkring först kartlägga sitt befintliga skydd, enligt Konsumenternas Försäkringsbyrå.

– En extra försäkring kan ge ett kompletterande skydd, men kontrollera att det är något du faktiskt behöver och kan använda, säger Håkan Carlsson.

Hans råd är att ställa många frågor när en försäkring ska tecknas för att vara säker både på att man omfattas av den och att man behöver den.

– Men bolagen som säljer försäkringarna måste också ta ett större ansvar för att kontrollera att den person de säljer till uppfyller villkoren. Villkoren finns att läsa i avtalet, men i många fall är de inte tillräckligt tydliga.

Tre saker att kolla innan du tecknar trygghetsförsäkring

1.  Behovet av försäkringen
Kontrollera vilket skydd som redan finns genom till exempel a-kassa, fackförbund och arbetsgivare.

2.  Kravet för att få ersättning
Kontrollera vilka krav som gäller för att teckna försäkringen och för att senare få ersättning.

3.  Undantag i försäkringen
Läs förköpsinformationen och kontrollera när försäkringen inte gäller.