Hoppa till huvudinnehåll
Ekonomi

Risk för nej till bolån vid 60

När du närmar dig 60 minskar dina möjligheter att ta bolån betydligt. Bankerna börjar då att räkna på vad du kommer få i pension, inte vad du har i lön. Även yngre som tillfälligt går ner i lön riskerar att ratas.
Anita Täpp Publicerad
Ett legohus och sedlar.
Det gäller att se om sitt hus i tid när man börjar närma sig pensionsåldern. För redan vid 59, eller ännu tidigare, kan banken börja räkna med din kommande pension i stället för din aktuella inkomst när du söker bolån.
Foto: Erik Nylander/TT

Funderar du på att byta bostad eller göra en större renovering av ditt nuvarande boende innan du går i pension? Då är det bra att veta att din möjlighet att få låna kan minska väsentligt redan innan din 60-års dag.

Bankerna gör alltid en kreditprövning innan de beviljar ett bolån för att kontrollera att du kommer att klara av att betala ränta och eventuella amorteringar framöver.

Och då är inte minst din inkomst avgörande för hur stort bolån du kan få.

Kalkylerar med din aktuella inkomst

Det lånet kan banken sedan aldrig dra tillbaka, så länge du sköter betalningarna för det. Det gäller även om du senare permanent eller tillfälligt – som vid föräldraledighet, deltidsarbete eller tjänstledigheter för studier – får en lägre inkomst.

Men om du först får en lägre inkomst och därefter behöver ett nytt eller utökat bolån får du sannolikt låna mindre pengar, eftersom banken då kan välja att kalkylera med din aktuella inkomst.

Om du får barn får du också låna mindre eftersom banken då även lägger in beräknade kostnader för barnet i kalkylen.

Och om du i stället börjar närmar dig de 60 kan banken alltså räkna med vilken pension du kommer få i stället för din inkomst när kreditprövningen görs.

Oklar åldersgräns

Exakt vid vilken ålder detta sker är oklart. När den oberoende stiftelsen Konsumenternas bank- och försäkringsbyrå – som bland annat har representanter från Konsumentverket och Finansinspektionen i sin styrelse - har ställt frågan till bankerna har man inte lyckats få besked om det.

– När vi har frågat några hur de gör har de svarat att det inte finns några fasta åldersgränser, säger Eva Lindström jurist på Konsumenternas bank- och försäkringsbyrå.

Men enligt sparekonomen Sharon Lavie, med mångårig erfarenhet från olika banker och bankinstitut, kan man utgå från att bankerna börjar kalkylera med ens kommande pension när man fyllt 59. Och Kollega har uppgifter om att det kan inträffa redan vid 57 års ålder.

Har alltid ett eget ansvar

Om man känner till det här kan man välja att agera utifrån det. Man kanske köper en ny bostad tidigare än planerat. Alternativt i god tid ansöker om ett utökat bolån till en renovering av sitt nuvarande hem, även om det sedan inte kommer ske förrän man har blivit pensionär.

Sharon Lavie
Sharon Lavie, sparekonom. Foto: Martin Sörbo

– Så kan man nog göra. Men då är nackdelen att man kan få betala räntor i flera år i onödan. Och då kan det ändå vara bättre att amortera mindre på sitt lån och spara de pengarna till renoveringen i stället, säger Sharon Lavie.

Hon påpekar att man alltid även har ett eget ansvar, så att man inte tar ett för stort bostadslån.

– För om man inte klarar att betala för det så kan man i värsta fall bli tvungen att sälja sin lägenhet eller sitt hus, säger Sharon Lavie.

Tänk på det här

  • Fundera på ditt kommande bostadsbehov, både vad gäller en eventuell flytt eller renovering, i god tid innan du fyller 60.
  • Sluta om möjligt amortera på ditt nuvarande bostadslån och spar de pengarna i stället.
  • Ställ dig för säkerhet skull i hyreskö.
  • Om du är äldre och din bank inte vill ge dig det bostadslån du behöver, kontrollera om en annan bank eller bolåneinstitut - som kan ha en annan beräkningsmodell - vill ge dig lånet
  • Använd dig i första hand av en jämförelsetjänst så du kan jämföra erbjudanden från flera banker och långivare. Då görs endast en kreditprövning. Många kreditprövningar kan skada ditt kreditbetyg och minska möjligheten att få låna.
  • Om du har barn kan du fråga dem om de kan stå som medlåntagare, vilket kan öka chansen att få ett större lån.

Källa: Sharon Lavie

Bläddra i senaste numret av våra e-tidningar

Bläddra i senaste numret av Kollega

Till Kollegas e-tidning

Bläddra i senaste Chef & Karriär

Till Chef & Karriärs e-tidning
Ekonomi

7 tips: Så klarar du ekonomin som småbarnsförälder

Inkomsten kan sjunka under föräldraledigheten samtidigt som barnvagn, bilbarnstol och annan utrustning innebär nya utgifter. Här är sju råd som kan stärka ekonomin före och under småbarnsåren.
Lena Michanek Publicerad 17 september 2026, kl 06:01
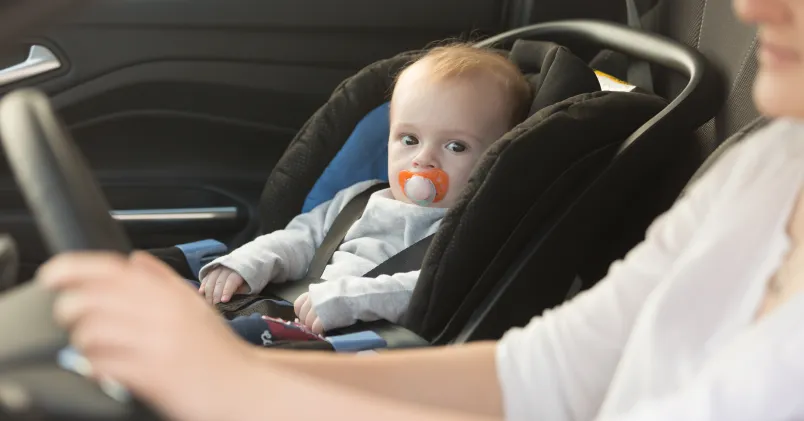
Litet barn fastspänt i ett babyskydd i baksätet på en bil medan en vuxen person sitter vid ratten.
Barnvagn, bilbarnstol och annan utrustning kan innebära stora engångsutgifter under barnets första tid. Samtidigt kan föräldraledigheten ge hushållet lägre inkomst. Foto: Colourbox

1. Högre inkomst kan ge högre föräldrapenning

Föräldrapenningen bygger på hur mycket du har jobbat och tjänat under tiden innan barnet föds. Om du tjänar mindre än taket på 592 000 kronor per år (2026) är det ekonomiskt fördelaktigt att jobba så mycket som möjligt under den period som ligger till grund för din sjukpenninggrundade inkomst (SGI). 

Det kan handla om heltid i stället för deltid, att få upp lönen, ta extra pass, jobba övertid och att ta fler ob-pass. En ny lön måste dock gälla i minst sex månader. 

2. Kollektivavtal kan ge extra föräldralön

I de flesta större kollektivavtal ingår att arbetsgivaren betalar ut en extra ekonomisk ersättning utöver föräldrapenningen, så kallad föräldralön, under en period. Vanligen får du runt 10 procent av lönen under några månader, men det kan se olika ut. 

Unionens kollektivavtal ger föräldralön i upp till sex månader, beroende på hur länge du varit anställd.

3. Föräldralediga kan ansöka om lägre fackavgift

Avgiften till många fackförbund baseras på inkomst och reduceras vid föräldraledighet. Medlemmar i Unionen kan ansöka om tillfälligt sänkt avgift vid föräldraledighet, studieledighet eller sjukskrivning. 

4. Begagnade barnprylar kan minska utgifterna

Det går att spara mycket pengar på att inte köpa ny utrustning och nya kläder. Skillnaden mellan exempelvis en ny barnvagn och en med ett par år på nacken kan vara många tusenlappar. 

5. Hemlagad barnmat kan bli billigare

Att laga egen mat i stället för att köpa färdig barnmat sparar en hel del pengar. Ofta fungerar samma mat som resten av familjen äter om den är allsidig, men utan salt och i mosad form.

6. Skydda din SGI 

För att behålla din SGI behöver du ta ut hel föräldrapenning från Försäkringskassan från det att barnet fyller ett år. 

7. Jobba under din föräldraledighet 

Det går att avbryta sin föräldraledighet och jobba tillfälligt om man är överens med sin arbetsgivare. Det går dock inte att få föräldrapenning de dagar man jobbar. 

Tänk också på att man bara har rätt att ta ut tre perioder av föräldraledighet under ett år, om man inte kommer överens med sin arbetsgivare om något annat. 

Källor: swedbank.se, forsakringskassan.se, unionen.se, foraldraliv.se

SGI, föräldrapenning och föräldralön

  • SGI: Den sjukpenninggrundande inkomsten påverkar hur mycket du kan få i föräldrapenning. SGI:n beräknas utifrån din arbetsinkomst, upp till ett inkomsttak.
  • Föräldrapenning: Ersättning från Försäkringskassan när du avstår från arbete för att ta hand om barn. Ersättningens storlek beror bland annat på din SGI och hur många dagar du tar ut.
  • Föräldralön: Extra ersättning från arbetsgivaren utöver föräldrapenningen. Den kan ingå i kollektivavtalet. Belopp och utbetalningstid varierar mellan avtalen.
  • Efter ettårsdagen: När barnet har fyllt ett år kan du behöva ta ut föräldrapenning för den tid du inte arbetar för att skydda din SGI. Vad som krävs beror på hur mycket du arbetar och är ledig.

Kontrollera alltid aktuella regler hos Försäkringskassan och villkoren i kollektivavtalet på din arbetsplats.