Hoppa till huvudinnehåll
Ekonomi

Försäkringskassan dröjde med sjukpenningen – Klas sov i fågeltorn i Uppsala

Ett glapp i sjukintyget gjorde att sjukpenningen från Försäkringskassan dröjde och pengarna tog slut. Egenföretagaren Klas Detrumf blev bostadslös och tillbringade tre månader i ett fågeltorn.
Lina Björk Publicerad
Klas Detrumf vid fågeltornet i Årike Fyris han bodde i när han var hemlös
Vid fågeltornet i naturreservatet Årike Fyris utanför Uppsala sov Klas Detrumf när sjukpenningen dröjde och ekonomin rasade. Foto: Staffan Claesson

För fyra år sedan lekte livet för Klas Detrumf. Han hade ett eget företag och plockade ut en bra lön varje månad, åt gott och bodde i en hyrestrea i centrala Uppsala. När axeln började krångla, fyllde han i de papper som krävdes och ansökte om sjukpenning under tiden han var borta från sitt jobb. Första utbetalningen gick bra, men sen gick sjukskrivningen ut och det blev ett glapp i sjukintyget – och processen började om, men nu kom inga pengar. 

–  De startade en utredning som drog ut på tiden och jag fick leva på mitt sparkapital, säger Klas Detrumf.

Glapp i sjukintyget stoppade utbetalningen

Efter ett halvår var Klas buffert slut. Den stora lägenheten slukade pengar och sades upp. Men han hade ingenstans att ta vägen. Så efter noga övervägande köptes en varm sovsäck, ett liggunderlag och en räddningsfilt i folie för extra kalla dagar. I februari det året kröp termometerns kvicksilver närmare -20 grader på nätterna. Hans nya bostad var en bänk i ett fågelskådartorn i naturreservatet Årike Fyris utanför Uppsala. 

– Mitt sociala nätverk var mina föräldrar som inte hade någon fet inkomst. Och vänner som jag trodde skulle hjälpa mig visade sig vara där bara när jag var på fötter och hade pengar. Nätterna i tornet var okej, men när jag vaknade var det fruktansvärt. Då frös jag så jag skakade. 


Stadsmissionen hjälpte med mat – och tips om akut bistånd

Minusgrader var jobbigt. Men nollgradigt var värre, då kröp fukten in under kläderna. På dagarna gick Klas Detrumf till Stadsmissionen för att få något att äta. Sedan spenderades mycket tid på stadsbiblioteket. Där kunde han få värme och ladda mobilen. 

Klas Detrumf fick inte sin sjukpenning godkänd av Försäkringskassan och hamnade på gatan
I dag har Klas Detrumf tak över huvudet och ska börja ett nytt jobb. Foto: Staffan Claesson

Stadsmissionen informerade Klas om att han måste ansöka om nödpeng, eller akut ekonomiskt bistånd i stället för försörjningsstöd hos socialtjänsten i kommunen. Det är en form av stöd som bara kan sökas när du befinner dig i en akut nödsituation och inte har pengar till mat, medicin eller boende. 

– Stadsmissionen räddade mitt liv. Socialtjänsten sa inte ett ord om nödpeng när jag var där, de var arroganta och hade attityden att jag hade mig själv att skylla. Samtidigt förstår jag att de möter många med alkohol- och drogproblem, som säkert är oberäkneliga. Men jag har aldrig hållit på med sånt. 

Sjukpenningen godkändes – fick klumpsumma retroaktivt

Efter tre månader i fågeltornet vände det. Nödpengen godkändes och plötsligt var Försäkringskassan klar med sin utredning. Klas hade rätt till sjukpenning och fick en klumpsumma retroaktivt. Han skaffade lägenhet och var bokstavligt talat inne i värmen igen. Nu väntar han på operation av axeln och ska testa ett nytt jobb till våren. 

– Jag har ett fungerande liv och känner mig behövd igen. Jag behöver inga grejer längre, bara en dörr att låsa. 

Axelskadan och krånglet med myndigheterna blev en dyrköpt erfarenhet. Några saker har dock blivit tydligare efter månaderna i fågeltornet. 

– Du vet inte varför folk befinner sig på den plats de gör. Jag försöker att inte döma andra lika hårt längre. Eller mig själv, för den delen. 

Akut bistånd (nödpeng) och försörjningsstöd – vad är skillnaden?

  • Akut ekonomiskt bistånd (ofta kallat nödbistånd) är en form av tillfälligt stöd som kan ges enligt socialtjänstlagen när en person befinner sig i en akut nödsituation och inte kan tillgodose sina grundläggande behov på annat sätt. Detta skiljer sig från det reguljära försörjningsstödet, som är en mer långsiktig planering.
  • Försörjningsstöd är en månadsvis beräkning av "skälig levnadsnivå" enligt en riksnorm, medan akut bistånd är en behovsprövad hjälp i stunden för att hantera en omedelbar kris.


Bläddra i senaste numret av våra e-tidningar

Bläddra i senaste numret av Kollega

Till Kollegas e-tidning

Bläddra i senaste Chef & Karriär

Till Chef & Karriärs e-tidning
Ekonomi

Försäkringar kan vara onödiga – det här ska du ha koll på

Många tecknar försäkringar som ska skydda vid sjukdom eller arbetslöshet. Men risken är att du betalar för ett skydd som du redan har - eller ändå inte får. Kolla det här innan du skriver på.
David Österberg Publicerad 6 oktober 2026, kl 06:30
Teckna försäkring
Att ha en försäkring som täcker kostnader vid sjukdom eller arbetslöshet kan vara smart. Men det gäller att läsa villkoren noga. Colourbox

Flera banker, låneförmedlare och försäkringsbolag erbjuder trygghetsförsäkringar. Försäkringarna kan exempelvis betala amorteringar och ränta om du blir arbetslös eller sjukskriven. Men risken är att försäkringen blir en onödig kostnad, enligt stiftelsen Konsumenternas Försäkringsbyrå.

En orsak är att försäkringstagaren inte uppfyller villkoren. De innehåller ofta krav på tillsvidareanställning eller att konsumenten ska vara arbetsför när försäkringen tecknas. Ofta ska försäkringen dessutom ha gällt under en viss tid innan ersättningen kan betalas ut.

–  Vi möter konsumenter som har betalat för en försäkring i tron att de har ett ekonomiskt skydd. Först när de behöver försäkringen upptäcker de att de inte uppfyller villkoren, säger Håkan Carlsson, jurist och specialist på personförsäkringar på Konsumenternas Försäkringsbyrå.

Exakt hur vanligt det är har han inga siffror på, men beskriver problemet som ”återkommande”.

– Vi har också en del ärenden där personer nekats ett lån, men ändå tecknats för en försäkring. Ofta upptäcker de inte det förrän fakturorna för premien börjar komma.

Många har skydd via fack och arbetsgivare

Många har dessutom redan ett visst skydd via exempelvis a-kassan, fackförbund eller arbetsgivaren. Vid arbetslöshet finns bland annat a-kassa och inkomstförsäkring. Vid sjukdom finns sjuklön, sjukpenning och ofta kollektivavtalade sjukförsäkringar via arbetsgivaren. Därför bör den som överväger en trygghetsförsäkring först kartlägga sitt befintliga skydd, enligt Konsumenternas Försäkringsbyrå.

– En extra försäkring kan ge ett kompletterande skydd, men kontrollera att det är något du faktiskt behöver och kan använda, säger Håkan Carlsson.

Hans råd är att ställa många frågor när en försäkring ska tecknas för att vara säker både på att man omfattas av den och att man behöver den.

– Men bolagen som säljer försäkringarna måste också ta ett större ansvar för att kontrollera att den person de säljer till uppfyller villkoren. Villkoren finns att läsa i avtalet, men i många fall är de inte tillräckligt tydliga.

Tre saker att kolla innan du tecknar trygghetsförsäkring

1.  Behovet av försäkringen
Kontrollera vilket skydd som redan finns genom till exempel a-kassa, fackförbund och arbetsgivare.

2.  Kravet för att få ersättning
Kontrollera vilka krav som gäller för att teckna försäkringen och för att senare få ersättning.

3.  Undantag i försäkringen
Läs förköpsinformationen och kontrollera när försäkringen inte gäller.

Ekonomi

6 saker du (kanske) inte vet om skilsmässor

Kan städhjälp påverka risken för skilsmässa? Och vem förlorar kvadratmeter när separationen är ett faktum? Här kommer svaren. Du får även veta hur många som skilt sig minst sex gånger.
Lena Michanek, David Österberg Publicerad 1 oktober 2026, kl 05:59
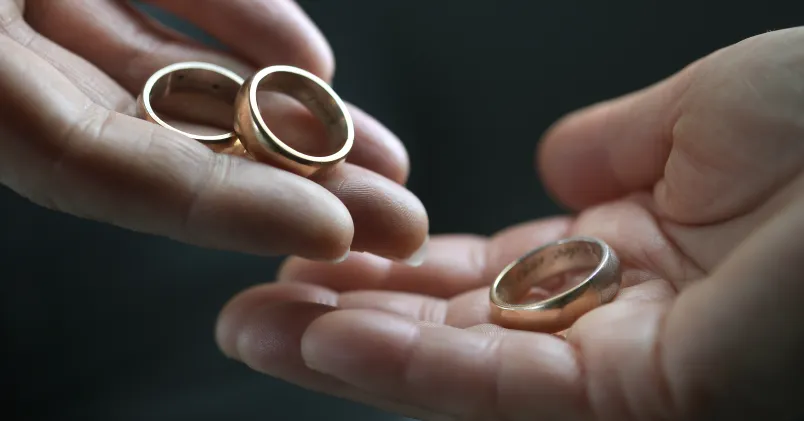
Händer och avtagna ringar
En skilsmässa kan ha stor ekonomisk påverkan - särskilt för kvinnor. Jenerik Henriksson /TT

1. Skilda kvinnor bor trängre än män  

En skilsmässa kan påverka ekonomin rejält. Särskilt hårt drabbas kvinnor. Nyskilda kvinnor får i genomsnitt 14 kvadratmeter mindre boyta efter en separation än män.

5. Äktenskapen håller drygt tio år

Äktenskap som avlutas genom skilsmässa håller i snitt 12,8 år. Flest nyskilda finns i åldersspannet 40-44 år. 

2. Städhjälp minskar risk för skilsmässa

Par som använder hushållsnära tjänster som städning, trädgårdsarbete och barnpassning separerar mer sällan.

3. Skilsmässor bland äldre ökar kraftigt

Antalet skilsmässor bland personer över 50 ökar kraftigt. Nu ska forskare vid Jönköping University ta reda på varför – och vilka konsekvenser det får för ekonomi och livssituation.

4. Oktober är vanligaste skilsmässomånaden

Sommaren verkar vara den tid på året då flest par börjar tröttna på varandra, för att sedan ta steget under hösten. Oktober är den månad då flest skilsmässoansökningar lämnas in, följt av juli och mars. 

6. Så många har skilt sig minst sex gånger

De flesta skiljer sig bara en gång i livet. Men det finns några som verkar ha gjort det till en vana att gifta sig och skilja sig. 262 personer i Sverige har skilt sig minst sex gånger.

Källor: Länsförsäkringar, Sirén, Lunds universitet och Jönköping University. 

Ekonomi

7 tips: Så klarar du ekonomin som småbarnsförälder

Inkomsten kan sjunka under föräldraledigheten samtidigt som barnvagn, bilbarnstol och annan utrustning innebär nya utgifter. Här är sju råd som kan stärka ekonomin före och under småbarnsåren.
Lena Michanek Publicerad 17 september 2026, kl 06:01
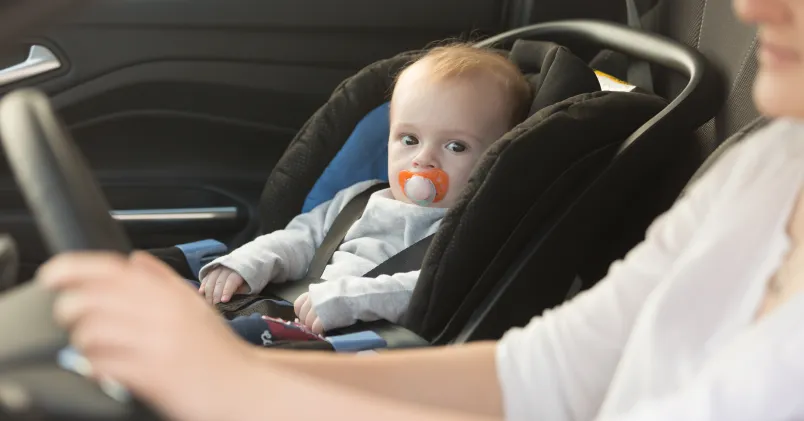
Litet barn fastspänt i ett babyskydd i baksätet på en bil medan en vuxen person sitter vid ratten.
Barnvagn, bilbarnstol och annan utrustning kan innebära stora engångsutgifter under barnets första tid. Samtidigt kan föräldraledigheten ge hushållet lägre inkomst. Foto: Colourbox

1. Högre inkomst kan ge högre föräldrapenning

Föräldrapenningen bygger på hur mycket du har jobbat och tjänat under tiden innan barnet föds. Om du tjänar mindre än taket på 592 000 kronor per år (2026) är det ekonomiskt fördelaktigt att jobba så mycket som möjligt under den period som ligger till grund för din sjukpenninggrundade inkomst (SGI). 

Det kan handla om heltid i stället för deltid, att få upp lönen, ta extra pass, jobba övertid och att ta fler ob-pass. En ny lön måste dock gälla i minst sex månader. 

2. Kollektivavtal kan ge extra föräldralön

I de flesta större kollektivavtal ingår att arbetsgivaren betalar ut en extra ekonomisk ersättning utöver föräldrapenningen, så kallad föräldralön, under en period. Vanligen får du runt 10 procent av lönen under några månader, men det kan se olika ut. 

Unionens kollektivavtal ger föräldralön i upp till sex månader, beroende på hur länge du varit anställd.

3. Föräldralediga kan ansöka om lägre fackavgift

Avgiften till många fackförbund baseras på inkomst och reduceras vid föräldraledighet. Medlemmar i Unionen kan ansöka om tillfälligt sänkt avgift vid föräldraledighet, studieledighet eller sjukskrivning. 

4. Begagnade barnprylar kan minska utgifterna

Det går att spara mycket pengar på att inte köpa ny utrustning och nya kläder. Skillnaden mellan exempelvis en ny barnvagn och en med ett par år på nacken kan vara många tusenlappar. 

5. Hemlagad barnmat kan bli billigare

Att laga egen mat i stället för att köpa färdig barnmat sparar en hel del pengar. Ofta fungerar samma mat som resten av familjen äter om den är allsidig, men utan salt och i mosad form.

6. Skydda din SGI 

För att behålla din SGI behöver du ta ut hel föräldrapenning från Försäkringskassan från det att barnet fyller ett år. 

7. Jobba under din föräldraledighet 

Det går att avbryta sin föräldraledighet och jobba tillfälligt om man är överens med sin arbetsgivare. Det går dock inte att få föräldrapenning de dagar man jobbar. 

Tänk också på att man bara har rätt att ta ut tre perioder av föräldraledighet under ett år, om man inte kommer överens med sin arbetsgivare om något annat. 

Källor: swedbank.se, forsakringskassan.se, unionen.se, foraldraliv.se

SGI, föräldrapenning och föräldralön

  • SGI: Den sjukpenninggrundande inkomsten påverkar hur mycket du kan få i föräldrapenning. SGI:n beräknas utifrån din arbetsinkomst, upp till ett inkomsttak.
  • Föräldrapenning: Ersättning från Försäkringskassan när du avstår från arbete för att ta hand om barn. Ersättningens storlek beror bland annat på din SGI och hur många dagar du tar ut.
  • Föräldralön: Extra ersättning från arbetsgivaren utöver föräldrapenningen. Den kan ingå i kollektivavtalet. Belopp och utbetalningstid varierar mellan avtalen.
  • Efter ettårsdagen: När barnet har fyllt ett år kan du behöva ta ut föräldrapenning för den tid du inte arbetar för att skydda din SGI. Vad som krävs beror på hur mycket du arbetar och är ledig.

Kontrollera alltid aktuella regler hos Försäkringskassan och villkoren i kollektivavtalet på din arbetsplats.