Hoppa till huvudinnehåll
Ekonomi

7 enkla sätt att spara 36 000:-

Ebb i kassan efter helgerna? Ägna lite ledighet åt att kartlägga dina fasta utgifter – det är ofta lättare att sänka dem än att höja inkomsten.
Joachim Stokstad Publicerad
 Fredrik Sandberg / TT
Fredrik Sandberg / TT

Många bäckar små, heter det. Och det kan verkligen visa sig stämma, om man sätter sig med ett kalkylprogram (typ Excel) i datorn och summerar alla fasta kostnader. Det är faktiskt lika fascinerande som lönande att se hur många utgifter små kan bli en fet månadssumma.

Ta ditt mobilabonnemang. Det kan kosta 500 kronor i månaden med oceaner av surftid. Eller en hundring, med bara lite surf. Eller, ekonomiskt uttryckt, 6 000 respektive 1 200 kronor om året. En besparing på 80 procent som är fullt möjlig för den som ändå har wifi på jobbet och hemma, där vi oftast befinner oss.

Bredband hemma, ja. Det kan kosta 369 kronor i månaden. Men ringer du leverantören och säger att du vill säga upp abonnemanget för att det är för dyrt är chansen överhängande att du får svaret att de just nu har en kampanj på 199 kronor om du binder på ett år. För leverantören är det mycket bättre att minska sin intäkt med 46 procent än med 100 procent. Och din årsutgift minskar från 4 428 till 2 388 kronor.

Filmstreamingtjänsten som Netflix kostar 89 kronor i månaden. Men lägger du till 20 kronor kan två användare titta samtidigt, och för 139 kronor kan fyra titta samtidigt. Delar du på ett abonnemang med två vänner kan du därmed halvera din årskostnad från 1 068 till 556 konor.

Det finns numera också en rad streamingtjänster som är gratis. En variant är att prenumerera på den mörka delen av året och kolla gratisvarianterna på sommaren, när vi ändå tittar mindre på tv.

Maten står för en stor del av hushållens utgifter, enligt Konsumentverket äter en vuxen person för 2 000 kronor i månaden. I dag finns det många sätt att handla billigare. Till exempel matsmart.se, som säljer livsmedel med kort eller utgånget datum eller där tillverkaren har bytt etikett. Klimatsmart – och burkmajs, knäckebröd eller pasta med utgånget datum lär inte försämras inom det närmaste året. Och till mycket förmånliga priser.

Mobilappen Karma meddelar dig när det finns krogar i närheten som har färdiglagade rätter som de inte kan servera i morgon – och därför säljer ut till en bråkdel av ordinarie pris.

Och på tal om mat. Lunchpriserna har dragit i väg rejält på senare år, ingen höjer längre på ögonbrynen åt en standardrätt för runt hundralappen. Det innebär guldläge för dig som tar med egen lunchlåda. Kanske inte varje dag, men bara att ha medhavd mat hälften av våra cirka 230 arbetsdagar kan spara runt 10 000 kronor.

Morgontidningen är ofta billigare – och klimatsmartare – att läsa digitalt än att få i pappersformat. Att få exempelvis Svenska Dagbladet i brevlådan kostar 399 kronor i månaden, mot 99 kronor digitalt. 4 788 om året – eller 1 188. Betalar man 185 kronor i månaden kan fem personer läsa tidningen digitalt. Delar du den summan med två vänner sjunker månadskostnaden till 66 kronor, eller 740 kronor per person och år.

Bolån står för en stor andel av hushållets utgifter. Trots det är det lätt hänt att bara betala den där räntan som känns lite i högsta laget i stället för att kolla med några konkurrerande lånegivare. Säg att du har två miljoner i lån och 2,05 procent i ränta. Om någon annan erbjuder dig 1,59 procent betyder det att du sänker din årskostnad (före skatteavdrag) med 9 200 kronor.

Försäkringar är en annan pengaslukare. På fristående Konsumenternas försäkringsbyrå (konsumenterna.se) kan du enkelt jämföra bolagens försäkringar. Utifrån betygsättningen kan du mejla de bästa och be om offert. Varför betala 379 kronor i månaden för en bilförsäkring när du kan få en ännu bättre för 319? Besparing: 720 kronor per år.

Gör du samma sak med alla försäkringar ­– hemmet, villan, bostadsrätten, fritidshuset, båten, husdjuret – kan du högst sannolikt spara rejält mycket mer.

Se där en radda förslag som totalt kan minska dina utgifter med 36 000 kronor, eller 3 000 kronor i månaden. Och då har vi bara räknat med en handfull utgifter. Den som slutar röka ett paket om dagen sparar till exempel 20 000 på ett bräde.

Bläddra i senaste numret av våra e-tidningar

Bläddra i senaste numret av Kollega

Till Kollegas e-tidning

Bläddra i senaste Chef & Karriär

Till Chef & Karriärs e-tidning
Ekonomi

7 tips: Så klarar du ekonomin som småbarnsförälder

Inkomsten kan sjunka under föräldraledigheten samtidigt som barnvagn, bilbarnstol och annan utrustning innebär nya utgifter. Här är sju råd som kan stärka ekonomin före och under småbarnsåren.
Lena Michanek Publicerad 17 september 2026, kl 06:01
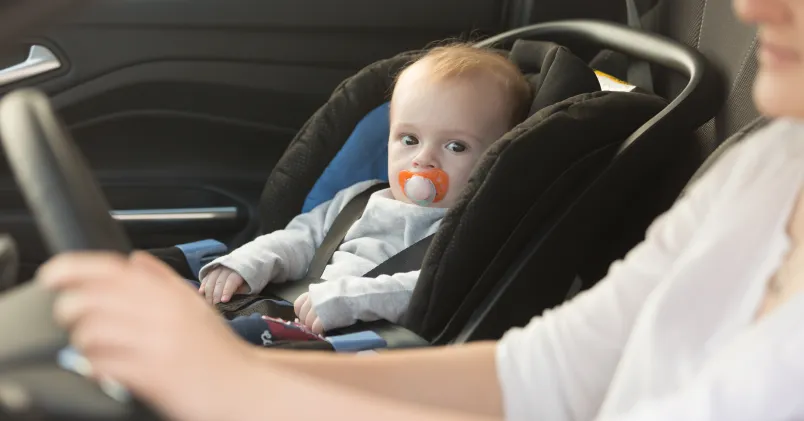
Litet barn fastspänt i ett babyskydd i baksätet på en bil medan en vuxen person sitter vid ratten.
Barnvagn, bilbarnstol och annan utrustning kan innebära stora engångsutgifter under barnets första tid. Samtidigt kan föräldraledigheten ge hushållet lägre inkomst. Foto: Colourbox

1. Högre inkomst kan ge högre föräldrapenning

Föräldrapenningen bygger på hur mycket du har jobbat och tjänat under tiden innan barnet föds. Om du tjänar mindre än taket på 592 000 kronor per år (2026) är det ekonomiskt fördelaktigt att jobba så mycket som möjligt under den period som ligger till grund för din sjukpenninggrundade inkomst (SGI). 

Det kan handla om heltid i stället för deltid, att få upp lönen, ta extra pass, jobba övertid och att ta fler ob-pass. En ny lön måste dock gälla i minst sex månader. 

2. Kollektivavtal kan ge extra föräldralön

I de flesta större kollektivavtal ingår att arbetsgivaren betalar ut en extra ekonomisk ersättning utöver föräldrapenningen, så kallad föräldralön, under en period. Vanligen får du runt 10 procent av lönen under några månader, men det kan se olika ut. 

Unionens kollektivavtal ger föräldralön i upp till sex månader, beroende på hur länge du varit anställd.

3. Föräldralediga kan ansöka om lägre fackavgift

Avgiften till många fackförbund baseras på inkomst och reduceras vid föräldraledighet. Medlemmar i Unionen kan ansöka om tillfälligt sänkt avgift vid föräldraledighet, studieledighet eller sjukskrivning. 

4. Begagnade barnprylar kan minska utgifterna

Det går att spara mycket pengar på att inte köpa ny utrustning och nya kläder. Skillnaden mellan exempelvis en ny barnvagn och en med ett par år på nacken kan vara många tusenlappar. 

5. Hemlagad barnmat kan bli billigare

Att laga egen mat i stället för att köpa färdig barnmat sparar en hel del pengar. Ofta fungerar samma mat som resten av familjen äter om den är allsidig, men utan salt och i mosad form.

6. Skydda din SGI 

För att behålla din SGI behöver du ta ut hel föräldrapenning från Försäkringskassan från det att barnet fyller ett år. 

7. Jobba under din föräldraledighet 

Det går att avbryta sin föräldraledighet och jobba tillfälligt om man är överens med sin arbetsgivare. Det går dock inte att få föräldrapenning de dagar man jobbar. 

Tänk också på att man bara har rätt att ta ut tre perioder av föräldraledighet under ett år, om man inte kommer överens med sin arbetsgivare om något annat. 

Källor: swedbank.se, forsakringskassan.se, unionen.se, foraldraliv.se

SGI, föräldrapenning och föräldralön

  • SGI: Den sjukpenninggrundande inkomsten påverkar hur mycket du kan få i föräldrapenning. SGI:n beräknas utifrån din arbetsinkomst, upp till ett inkomsttak.
  • Föräldrapenning: Ersättning från Försäkringskassan när du avstår från arbete för att ta hand om barn. Ersättningens storlek beror bland annat på din SGI och hur många dagar du tar ut.
  • Föräldralön: Extra ersättning från arbetsgivaren utöver föräldrapenningen. Den kan ingå i kollektivavtalet. Belopp och utbetalningstid varierar mellan avtalen.
  • Efter ettårsdagen: När barnet har fyllt ett år kan du behöva ta ut föräldrapenning för den tid du inte arbetar för att skydda din SGI. Vad som krävs beror på hur mycket du arbetar och är ledig.

Kontrollera alltid aktuella regler hos Försäkringskassan och villkoren i kollektivavtalet på din arbetsplats.