Hoppa till huvudinnehåll
Ekonomi

Unionen för kritiserat investeringsskydd

I en partsöverskridande skrivelse tar Unionen ställning för ett investeringsskydd i frihandelsavtalet mellan USA och EU, TTIP. Frågan är omtvistad då förslagets motståndare menar att det möjliggör för företag att köra över demokratiskt fattade beslut.
Anton Andersson Publicerad
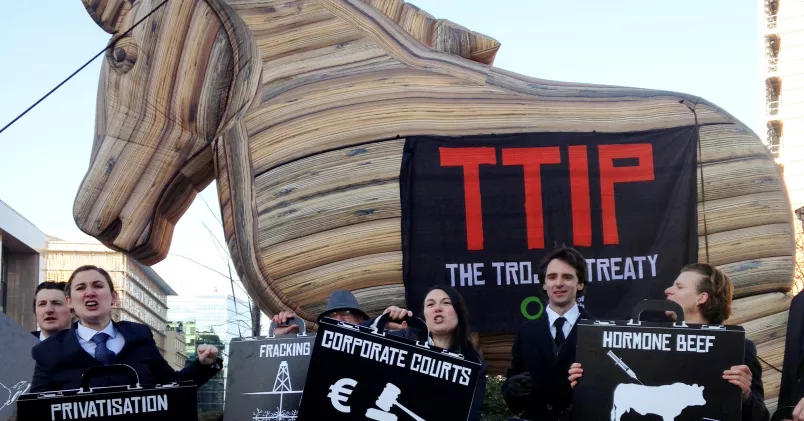
Demonstration mot TTIP.
Frihandelsavtalet TTIP, är det en trojansk häst? Här, några demonstranter i Bryssel som anser att avtalet kommer att öppna för sämre hälso- och miljöregler i EU Foto: Victor Nummelin/TT

Unionen, IF Metall och Sveriges Ingenjörer har tillsammans med Teknikarbetsgivarna och Industriarbetsgivarna tagit fram en gemensam policy i de pågående förhandlingarna om ett frihandelsavtal mellan EU och USA, det så kallade TTIP-avtalet.

I policyn trycker parterna bland annat på vikten av att avtalet måste stå bakom ILO:s kärnkonventioner – det FN-organ som har i uppdrag att arbeta för internationella regler på arbetsmarknaden. Man har också utformat en gemensam linje vad gäller hållbarhetsfrågor som arbetsrätt och miljörätt, samt hur de små och mellanstora företagens intressen ska tas tillvara.

Enligt Magnus Kjellsson, internationell chef på Unionen, är det oerhört viktigt att de fackliga parterna finns med på banan i TTIP-förhandlingarna.

– Unionen är i grunden positiv till frihandel. Men här finns det alla möjligheter att vara med och påverka. Handeln och hur den genomförs och organiseras är en grundläggande facklig fråga. Och det är en fråga som växer. Det är viktigt att det inte bara blir företagens process, utan att även medborgarna och de anställda får vara med och utforma villkoren.           

För kritiserat investeringsskydd

Ytterligare en fråga som man enats kring i policyn är den om investeringsskydd, även kallat ISDS (Investor State Dispute Settlement). I grunden handlar investeringsskydd om företagens möjlighet att stämma länder som de upplever bryter mot avtalet och är tänkt att vara en trygghet för företag som verkar i länder med korrumperade rättssystem.

Men investeringsskyddet har också lyfts som ett exempel på hur multinationella företag får allt för stort inflytande över politiken. Ett exempel är tobaksföretaget Philip Morris som med hänvisning till investeringsskyddet stämde Australien och Uruguay på miljardbelopp efter att de försett cigarettpaket med större varningstexter.

Internationellt har både Europafacken och stora delar av den amerikanska fackföreningsrörelsen ställt sig mycket kritiska. Facken i USA har till och med sagt att man inte kommer stödja TTIP om ett investeringsskydd släpps igenom.

Även i Sverige har facken varit skeptiska. I en tidigare policy från LO, TCO och Saco ställer de sig frågande till behovet av ett investeringsskydd inom TTIP och slår bland annat fast att:

 ”TTIP är ett avtal mellan två demokratiska rättsstater och utvecklade ekonomier, och de skäl som ibland anförs för ISDS är inte tillämpliga här”.

Men trots skiljelinjerna finns det ingen splittring inom den svenska fackföreningsrörelsen anser Magnus Kjellsson. Ingen vill ha ett investeringsskydd likt det i Australien försäkrar han och hänvisar till punkter i deras policy som ska omöjliggöra för företag att omkullkasta demokratiskt fattade beslut.

– Det vi letar efter är ett skydd som inte får så extrema konsekvenser. Det måste finnas en rimlighetsnivå när det gäller företagens rätt att stämma stater. Vi kan inte ha en mekanism som hindrar en god utveckling i samhället så som förändringar i folkhälsoskyddet eller i olika arbetsrättsliga frågor.

Att Unionens policy trots det skiljer sig från LO, TCO:s och SACO:s linje handlar snarare om att man fått med arbetsgivarna i båten.

– Jämfört med tidigare policy är det här ett steg framåt. Det är de fackförbund och arbetsgivarparter som berörs tydligast av handel och export som går ut och driver en gemensam linje. Jag har dessutom inte hört något ifrågasättande från LO, TCO eller Saco. I den mån vi har fått reaktioner har de varit positiva.

Exakt hur investeringsskyddet kommer att se ut, och hur eventuella tvister i så fall kommer att prövas är i dagsläget oklart. Först till sommaren väntas EU-kommissionen lägga fram sitt förslag.
Bläddra i senaste numret av våra e-tidningar

Bläddra i senaste numret av Kollega

Till Kollegas e-tidning

Bläddra i senaste Chef & Karriär

Till Chef & Karriärs e-tidning
Ekonomi

Försäkringar kan vara onödiga – det här ska du ha koll på

Många tecknar försäkringar som ska skydda vid sjukdom eller arbetslöshet. Men risken är att du betalar för ett skydd som du redan har - eller ändå inte får. Kolla det här innan du skriver på.
David Österberg Publicerad 6 oktober 2026, kl 06:30
Teckna försäkring
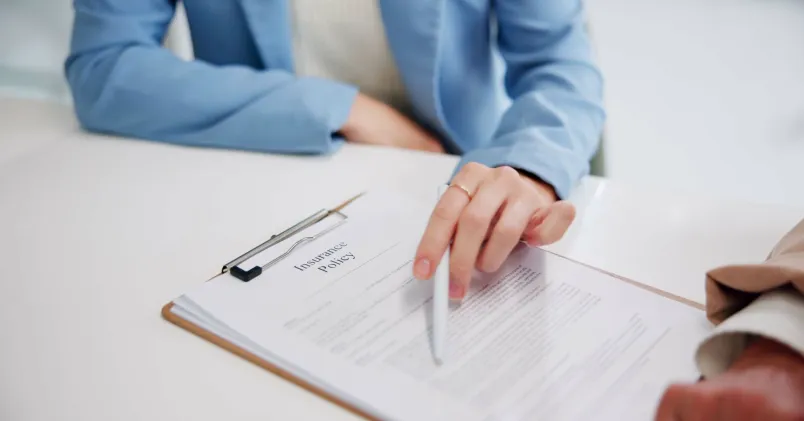
Att ha en försäkring som täcker kostnader vid sjukdom eller arbetslöshet kan vara smart. Men det gäller att läsa villkoren noga. Colourbox

Flera banker, låneförmedlare och försäkringsbolag erbjuder trygghetsförsäkringar. Försäkringarna kan exempelvis betala amorteringar och ränta om du blir arbetslös eller sjukskriven. Men risken är att försäkringen blir en onödig kostnad, enligt stiftelsen Konsumenternas Försäkringsbyrå.

En orsak är att försäkringstagaren inte uppfyller villkoren. De innehåller ofta krav på tillsvidareanställning eller att konsumenten ska vara arbetsför när försäkringen tecknas. Ofta ska försäkringen dessutom ha gällt under en viss tid innan ersättningen kan betalas ut.

–  Vi möter konsumenter som har betalat för en försäkring i tron att de har ett ekonomiskt skydd. Först när de behöver försäkringen upptäcker de att de inte uppfyller villkoren, säger Håkan Carlsson, jurist och specialist på personförsäkringar på Konsumenternas Försäkringsbyrå.

Exakt hur vanligt det är har han inga siffror på, men beskriver problemet som ”återkommande”.

– Vi har också en del ärenden där personer nekats ett lån, men ändå tecknats för en försäkring. Ofta upptäcker de inte det förrän fakturorna för premien börjar komma.

Många har skydd via fack och arbetsgivare

Många har dessutom redan ett visst skydd via exempelvis a-kassan, fackförbund eller arbetsgivaren. Vid arbetslöshet finns bland annat a-kassa och inkomstförsäkring. Vid sjukdom finns sjuklön, sjukpenning och ofta kollektivavtalade sjukförsäkringar via arbetsgivaren. Därför bör den som överväger en trygghetsförsäkring först kartlägga sitt befintliga skydd, enligt Konsumenternas Försäkringsbyrå.

– En extra försäkring kan ge ett kompletterande skydd, men kontrollera att det är något du faktiskt behöver och kan använda, säger Håkan Carlsson.

Hans råd är att ställa många frågor när en försäkring ska tecknas för att vara säker både på att man omfattas av den och att man behöver den.

– Men bolagen som säljer försäkringarna måste också ta ett större ansvar för att kontrollera att den person de säljer till uppfyller villkoren. Villkoren finns att läsa i avtalet, men i många fall är de inte tillräckligt tydliga.

Tre saker att kolla innan du tecknar trygghetsförsäkring

1.  Behovet av försäkringen
Kontrollera vilket skydd som redan finns genom till exempel a-kassa, fackförbund och arbetsgivare.

2.  Kravet för att få ersättning
Kontrollera vilka krav som gäller för att teckna försäkringen och för att senare få ersättning.

3.  Undantag i försäkringen
Läs förköpsinformationen och kontrollera när försäkringen inte gäller.