Hoppa till huvudinnehåll
Ekonomi

Så undviker du fällorna med utköp

Att få pengar för att sluta på företaget kan vara lönsamt. Men det gäller att hålla tungan rätt i munnen innan du skriver på något avtal.
Johanna Rovira Publicerad
Till höger en man som skriver under ett avtal, till vänster en miniräknare och en liten hög med mynt.
Ett pris du som anställd får betala när du träffar överenskommelser är att du avstår rätten till förtur för återanställning. Men det går avtala om annat. Foto: Colourbox.

Så kallade utköp, då du och din arbetsgivare kommit på kollisionskurs eller företaget helt enkelt behöver göra sig av med folk, förekommer överallt på arbetsmarknaden. Förra året hade Unionen närmare 2 500 rådgivningsärenden som handlade om utköp eller överenskommelser.

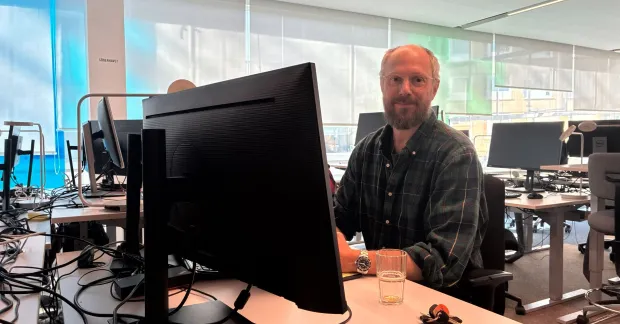
Magnus Holt.

Enligt Magnus Holt, ombudsman på Unionen Dalarna, sker utköp i nio fall av tio på arbetsgivarens initiativ.

– Utköp sker på individnivå och handlar oftast om att det skurit sig mellan dig och arbetsgivaren. Sedan finns det frivillighetslösningar som arbetsgivaren erbjuder för att undvika övertalighet och som riktar sig till flera. De som nappar är antingen sugna på att sluta eller känner sig pressade att lämna.

– Men i grund och botten handlar det om samma sak, att arbetsgivaren betalar för att bli av med anställda, säger Magnus Holt.

Innehållet i frivillighetserbjudande och utköpen kan se väldigt olika ut, men enligt Magnus Holt är det normala att bli arbetsbefriad under uppsägningstiden. Lönen är dessutom vanligen avräkningsfri, vilket innebär att du får behålla den även om du får ett nytt jobb.

– Har du ett nytt jobb att gå till kan utköpet vara en lottovinst, säger Magnus Holt.

Avgångsvederlag ligger utanför anställning

Du kan också få förlängd uppsägningstid eller en klumpsumma utöver, som plåster på såren. Under uppsägningstiden tjänar du in semester och finns kollektivavtal omfattas du dessutom av försäkringar och får pensionsavsättningar. Avgångsvederlag ligger däremot utanför din anställning, och du får varken semester eller pension.

Det är bra att ha i åtanke att om uppsägningstiden är längre än sex månader har arbetsgivaren rätt att lägga ut semester, om man inte avtalar om annat.

– Det är viktigt att vara överens om hur semestern ska hanteras innan du skriver på. Det finns flera fällor med utköp och frivillighetslösningar, så en generell uppmaning till alla medlemmar är att man alltid ska vända sig till facket och helst till a-kassan och Försäkringskassan också innan man skriver under en överenskommelse.

Man har numera ett frikort från avstängning från a-kassan

En fälla som är tämligen okänd för såväl arbetsgivare som anställda är att om du har pension enligt ITP2 och får ett nytt jobb där ITP2 tillämpas, så blir det en krock i systemet och du tappar pensionsavsättningar.

För att undvika att förlora pengar måste du därför se till att din förra arbetsgivare meddelar försäkringsbolaget Collectum om att pensionsavsättningarna ska fortlöpa.

Är du sjukskriven när du träffar en överenskommelse med din arbetsgivare så kolla med Försäkringskassan vad som gäller. Inget hindrar dig från att friskförklara dig för att få ut uppsägningslön, men vad händer om du inte klarar att stå till arbetsmarknadens förfogande den dag du blir arbetslös?

Får du avgångsvederlag i stället för eller utöver arbetsfri uppsägningstid, så kom ihåg att du måste vända dig till arbetsförmedlingen så fort du lämnat jobbet, för att behålla din sjukpenninggrundade inkomst, SGI. Du måste också aktivt söka jobb så att inte SGI nollställs.

Så slipper du högre skatt

Om du får en klumpsumma kan det vara lukrativt att söka jämkning för att slippa högre skatt. En annan lösning är att summan delas upp och att arbetsgivaren betalar ut pengarna före och efter årsskiftet.

Du får så klart ingen ersättning från a-kassan så länge du har uppsägningslön eller avgångsvederlag (som räknas som inkomst). Men numera riskerar du inte att stängas av från a-kassan i 45 dagar för att du slutat frivilligt.

– Tack vare trygghetsöverenskommelsen som tecknades 2022 har man numera ett frikort från avstängning från a-kassan om arbetet upphört genom en överenskommelse på arbetsgivarens initiativ, säger Magnus Holt.

Olika slags överenskommelser

Utköp: Individuell lösning

Frivillighetserbjudande: Kollektivt eller riktade lösningar

Avgångsvederlag: Klumpsumma utanför anställningen

Bläddra i senaste numret av våra e-tidningar

Bläddra i senaste numret av Kollega

Till Kollegas e-tidning

Bläddra i senaste Chef & Karriär

Till Chef & Karriärs e-tidning
Ekonomi

Försäkringar kan vara onödiga – det här ska du ha koll på

Många tecknar försäkringar som ska skydda vid sjukdom eller arbetslöshet. Men risken är att du betalar för ett skydd som du redan har - eller ändå inte får. Kolla det här innan du skriver på.
David Österberg Publicerad 6 oktober 2026, kl 06:30
Teckna försäkring
Att ha en försäkring som täcker kostnader vid sjukdom eller arbetslöshet kan vara smart. Men det gäller att läsa villkoren noga. Colourbox

Flera banker, låneförmedlare och försäkringsbolag erbjuder trygghetsförsäkringar. Försäkringarna kan exempelvis betala amorteringar och ränta om du blir arbetslös eller sjukskriven. Men risken är att försäkringen blir en onödig kostnad, enligt stiftelsen Konsumenternas Försäkringsbyrå.

En orsak är att försäkringstagaren inte uppfyller villkoren. De innehåller ofta krav på tillsvidareanställning eller att konsumenten ska vara arbetsför när försäkringen tecknas. Ofta ska försäkringen dessutom ha gällt under en viss tid innan ersättningen kan betalas ut.

–  Vi möter konsumenter som har betalat för en försäkring i tron att de har ett ekonomiskt skydd. Först när de behöver försäkringen upptäcker de att de inte uppfyller villkoren, säger Håkan Carlsson, jurist och specialist på personförsäkringar på Konsumenternas Försäkringsbyrå.

Exakt hur vanligt det är har han inga siffror på, men beskriver problemet som ”återkommande”.

– Vi har också en del ärenden där personer nekats ett lån, men ändå tecknats för en försäkring. Ofta upptäcker de inte det förrän fakturorna för premien börjar komma.

Många har skydd via fack och arbetsgivare

Många har dessutom redan ett visst skydd via exempelvis a-kassan, fackförbund eller arbetsgivaren. Vid arbetslöshet finns bland annat a-kassa och inkomstförsäkring. Vid sjukdom finns sjuklön, sjukpenning och ofta kollektivavtalade sjukförsäkringar via arbetsgivaren. Därför bör den som överväger en trygghetsförsäkring först kartlägga sitt befintliga skydd, enligt Konsumenternas Försäkringsbyrå.

– En extra försäkring kan ge ett kompletterande skydd, men kontrollera att det är något du faktiskt behöver och kan använda, säger Håkan Carlsson.

Hans råd är att ställa många frågor när en försäkring ska tecknas för att vara säker både på att man omfattas av den och att man behöver den.

– Men bolagen som säljer försäkringarna måste också ta ett större ansvar för att kontrollera att den person de säljer till uppfyller villkoren. Villkoren finns att läsa i avtalet, men i många fall är de inte tillräckligt tydliga.

Tre saker att kolla innan du tecknar trygghetsförsäkring

1.  Behovet av försäkringen
Kontrollera vilket skydd som redan finns genom till exempel a-kassa, fackförbund och arbetsgivare.

2.  Kravet för att få ersättning
Kontrollera vilka krav som gäller för att teckna försäkringen och för att senare få ersättning.

3.  Undantag i försäkringen
Läs förköpsinformationen och kontrollera när försäkringen inte gäller.

Ekonomi

6 saker du (kanske) inte vet om skilsmässor

Kan städhjälp påverka risken för skilsmässa? Och vem förlorar kvadratmeter när separationen är ett faktum? Här kommer svaren. Du får även veta hur många som skilt sig minst sex gånger.
Lena Michanek, David Österberg Publicerad 1 oktober 2026, kl 05:59
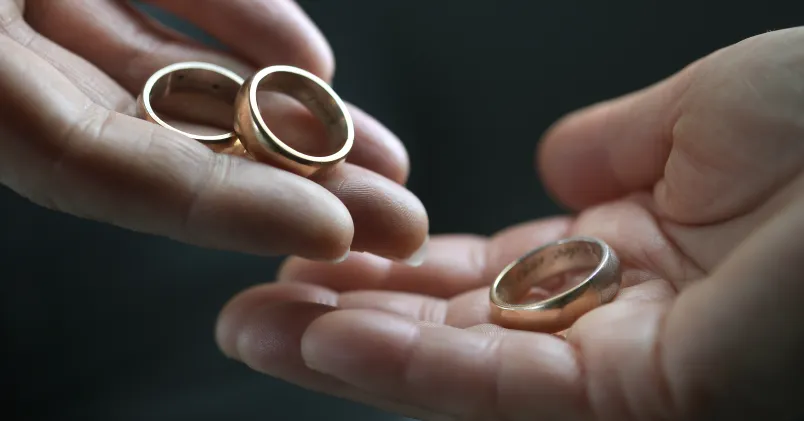
Händer och avtagna ringar
En skilsmässa kan ha stor ekonomisk påverkan - särskilt för kvinnor. Jenerik Henriksson /TT

1. Skilda kvinnor bor trängre än män  

En skilsmässa kan påverka ekonomin rejält. Särskilt hårt drabbas kvinnor. Nyskilda kvinnor får i genomsnitt 14 kvadratmeter mindre boyta efter en separation än män.

5. Äktenskapen håller drygt tio år

Äktenskap som avlutas genom skilsmässa håller i snitt 12,8 år. Flest nyskilda finns i åldersspannet 40-44 år. 

2. Städhjälp minskar risk för skilsmässa

Par som använder hushållsnära tjänster som städning, trädgårdsarbete och barnpassning separerar mer sällan.

3. Skilsmässor bland äldre ökar kraftigt

Antalet skilsmässor bland personer över 50 ökar kraftigt. Nu ska forskare vid Jönköping University ta reda på varför – och vilka konsekvenser det får för ekonomi och livssituation.

4. Oktober är vanligaste skilsmässomånaden

Sommaren verkar vara den tid på året då flest par börjar tröttna på varandra, för att sedan ta steget under hösten. Oktober är den månad då flest skilsmässoansökningar lämnas in, följt av juli och mars. 

6. Så många har skilt sig minst sex gånger

De flesta skiljer sig bara en gång i livet. Men det finns några som verkar ha gjort det till en vana att gifta sig och skilja sig. 262 personer i Sverige har skilt sig minst sex gånger.

Källor: Länsförsäkringar, Sirén, Lunds universitet och Jönköping University.