Hoppa till huvudinnehåll
Ekonomi

Avdrag för jobb och resor – så gör du

Det börjar bli tid att deklarera. Om du har höga kostnader för resor till och från jobbet, eller använder bilen i tjänsten, är det möjligt att du kan göra avdrag för det.
Oscar Broström, Ola Rennstam Publicerad
Person som deklarerar.
Från och med den 18 mars 2025 går det att deklarera. Det finns många avdrag du kan göra för utlägg med koppling till jobbet, till exempel resor. Här är avdragen och reglerna att hålla koll på. Foto: Anders Wiklund/TT.

Artikeln uppdaterad den 17 mars 2025.

Avdrag för resor

Du får göra avdrag för resor till och från jobbet, till exempel med kollektivtrafik, men det kommer med vissa villkor. Att det kan vara lite lurigt med när och hur en kan dra av kostnader för resor understryks av att det är det avdrag som flest fuskar eller gör fel med. 

Kollektivtrafik

För att du ska kunna göra avdrag för resor i kollektivtrafiken krävs att du har minst två kilometer till jobbet.

Du kan bara göra avdrag för det billigaste färdsättet. Om det finns två sätt för dig att färdas till jobbet – till exempel tåg eller buss – kan du alltså bara få avdrag för det billigare alternativet.

Det går bara att göra avdrag för resekostnader som överstiger 11 000 kronor per år. Det är också bara summan som överstiger 11 000 kronor som är avdragsgill. Det gäller även för andra färdsätt, som bil.

Bil (och andra fordon)

För att du ska få göra avdrag för bilresor till jobbet krävs att du vinner två timmar per dag på att köra bil i stället för att åka kollektivt. Tidsvinsten ska alltså vara en timme till jobbet och en timme tillbaka. Om du utför privata ärenden – och här räknas exempelvis hämtning och lämning på förskola in – räknas inte den tiden in i din totala restid.

Om det saknas kollektiva alternativ för hela eller delar av resan till arbetsplatsen, har du rätt att göra avdrag om du tar bilen.

Om du har flextid ska du ta det i beaktande när du räknar ut tidsvinsten. Det innebär att du alltså måste räkna med att ta bussen en kvart tidigare eller senare än vad du egentligen hade önskat.

Ett annat krav är att avståndet mellan din bostad och arbetsplatsen är minst fem kilometer.

Om du uppfyller villkoren och kan göra avdrag, finns det schablonbelopp för hur stort avdrag du får göra. För egen bil är det 25 kronor per milen. Om du har en förmånsbil gäller 12 kronor per mil (om du inte kör på el, då är det 9,50 kronor). 12,50 kronor per mil gäller även för motorcykel, mopedbil och EPA-traktor. Om du däremot kör moped till och från jobbet har du rätt att dra av 6 kronor per mil.

Om du samåker med någon till jobbet, och ni delar bränslekostnader, ska du minska avdraget med det belopp du får i ersättning.

Mer detaljerad information finns på Skatteverkets hemsida.

Tjänstebil

Om du använder din bil i tjänsten kan du göra avdrag för resor mellan ditt hem och arbetsplatsen, även om du inte uppfyller kraven på avstånd och tidsvinst. Det krävs dock att du då har kört minst 300 mil och minst 60 dagar under året.

Du kan också göra avdrag för parkeringskostnader vid arbetsplatsen om du har använt bilen i tjänst och uppfyller kraven på antal mil och dagar.

Du kan inte få avdrag om du har fått ersättning för resorna av din arbetsgivare.

Cykel

Du kan också göra avdrag för kostnader för att du tagit cykeln till jobbet. Det handlar dock inte om några större belopp: 350 kronor per år.

Avdrag för hemarbete?

Många arbetar hemifrån, helt eller delvis. Skatteverket får ibland frågor om vad som gäller för utlägg av exempelvis kontorsutrustning som skrivbord eller kontorsstol till hemmet. Det enkla svaret är att du inte kan göra avdrag för sådana kostnader, även om det finns undantag.

Detsamma gäller dator eller surfplatta. I regel anser Skatteverket att det är privata inköp, men om det skulle vara så att din arbetsgivare inte tillhandahåller dator och du behöver det för att kunna utföra ditt arbete, kan du ha rätt att göra avdrag.

Mobiltelefon

Du har i regel inte möjlighet att göra avdrag för inköp av mobiltelefon. Däremot kan du göra avdrag för samtalskostnader, om du kan bevisa att samtalen är gjorda i tjänsten.

Bläddra i senaste numret av våra e-tidningar

Bläddra i senaste numret av Kollega

Till Kollegas e-tidning

Bläddra i senaste Chef & Karriär

Till Chef & Karriärs e-tidning
Ekonomi

Försäkringar kan vara onödiga – det här ska du ha koll på

Många tecknar försäkringar som ska skydda vid sjukdom eller arbetslöshet. Men risken är att du betalar för ett skydd som du redan har - eller ändå inte får. Kolla det här innan du skriver på.
David Österberg Publicerad 6 oktober 2026, kl 06:30
Teckna försäkring
Att ha en försäkring som täcker kostnader vid sjukdom eller arbetslöshet kan vara smart. Men det gäller att läsa villkoren noga. Colourbox

Flera banker, låneförmedlare och försäkringsbolag erbjuder trygghetsförsäkringar. Försäkringarna kan exempelvis betala amorteringar och ränta om du blir arbetslös eller sjukskriven. Men risken är att försäkringen blir en onödig kostnad, enligt stiftelsen Konsumenternas Försäkringsbyrå.

En orsak är att försäkringstagaren inte uppfyller villkoren. De innehåller ofta krav på tillsvidareanställning eller att konsumenten ska vara arbetsför när försäkringen tecknas. Ofta ska försäkringen dessutom ha gällt under en viss tid innan ersättningen kan betalas ut.

–  Vi möter konsumenter som har betalat för en försäkring i tron att de har ett ekonomiskt skydd. Först när de behöver försäkringen upptäcker de att de inte uppfyller villkoren, säger Håkan Carlsson, jurist och specialist på personförsäkringar på Konsumenternas Försäkringsbyrå.

Exakt hur vanligt det är har han inga siffror på, men beskriver problemet som ”återkommande”.

– Vi har också en del ärenden där personer nekats ett lån, men ändå tecknats för en försäkring. Ofta upptäcker de inte det förrän fakturorna för premien börjar komma.

Många har skydd via fack och arbetsgivare

Många har dessutom redan ett visst skydd via exempelvis a-kassan, fackförbund eller arbetsgivaren. Vid arbetslöshet finns bland annat a-kassa och inkomstförsäkring. Vid sjukdom finns sjuklön, sjukpenning och ofta kollektivavtalade sjukförsäkringar via arbetsgivaren. Därför bör den som överväger en trygghetsförsäkring först kartlägga sitt befintliga skydd, enligt Konsumenternas Försäkringsbyrå.

– En extra försäkring kan ge ett kompletterande skydd, men kontrollera att det är något du faktiskt behöver och kan använda, säger Håkan Carlsson.

Hans råd är att ställa många frågor när en försäkring ska tecknas för att vara säker både på att man omfattas av den och att man behöver den.

– Men bolagen som säljer försäkringarna måste också ta ett större ansvar för att kontrollera att den person de säljer till uppfyller villkoren. Villkoren finns att läsa i avtalet, men i många fall är de inte tillräckligt tydliga.

Tre saker att kolla innan du tecknar trygghetsförsäkring

1.  Behovet av försäkringen
Kontrollera vilket skydd som redan finns genom till exempel a-kassa, fackförbund och arbetsgivare.

2.  Kravet för att få ersättning
Kontrollera vilka krav som gäller för att teckna försäkringen och för att senare få ersättning.

3.  Undantag i försäkringen
Läs förköpsinformationen och kontrollera när försäkringen inte gäller.

Ekonomi

6 saker du (kanske) inte vet om skilsmässor

Kan städhjälp påverka risken för skilsmässa? Och vem förlorar kvadratmeter när separationen är ett faktum? Här kommer svaren. Du får även veta hur många som skilt sig minst sex gånger.
Lena Michanek, David Österberg Publicerad 1 oktober 2026, kl 05:59
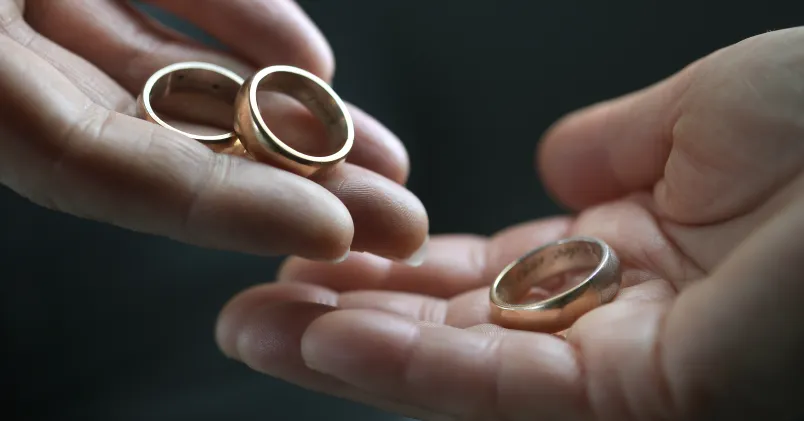
Händer och avtagna ringar
En skilsmässa kan ha stor ekonomisk påverkan - särskilt för kvinnor. Jenerik Henriksson /TT

1. Skilda kvinnor bor trängre än män  

En skilsmässa kan påverka ekonomin rejält. Särskilt hårt drabbas kvinnor. Nyskilda kvinnor får i genomsnitt 14 kvadratmeter mindre boyta efter en separation än män.

5. Äktenskapen håller drygt tio år

Äktenskap som avlutas genom skilsmässa håller i snitt 12,8 år. Flest nyskilda finns i åldersspannet 40-44 år. 

2. Städhjälp minskar risk för skilsmässa

Par som använder hushållsnära tjänster som städning, trädgårdsarbete och barnpassning separerar mer sällan.

3. Skilsmässor bland äldre ökar kraftigt

Antalet skilsmässor bland personer över 50 ökar kraftigt. Nu ska forskare vid Jönköping University ta reda på varför – och vilka konsekvenser det får för ekonomi och livssituation.

4. Oktober är vanligaste skilsmässomånaden

Sommaren verkar vara den tid på året då flest par börjar tröttna på varandra, för att sedan ta steget under hösten. Oktober är den månad då flest skilsmässoansökningar lämnas in, följt av juli och mars. 

6. Så många har skilt sig minst sex gånger

De flesta skiljer sig bara en gång i livet. Men det finns några som verkar ha gjort det till en vana att gifta sig och skilja sig. 262 personer i Sverige har skilt sig minst sex gånger.

Källor: Länsförsäkringar, Sirén, Lunds universitet och Jönköping University.