Hoppa till huvudinnehåll
Pension

Bättre pensioner för tjänstemän: ”En stor och positiv förändring”

Facken inom PTK och LO har kommit överens med Svenskt Näringsliv om nya kollektivavtal för tjänstepension. Totalt berörs 1,1 miljoner privatanställda tjänstemän.
Kamilla Kvarntorp Publicerad
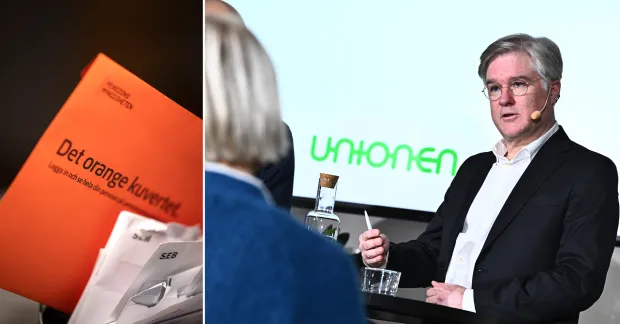
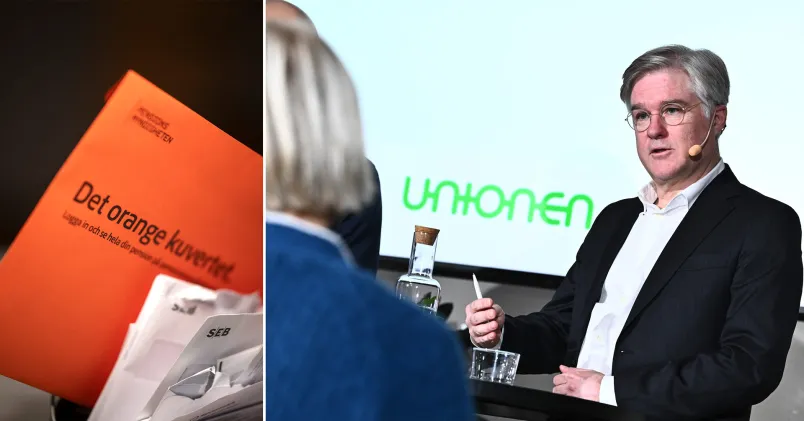
Martin Wästfelt, Unionen, framför Unionens logotyp samt en broschyr om pension.
Det nya pensionsavtalet innebär att arbetsgivarna ska betala in till tjänstepensionen från 24 till 67 års ålder. Förändringen berör 1,1 miljoner privatanställda tjänstemän. Foto: Anders Wiklund/TT/Claudio Bresciani/TT.

–  Vi är inte nöjda, men det är en stor och positiv förändring, säger Martin Wästfelt, Unionens förhandlingschef. 

Överenskommelsen innebär bland annat att arbetsgivarna börjar betala in till tjänstepensionen vid 24 års ålder, i stället för vid 25 som det är i dag. Pensionsinbetalningarna fortsätter sedan fram till 67 år i stället för till 66 år. Förändringen börjar gälla 1 januari 2028.

Martin Wästfelt konstaterar att det finns tjänstemän som börjar jobba innan de fyller 24 och de som fortsätter efter att de har fyllt 67 år.

–  Vårt långsiktiga mål är att du ska tjäna in till tjänstepensionen under alla år du jobbar. Det som kommer in till den enskilde tjänstemannens pensionskonto styr den slutliga pensionen. När vi lever längre måste vi ha samlat ihop mer pengar för att få en bra pension under alla år vi ska vara pensionärer, säger Martin Wästfelt.

Arbetsgivarna får rabatt på omställningsavgiften

Svenskt Näringsliv har tidigare ansett att det har blivit för kostsamt för arbetsgivarna att betala in till tjänstepensionen till 67 års ålder.

– Det har parterna hanterat genom att Svenskt Näringslivs medlemsföretag får en rabatt på den avgift som de betalar till omställningsorganisationen. Ur vårt perspektiv är det en bra lösning som inte belastar våra medlemmar på något sätt, säger Martin Wästfelt.

Svenskt Näringslivs vice vd Mattias Dahl är nöjd med överenskommelsen. Han säger att arbetsgivarna hela tiden varit öppna för att utöka åldersspannet för inbetalningar till kollektivavtalade pensioner och försäkringar.

– Kärnfrågan har varit hur de ökade kostnaderna ska hanteras. Parterna har tagit ansvar och landat i en välbalanserad lösning som säkrar tryggheten för de anställda samt värnar företagens konkurrenskraft, säger Mattias Dahl i ett pressmeddelande.

Det ska bli lättare att få omställningsstöd 

Överenskommelsen omfattar fler delar än pension, till exempel blir det lättare att kvalificera sig för stöd från TRR, en omställningsorganisation för privatanställda tjänstemän. PTK-förbunden går också över till en försäkring med föräldrapenningtillägg i stället för de föräldralöneregler som gäller i olika branschavtal.

– I ett antal av våra branschavtal ger lön över en viss nivå inte föräldralön. Så kommer det inte vara i den här försäkringen, här ersätts alla lönedelar, säger Martin Wästfelt.

För att överenskommelsen ska börja gälla krävs att alla berörda parter skriver under.

– Först då vet vi att allt faller på plats. Men vår bedömning är att så kommer att ske. Väldigt mycket står på spel. Om något hakar upp sig kan konflikt vänta, säger Martin Wästfelt.
Bläddra i senaste numret av våra e-tidningar

Bläddra i senaste numret av Kollega

Till Kollegas e-tidning

Bläddra i senaste Chef & Karriär

Till Chef & Karriärs e-tidning
Pension

Pensionsmyndigheten stoppar miljonbelopp – tips om felaktiga utbetalningar ökar kraftigt

Efter att Pensionsmyndigheten har ökat sin kontrollverksamhet har tips från allmänheten och andra myndigheter ökat med 170 procent. Förra året uppskattade man närmare 1,6 miljarder i felaktiga utbetalningar.
Lina Björk Publicerad 9 mars 2026, kl 06:01
Så stoppas felutbetalningar av pension och bostadstillägg – Pensionsmyndigheten skärper kontrollerna
Pensionsmyndigheten har byggt ut kontrollverksamheten sedan 2020. Det har bidragit till att tips om felaktiga utbetalningar ökat kraftigt, säger kontrollenhetschef Lisa Nordenhäll. Foto: Pontus Lundahl/TT/Pensionsmyndigheten

Felaktiga ersättningar och bidragsbrott beräknades kosta Pensionsmyndigheten närmare 1,6 miljarder kronor förra året. Antalet felaktiga utbetalningar från myndigheten syns tydlig i statistiken, men det beror till stor del på att man har förbättrat kontrollverksamheten. Det vanligaste misstaget Sveriges pensionärer gör är att de anmäler fel inkomst, eller flyttar utomlands och inte informerar Pensionsmyndigheten. 

– De flesta tror att vi får in ändrade uppgifter per automatik, men det mesta behöver man anmäla själv. En pensionär som är folkbokförd i Sverige men har sin egentliga hemvist i ett annat land innebär en stor källa till felaktiga utbetalningar, säger Lisa Nordenhäll, kontrollenhetschef på Pensionsmyndigheten. 

Kontrollverksamheten byggs ut – tipsen ökar med 170 procent

Sedan 2020 har Pensionsmyndigheten byggt ut sin kontrollverksamhet och börjat samarbeta mer med andra myndigheter. Man har anställt fler handläggare och startat bilaterala samarbeten. Och det har lönat sig. På fem år har tipsen om felaktiga utbetalningar ökat med 170 procent. 

– När det gäller myndigheter får vi så kallade impulser från bland andra Försäkringskassan, Kronofogden och gränspolisen. När det gäller tips från allmänheten kan det handla om man vill göra oss uppmärksamma på att någon avlidit eller har med sig garantipension och bostadstillägg trots att de inte bor i Sverige. 
 

Långa processer för återkrav: ”Rättssäkerhet tar tid”

Enligt Pensionsmyndighetens årsrapport för 2025 uppskattar man att 688 miljoner kronor betalades ut felaktigt i allmän pension, 892 miljoner kronor i bostadstillägg och äldreförsörjningsstöd och 7,2 miljoner kronor i efterlevandepension. Eftersom majoriteten av ersättningarna från myndigheten är livslånga kan det handla om stora belopp i återkrav. 

– Att upptäcka felaktiga utbetalningar i tid är bra både för oss och den som fått ersättning, eftersom det annars tickar på och blir väldigt mycket pengar, säger Lisa Nordenhäll.

Exakt hur stor del av återkraven som betalas tillbaka är svårt att svara på eftersom det är långa löptider mellan en stoppad utbetalning, utredning, möjlighet till överklagan och återkrav. 

Så undviker du felutbetalning från Pensionsmyndigheten

  • Informera Myndigheten om du reser utomlands under längre perioder.
  • Om du inte längre bor på den adress som du får bostadstillägg för.
  • Om du har tillgångar eller pension från ett annat land.
  • Om du blir ensamstående eller flyttar till ett äldreboende.
  • Om du flyttar ihop med någon du är gift med eller har barn med.
     

Ändringar kan göras direkt på Pensionsmyndighetens hemsida.  


Pension

Lista: Pensioneringens 7 faser

Vi säger inte att du ska låta bli att gå i pension. Men sätt dig gärna in i vad det innebär innan du skriver på något. Pensioneringens sju faser beskriver stadierna en tjänsteman kan gå igenom vid pensionering.
Johanna Rovira Publicerad 17 november 2025, kl 06:01
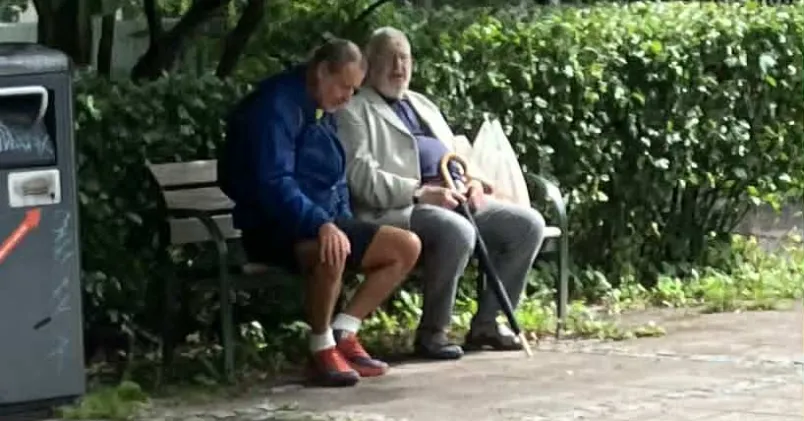
Två gubar på en parkbänk
Att hamna på en parkbänk som pensionär kan bli verklighet i ett av pensioneringens sju stadier. Men det behöver inte sluta där. Foto: Johanna Rovira
  1. Förväntansfasen

    Det här är den klart trevligaste fasen som infaller när du inser att du kan göra det du förmodligen längtat efter ett helt arbetsliv – bli herre över din egen tid genom att gå i pension. Kollegor lyckönskar dig och ger dig tårta och presenter - förhoppningsvis något mer användbart än en käpp och fågelfrön att mata duvorna med. Även om en del kanske kommer med ålderistiska pikar, kan du utgå från att de flesta bara är avundsjuka på din stundande frihet.


  2. Åh fasen-fasen

    Infinner sig när du plötsligt inser att du måste lämna ifrån dig din dator och din mobiltelefon och betala själv för gymkort, kaffe och frukt hädanefter. Denna fas kan också infalla när första pensionsutbetalningen dimper ner i brevlådan och du erfar att summan är betydligt lägre än vad du förväntat dig.


  3. Förnekelsefasen

    Förnekelse kan dyka upp lite nu och då, ofta när du hamnar på middagar och din bordsgranne frågar dig vad du gör. Att erkänna att du är pensionär kan bära emot de första tio åren eller så, en del löser problemen med att säga att de är friherrar eller svamla om styrelseuppdrag eller uppenbara hobbyer. Du befinner dig fortfarande i förnekelsefasen om du föraktfullt fnyser när biljettförsäljaren eller kassabiträdet försöker pracka på dig pensionärsrabatt.


  4. Besvikelsefasen

    När verkligheten börjar sjunka in och du upptäcker att det bara är gamlingar med på resan du bokade in för att fira friheten, kommer oftast besvikelsen krypande. Denna fas kan också infinna sig när du ryktesvägen nås av nyheten att din efterträdare blir avlastad av två assistenter och/eller att organisationsförändringen du förespråkat i årtionden plötsligt blir verklighet.


  5. Förhandlingsfasen

    Du försöker återfå kontrollen över ditt liv och när du stöter på din gamla chef undersöker du möjligheterna att få jobbet tillbaka. Man har ju viss ångerrätt när man köper en ny dammsugare, så varför inte när man går i pension? En mogen tjänsteman är trots allt billigare att anställa än någon ungtupp som knappt kan stava till verksamhetsplanering. 


  6. Depressionsfasen

    En period av nedstämdhet infinner sig när verkligheten blir allt mer påtaglig och du upptäcker att ingen har tid för dig, eftersom de har fullt upp med sina jobb. Känslan av utanförskap förvärras när du märker att arbetsgivare uppenbarligen lider av kollektiv åldersfobi och du får nej på eventuella ansökningar om att hoppa in som konsult. Du slår lovar utanför din gamla arbetsplats i hopp om att någon kollega ska dyka upp och bjuda in dig på kaffe. Till slut rotar du fram påsen med fågelfrö du fick av kollegorna och tar sikte på närmaste parkbänk.


  7. Acceptansfasen

    I detta slutliga skede börjar du acceptera förlusten av ditt jobb och dina kollegor och börjar snegla på fördelarna med din situation. Fem procent rabatt på ICA på tisdagar är inte ankskit. Du kanske anmäler dig till senioruniversitetet eller ansöker om medlemskap till PRO för att få tillgång till en rabatterad drejkurs. Det innebär inte att jobbabstinenesen försvinner helt, men du lär dig leva med tomheten efter jobbet och hittar sätt att gå vidare. 

Brasklapp: 

Pensionering är en unik process och alla går inte igenom samtliga faser i en bestämd ordning. Vissa kan hoppa över faserna helt och hållet och bli precis så lyckliga pensionärer som de hoppades bli.  


Pension

Studier påverkar din pension – ger flera tusen

En utbildning på högskola ger flera tusen mer i pension. Men det är viktigt att inte plugga för länge.
– Se till att komma ut i yrkeslivet så får du lön och tjänar in till din pension, säger Dan Adolphson Björck, pensionsekonom.
David Österberg Publicerad 15 maj 2025, kl 06:00
Spargris och pengar
Lönar det sig att plugga? Den som pluggar efter gymnasiet får högre pension än den som börjar jobba direkt efter studenten, enligt en rapport. Colourbox

Den som pluggar efter gymnasiet får oftast högre lön jämfört med den som börjar jobba direkt efter studenten. Högre lön betyder i sin tur oftast högre pension.

Å andra sidan innebär högre studier att man börjar jobba senare – vilket leder till färre år att tjäna in till pensionen.

Tjänsten Min Pension, som ägs av staten och pensionsbolagen, har i en ny rapport undersökt om det är bra eller dåligt för pensionen att plugga vidare. Enligt rapporten lönar det sig nästan alltid att skaffa sig en högskoleutbildning. Snittpensionen för en person som börjar jobba efter gymnasiet är 26 100 kronor, medan en akademiker i snitt får 29 300 – en skillnad på 3 200 kronor (se faktaruta).

Anledningen till den högre pensionen är framför allt högre lön, som i sin tur påverkar både tjänstepensionen och den allmänna pensionen, enligt rapporten. Akademiker kan dessutom ofta arbeta högre upp i åldrarna.

Pensionen grundar sig på alla inkomster

Men det gäller att tänka till innan man påbörjar studierna. Om kurserna eller programmet inte leder till ett högre betalt jobb blir pensionen lägre än för den som inte pluggar. Det beror på att varje arbetad månad ger ett tillskott till pensionen. Tidigare räckte det att ha jobbat 30 år för att få full pension. Nu räknas varje år, vilket gör det viktigare att jobba många år.

– Utbilda dig gärna men övervintra inte på högskola eller universitet. Se till att komma ut i yrkeslivet så får du lön och tjänar in till din pension, säger Dan Adolphson Björck, pensionsekonom på Min Pension.

Dan Adolphson Björck
Dan Adolphson Björck Foto: Rosie Alm

Alla som har jobbat får allmän pension. Den grundar sig på alla inkomster som man har betalat skatt för.

Om man pluggar med studiemedel tjänar man också in till sin pension, men mindre än om man skulle ha jobbat. Den som jobbar och tjänar 20 000 kronor i månaden tjänar in 4 000 kronor till pensionen varje månad. Den som pluggar med fullt studiebidrag tjänar in 800 kronor i månaden till pensionen, enligt rapporten.

Även unga kan få tjänstepension

Om man jobbar har man dessutom chansen att få tjänstepension. Tidigare kunde man oftast inte få tjänstepension innan man fyllt 25, men det är ändrat nu.

Ytterligare en anledning att börja jobba tidigt är att en del av pensionspengarna placeras i fonder. Ju tidigare pengarna placeras, desto större är chansen till god avkastning.