Hoppa till huvudinnehåll
Pension

Hela pensionen till dig själv eller en del till familjen?

Hur ska man tänka när man väljer efterlevandeskydd? Pensionsexperten Staffan Ström, på tjänstepensionsföretaget Alecta, ger sina bästa tips.
Anita Täpp Publicerad
Collectum
Collectum

Den som inte har familj ska självklart inte heller välja efterlevandeskydd. Men om man har familj så ska man börja med att ställa sig frågan om hur ekonomin blir för de efterlevande om man skulle gå bort, säger Staffan Ström.

– Ofta behövs någon form av skydd, men det är inte självklart. Man kan ju till exempel ha en högavlönad partner eller ha en förmögenhet i familjen.

– När vi har tittat på vilka det är som väljer de här skydden är det i första hand lågavlönade kvinnor. De kryssar i alla sorters efterlevandeskydd eftersom de vill ta ansvar för sin familj till och med efter döden. Deras högavlönade make, om jag generaliserar lite, kryssar inte i något. Han tänker att det är bättre att pengarna går till hans egen pension och tror sig vara odödlig. Egentligen borde det naturligtvis vara tvärtom, att han borde tänka på sin lågavlönade partner.

Så det är alltså värt mycket att ta bort det?
– Under den första halvan av yrkeslivet, när barnen är små och man ofta har små marginaler i familjens ekonomi, är skydden väldigt bra att ha och de är inte dyra. Men när man börjar närma sig pensionen ska man fundera på om de verkligen behövs fortfarande. Den här typen av skydd blir oftare dyrare ju äldre man är, och genom att välja bort dem kan man bättra på sin egen pension. En beräkning från Collectum visar till exempel att man kan höja sin egen tjänstepension med uppåt 20 procent om man väljer bort återbetalningsskyddet i samband med att man går i pension.  

– Ett bra tillfälle att fundera över vilket skydd familjen egentligen behöver är när barnen flyttat hemifrån och har egen försörjning. Då tycker jag att man ska sätta sig ner med sin partner och räkna på vad som händer med ekonomin om någon går bort. Om den efterlevande klarar sig på sin egen inkomst behövs inga skydd längre. Men om det blir svårt att klara sig på en inkomst kan det vara bra att ha kvar skydden.

Hur ska jag göra om jag har familjepension till mina efterlevande?
– Familjepensionen är på många sätt en väldigt bra försäkring. Den gäller med fullt belopp från första dagen på jobbet, den anpassas automatiskt efter hur många barn man har och den ger min make/make ersättning hela livet ut, oavsett hur gammal jag är vid dödsfallet. Men för den som inte har någon familj eller inte har något behov av att skydda dem ekonomiskt vid dödsfall är den såklart onödig. Då kan man välja bort den och istället få lite större inbetalningar till sin egen pension istället. Men det gäller att tänka sig för. Har man en gång valt bort den kan man inte återgå till den igen.

Det händer att företag i dag vill ha samma pensionsplan för alla anställda och då har ITP1. Vad händer med min familjepension om jag byter till en sådan arbetsgivare? Eller om jag avsäger mig familjepensionen i medelåldern?
– 
Då får dina anhöriga det som hann tjänas in till familjepensionen fram till dess att du bytte arbetsgivare eller valde bort familjepensionen.

Vad kan jag göra om jag har familjepension som imn sambo inte kan dra nytta av?
– Då tycker jag att du ska välja bort familjepensionen. Då styrs inbetalningarna om till din ITPK istället, och i den kan du välja återbetalningsskydd som ska gå till din sambo. Och glöm inte att samtidigt fylla i ett förmånstagarförordnande så att din sambo får dina TGL-pengar, säger Staffan Ström.

Bläddra i senaste numret av våra e-tidningar

Bläddra i senaste numret av Kollega

Till Kollegas e-tidning

Bläddra i senaste Chef & Karriär

Till Chef & Karriärs e-tidning
Pension

Bättre pensioner för tjänstemän: ”En stor och positiv förändring”

Facken inom PTK och LO har kommit överens med Svenskt Näringsliv om nya kollektivavtal för tjänstepension. Totalt berörs 1,1 miljoner privatanställda tjänstemän.
Kamilla Kvarntorp Publicerad 10 november 2026, kl 15:06
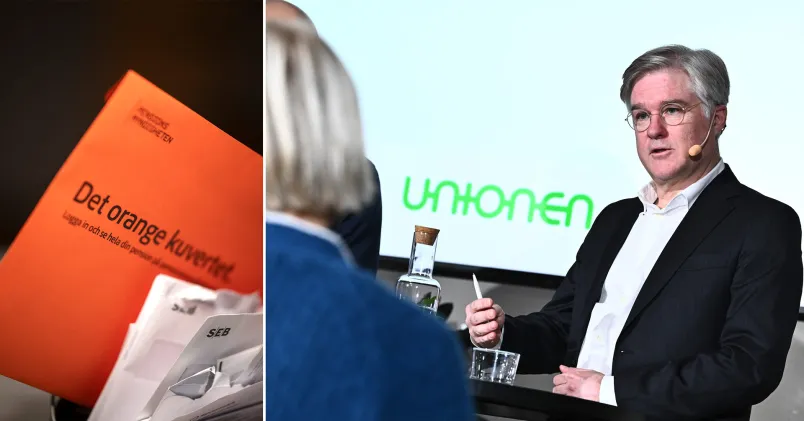
Martin Wästfelt, Unionen, framför Unionens logotyp samt en broschyr om pension.
Det nya pensionsavtalet innebär att arbetsgivarna ska betala in till tjänstepensionen från 24 till 67 års ålder. Förändringen berör 1,1 miljoner privatanställda tjänstemän. Foto: Anders Wiklund/TT/Claudio Bresciani/TT.

–  Vi är inte nöjda, men det är en stor och positiv förändring, säger Martin Wästfelt, Unionens förhandlingschef. 

Överenskommelsen innebär bland annat att arbetsgivarna börjar betala in till tjänstepensionen vid 24 års ålder, i stället för vid 25 som det är i dag. Pensionsinbetalningarna fortsätter sedan fram till 67 år i stället för till 66 år. Förändringen börjar gälla 1 januari 2028.

Martin Wästfelt konstaterar att det finns tjänstemän som börjar jobba innan de fyller 24 och de som fortsätter efter att de har fyllt 67 år.

–  Vårt långsiktiga mål är att du ska tjäna in till tjänstepensionen under alla år du jobbar. Det som kommer in till den enskilde tjänstemannens pensionskonto styr den slutliga pensionen. När vi lever längre måste vi ha samlat ihop mer pengar för att få en bra pension under alla år vi ska vara pensionärer, säger Martin Wästfelt.

Arbetsgivarna får rabatt på omställningsavgiften

Svenskt Näringsliv har tidigare ansett att det har blivit för kostsamt för arbetsgivarna att betala in till tjänstepensionen till 67 års ålder.

– Det har parterna hanterat genom att Svenskt Näringslivs medlemsföretag får en rabatt på den avgift som de betalar till omställningsorganisationen. Ur vårt perspektiv är det en bra lösning som inte belastar våra medlemmar på något sätt, säger Martin Wästfelt.

Svenskt Näringslivs vice vd Mattias Dahl är nöjd med överenskommelsen. Han säger att arbetsgivarna hela tiden varit öppna för att utöka åldersspannet för inbetalningar till kollektivavtalade pensioner och försäkringar.

– Kärnfrågan har varit hur de ökade kostnaderna ska hanteras. Parterna har tagit ansvar och landat i en välbalanserad lösning som säkrar tryggheten för de anställda samt värnar företagens konkurrenskraft, säger Mattias Dahl i ett pressmeddelande.

Det ska bli lättare att få omställningsstöd 

Överenskommelsen omfattar fler delar än pension, till exempel blir det lättare att kvalificera sig för stöd från TRR, en omställningsorganisation för privatanställda tjänstemän. PTK-förbunden går också över till en försäkring med föräldrapenningtillägg i stället för de föräldralöneregler som gäller i olika branschavtal.

– I ett antal av våra branschavtal ger lön över en viss nivå inte föräldralön. Så kommer det inte vara i den här försäkringen, här ersätts alla lönedelar, säger Martin Wästfelt.

För att överenskommelsen ska börja gälla krävs att alla berörda parter skriver under.

– Först då vet vi att allt faller på plats. Men vår bedömning är att så kommer att ske. Väldigt mycket står på spel. Om något hakar upp sig kan konflikt vänta, säger Martin Wästfelt.