Hoppa till huvudinnehåll
Ekonomi

Rekordmånga skuldsatta hos Kronofogden

Nästan 450 000 personer hade skulder hos Kronofogden förra året – en ökning med 12 procent. Experter pekar på otrygga villkor och ökade återkrav.
Lina Björk Publicerad
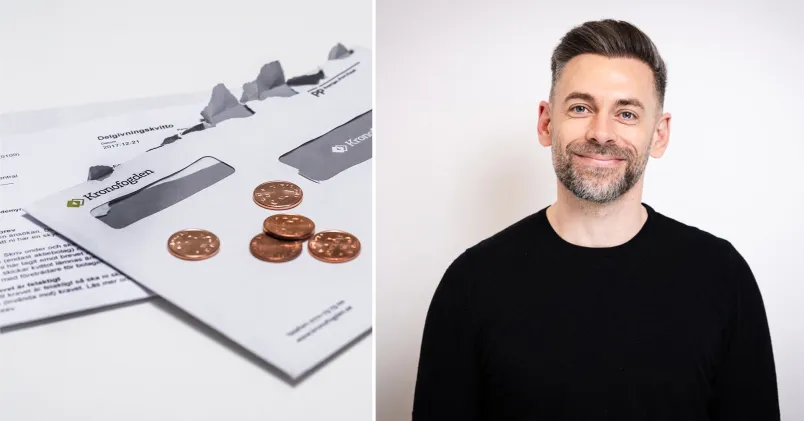
Tvådelad bild: Kronofogden-dokument med mynt samt skuldrådgivaren Kristofer Krmpotic . Används till text om skuldsättning och skuldrådgivning.
Skulder hos Kronofogden ökar – enligt skuldrådgivaren handlar det ofta om sjukdom, arbetslöshet eller separation snarare än ”slarv”. Foto: Henrik Holmberg / TT

Förra året hade nästan 450 000 personer skulder hos Kronofogden, på sammanlagt 154 miljarder kronor. Det är en ökning med 12 procent jämfört med året innan. Allra mest skuldsatt är man i åldrarna 35 till 44 år.

Kristofer Krmpotic har arbetat som budget-och skuldrådgivare i Stockholm under många år. I sitt jobb har han mött tusentals personer som kämpar med ekonomin. Några av oaktsamhet och dåliga beslut, men majoriteten genom en livshändelse, sjukdom eller familjesituation. 

– Debatten kring skuldsatta handlar ofta om att man är ansvarslös och har sig själv att skylla. Så kan det vara i vissa fall, men de allra flesta jag träffar har varit med om situationer de inte kan styra över: De blir sjuka, arbetslösa eller separerar och får ökade levnadskostnader.

Återkrav från Föräskringskassan

En annan vanlig orsak är osäkra anställningar. Personer som aldrig vet hur många timmar de får jobba varje månad söker bostadsbidrag för att kunna betala hyran. Visar det sig att de får jobba fler timmar än de räknat med, får de ett återkrav av Försäkringskassan, som enligt Kristofer Krmpotic kan leda till långvarig skuldsättning. Han menar att situationen dessutom ofta eskalerar för att det finns en skam i att ha en problematisk ekonomi. Och att många drar sig för att söka hjälp. 

– Det har ofta gått lång tid innan man söker hjälp. Det är skamligt att inte kunna betala räkningar eller ge barnen vad de vill ha. Samtidigt upplever många en enorm lättnad när de berättar om sina skulder och tar tag i problemet. 

De flesta jag träffar har varit med om situationer de inte kan styra över

Kristofer Krmpotic ser flera stora orsaker till att skuldberget har växt under åren. En del var avregleringen av kreditmarknaden under mitten av 1980-talet. En lånefest som släpptes lös och ännu inte har stoppats fullt ut. En annan del är ett välfärdssystem med grovmaskigt nät. 

– Ta reformeringen av a-kassan som exempel. De mest utsatta får inte stöd, eller får sitt stöd tidsbegränsat. Det gör att folk faller längre ned och får svarare att ta sig upp. 

Återkraven sticker ut i skuldstatistiken

Enligt Kronofogdens senaste rapport handlar de största skulderna bland enskilda om lån, krediter, abonnemang och exempelvis statliga återkrav. Just statliga återkrav, alltså att en myndighet som CSN, a-kassan eller Försäkringskassan begär tillbaka pengar har ökat med 59 procent sedan förra året. Av det totala skuldbeloppet är 30 procent räntor och avgifter. 
Bläddra i senaste numret av våra e-tidningar

Bläddra i senaste numret av Kollega

Till Kollegas e-tidning

Bläddra i senaste Chef & Karriär

Till Chef & Karriärs e-tidning
Ekonomi

Försäkringar kan vara onödiga – det här ska du ha koll på

Många tecknar försäkringar som ska skydda vid sjukdom eller arbetslöshet. Men risken är att du betalar för ett skydd som du redan har - eller ändå inte får. Kolla det här innan du skriver på.
David Österberg Publicerad 6 oktober 2026, kl 06:30
Teckna försäkring
Att ha en försäkring som täcker kostnader vid sjukdom eller arbetslöshet kan vara smart. Men det gäller att läsa villkoren noga. Colourbox

Flera banker, låneförmedlare och försäkringsbolag erbjuder trygghetsförsäkringar. Försäkringarna kan exempelvis betala amorteringar och ränta om du blir arbetslös eller sjukskriven. Men risken är att försäkringen blir en onödig kostnad, enligt stiftelsen Konsumenternas Försäkringsbyrå.

En orsak är att försäkringstagaren inte uppfyller villkoren. De innehåller ofta krav på tillsvidareanställning eller att konsumenten ska vara arbetsför när försäkringen tecknas. Ofta ska försäkringen dessutom ha gällt under en viss tid innan ersättningen kan betalas ut.

–  Vi möter konsumenter som har betalat för en försäkring i tron att de har ett ekonomiskt skydd. Först när de behöver försäkringen upptäcker de att de inte uppfyller villkoren, säger Håkan Carlsson, jurist och specialist på personförsäkringar på Konsumenternas Försäkringsbyrå.

Exakt hur vanligt det är har han inga siffror på, men beskriver problemet som ”återkommande”.

– Vi har också en del ärenden där personer nekats ett lån, men ändå tecknats för en försäkring. Ofta upptäcker de inte det förrän fakturorna för premien börjar komma.

Många har skydd via fack och arbetsgivare

Många har dessutom redan ett visst skydd via exempelvis a-kassan, fackförbund eller arbetsgivaren. Vid arbetslöshet finns bland annat a-kassa och inkomstförsäkring. Vid sjukdom finns sjuklön, sjukpenning och ofta kollektivavtalade sjukförsäkringar via arbetsgivaren. Därför bör den som överväger en trygghetsförsäkring först kartlägga sitt befintliga skydd, enligt Konsumenternas Försäkringsbyrå.

– En extra försäkring kan ge ett kompletterande skydd, men kontrollera att det är något du faktiskt behöver och kan använda, säger Håkan Carlsson.

Hans råd är att ställa många frågor när en försäkring ska tecknas för att vara säker både på att man omfattas av den och att man behöver den.

– Men bolagen som säljer försäkringarna måste också ta ett större ansvar för att kontrollera att den person de säljer till uppfyller villkoren. Villkoren finns att läsa i avtalet, men i många fall är de inte tillräckligt tydliga.

Tre saker att kolla innan du tecknar trygghetsförsäkring

1.  Behovet av försäkringen
Kontrollera vilket skydd som redan finns genom till exempel a-kassa, fackförbund och arbetsgivare.

2.  Kravet för att få ersättning
Kontrollera vilka krav som gäller för att teckna försäkringen och för att senare få ersättning.

3.  Undantag i försäkringen
Läs förköpsinformationen och kontrollera när försäkringen inte gäller.