Hoppa till huvudinnehåll
Ekonomi

Så påverkas jobben av den svaga kronan

Den svenska kronan är svagare än på mycket länge. Kronan har rasat 30 procent mot euron och 50 procent mot dollarn de senaste sju åren, vilket får stora konsekvenser för svensk ekonomi. Men Unionens chefsekonom ser både för- och nackdelar med den svaga kronkursen.
Sofia Broomé Publicerad
Jessica Gow/TT
Det finns både för- och nackdelar med en svag krona, enligt Unionens chefsekonom. Jessica Gow/TT

Unionens chefsekonom Katarina Lundahl menar att det i synnerhet är den svenska kronans kraftiga försvagning under de senaste månaderna som har aktualiserat debatten men att försvagningen har pågått under lång tid. Hon menar att den svagare kronkursen är en del i en större trend, där små valutor försvagas i relation till stora valutor, som euron och dollarn, i tider av osäkerhet

Katarina Lundahl menar att det finns både fördelar och nackdelar med en svag kronkurs.

Utlandsresorna och uppehället utomlands blir dyrare och det är inte bara gentemot euron och dollarn som den svenska kronan har försvagats. Det är den tydligaste privatekonomiska konsekvensen.

Exportföretagen gynnas för det mesta av den svaga kronan och det leder till fler industrijobb. För företag som framför allt gynnas av den svaga kronan kan det ge en dopningseffekt som på sikt gör omställningstrycket på industrin för lågt, det menar vissa ekonomer men eftersom det inte bara är låga priser som svenska företag konkurrerar med är dopningseffekten inte särskilt oroande menar Katarina Lundahl:

– Volvo, till exempel, säljer ju inte bilar framför allt för att de är billigast. Det är andra faktorer som säkerhet, service och teknisk utveckling som svenska företag konkurrerar med. Samtidigt kan så klart priset påverka försäljningen på marginalen och en svag krona gör exportvinsterna större räknat i svenska kronor.

Men för parti- och detaljhandeln innebär den låga kursen att det blir dyrare att köpa in varor från andra länder och konkurrensen på nätet gör att det är svårt att höja priserna i butikerna. Därför blir vinsterna lägre och förlusterna större. Stora sparkrav och konkurser bland de svenska klädkedjor som vi har sett exempel på den senaste tiden, nu senast JC, Weekday och Gina Tricot har dock snarare strukturella orsaker menar hon, som till exempel digitaliseringen.

Läs mer: JC i konkurs

Läs mer: Hälften av de varslade blir kvar på Gina Tricot

– Dessutom är det ju så att om du köper varor på nätet från utländska företag får du ändå betala för att kronan står lågt, det borde ju vara samma prishöjning där som i butikerna, menar hon.

Den svaga kronan leder även till större kostnader för de små och medelstora företagen som importerar komponenter och tillbehör till varor som de tillverkar. De drabbas hårt eftersom de inte likt de stora importföretagen har resurser att minska riskerna genom att noga följa valutakurserna och skriva valutasäkringskontrakt, skriver Svenska Dagbladet.

För privatspararna blir det dyrare att satsa på utländska aktier och fonder och lägger man alla ägg i samma korg och enbart satsar på svenskt kan det bli riskabelt på sikt.

Enligt Dagens Nyheter anser de svenska affärsbankerna att den svenska kronan är undervärderad och experterna är förbryllade över den svaga kronan men DN har listat fem möjliga orsaker:

  • Höga räntor lockar utländska investerare men Riksbankens signalpolitik med låga räntor försvagar kronan.

  • Osäkerheten på bostadsmarknaden till följd av amorteringskraven, har gjort att det byggs mindre och det har påverkat tillväxten och kronkursen.

  • Ett överskott i statsbudgeten i kombination med låga styrräntor har också påverkat kronkursen. Lägre överskott hade enligt DN hjälpt Riksbanken att höja räntorna tidigare.

  • Den Europeiska centralbanken som styr euron har haft problem med för låg inflation och har haft svårt att nå inflationsmålet på två procent. Sverige ligger närmare det målet och valutan stärks i de länder som har den lägre inflationen.

  • Den amerikanska centralbanken har höjt styrräntorna och det har gjort att dollarn har stigit i värde. Samtidigt har Donald Trumps ekonomiska åtgärder, så som drastiska skattesänkningar och handelskriget mot Kina bidragit till turbulensen i världsekonomin. Det bidrar till att placerare undviker kronan. Dessutom är det många som tror att Sveriges exportberoende ekonomi kommer att drabbas av handelskriget.
Bläddra i senaste numret av våra e-tidningar

Bläddra i senaste numret av Kollega

Till Kollegas e-tidning

Bläddra i senaste Chef & Karriär

Till Chef & Karriärs e-tidning
Ekonomi

Försäkringar kan vara onödiga – det här ska du ha koll på

Många tecknar försäkringar som ska skydda vid sjukdom eller arbetslöshet. Men risken är att du betalar för ett skydd som du redan har - eller ändå inte får. Kolla det här innan du skriver på.
David Österberg Publicerad 6 oktober 2026, kl 06:30
Teckna försäkring
Att ha en försäkring som täcker kostnader vid sjukdom eller arbetslöshet kan vara smart. Men det gäller att läsa villkoren noga. Colourbox

Flera banker, låneförmedlare och försäkringsbolag erbjuder trygghetsförsäkringar. Försäkringarna kan exempelvis betala amorteringar och ränta om du blir arbetslös eller sjukskriven. Men risken är att försäkringen blir en onödig kostnad, enligt stiftelsen Konsumenternas Försäkringsbyrå.

En orsak är att försäkringstagaren inte uppfyller villkoren. De innehåller ofta krav på tillsvidareanställning eller att konsumenten ska vara arbetsför när försäkringen tecknas. Ofta ska försäkringen dessutom ha gällt under en viss tid innan ersättningen kan betalas ut.

–  Vi möter konsumenter som har betalat för en försäkring i tron att de har ett ekonomiskt skydd. Först när de behöver försäkringen upptäcker de att de inte uppfyller villkoren, säger Håkan Carlsson, jurist och specialist på personförsäkringar på Konsumenternas Försäkringsbyrå.

Exakt hur vanligt det är har han inga siffror på, men beskriver problemet som ”återkommande”.

– Vi har också en del ärenden där personer nekats ett lån, men ändå tecknats för en försäkring. Ofta upptäcker de inte det förrän fakturorna för premien börjar komma.

Många har skydd via fack och arbetsgivare

Många har dessutom redan ett visst skydd via exempelvis a-kassan, fackförbund eller arbetsgivaren. Vid arbetslöshet finns bland annat a-kassa och inkomstförsäkring. Vid sjukdom finns sjuklön, sjukpenning och ofta kollektivavtalade sjukförsäkringar via arbetsgivaren. Därför bör den som överväger en trygghetsförsäkring först kartlägga sitt befintliga skydd, enligt Konsumenternas Försäkringsbyrå.

– En extra försäkring kan ge ett kompletterande skydd, men kontrollera att det är något du faktiskt behöver och kan använda, säger Håkan Carlsson.

Hans råd är att ställa många frågor när en försäkring ska tecknas för att vara säker både på att man omfattas av den och att man behöver den.

– Men bolagen som säljer försäkringarna måste också ta ett större ansvar för att kontrollera att den person de säljer till uppfyller villkoren. Villkoren finns att läsa i avtalet, men i många fall är de inte tillräckligt tydliga.

Tre saker att kolla innan du tecknar trygghetsförsäkring

1.  Behovet av försäkringen
Kontrollera vilket skydd som redan finns genom till exempel a-kassa, fackförbund och arbetsgivare.

2.  Kravet för att få ersättning
Kontrollera vilka krav som gäller för att teckna försäkringen och för att senare få ersättning.

3.  Undantag i försäkringen
Läs förköpsinformationen och kontrollera när försäkringen inte gäller.

Ekonomi

6 saker du (kanske) inte vet om skilsmässor

Kan städhjälp påverka risken för skilsmässa? Och vem förlorar kvadratmeter när separationen är ett faktum? Här kommer svaren. Du får även veta hur många som skilt sig minst sex gånger.
Lena Michanek, David Österberg Publicerad 1 oktober 2026, kl 05:59
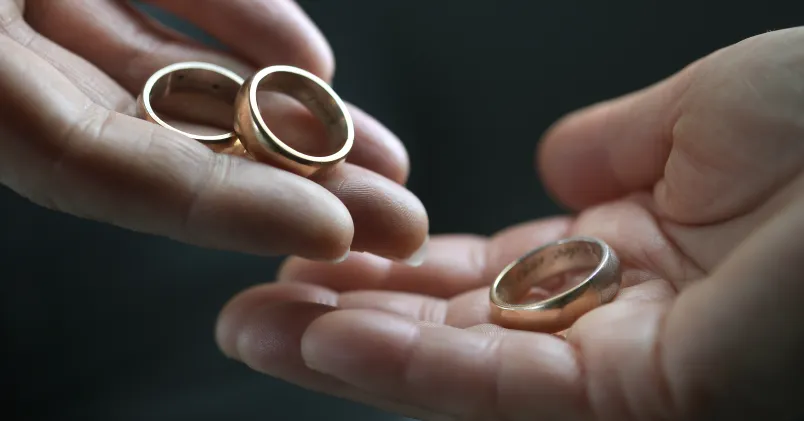
Händer och avtagna ringar
En skilsmässa kan ha stor ekonomisk påverkan - särskilt för kvinnor. Jenerik Henriksson /TT

1. Skilda kvinnor bor trängre än män  

En skilsmässa kan påverka ekonomin rejält. Särskilt hårt drabbas kvinnor. Nyskilda kvinnor får i genomsnitt 14 kvadratmeter mindre boyta efter en separation än män.

5. Äktenskapen håller drygt tio år

Äktenskap som avlutas genom skilsmässa håller i snitt 12,8 år. Flest nyskilda finns i åldersspannet 40-44 år. 

2. Städhjälp minskar risk för skilsmässa

Par som använder hushållsnära tjänster som städning, trädgårdsarbete och barnpassning separerar mer sällan.

3. Skilsmässor bland äldre ökar kraftigt

Antalet skilsmässor bland personer över 50 ökar kraftigt. Nu ska forskare vid Jönköping University ta reda på varför – och vilka konsekvenser det får för ekonomi och livssituation.

4. Oktober är vanligaste skilsmässomånaden

Sommaren verkar vara den tid på året då flest par börjar tröttna på varandra, för att sedan ta steget under hösten. Oktober är den månad då flest skilsmässoansökningar lämnas in, följt av juli och mars. 

6. Så många har skilt sig minst sex gånger

De flesta skiljer sig bara en gång i livet. Men det finns några som verkar ha gjort det till en vana att gifta sig och skilja sig. 262 personer i Sverige har skilt sig minst sex gånger.

Källor: Länsförsäkringar, Sirén, Lunds universitet och Jönköping University. 

Ekonomi

7 tips: Så klarar du ekonomin som småbarnsförälder

Inkomsten kan sjunka under föräldraledigheten samtidigt som barnvagn, bilbarnstol och annan utrustning innebär nya utgifter. Här är sju råd som kan stärka ekonomin före och under småbarnsåren.
Lena Michanek Publicerad 17 september 2026, kl 06:01
Litet barn fastspänt i ett babyskydd i baksätet på en bil medan en vuxen person sitter vid ratten.
Barnvagn, bilbarnstol och annan utrustning kan innebära stora engångsutgifter under barnets första tid. Samtidigt kan föräldraledigheten ge hushållet lägre inkomst. Foto: Colourbox

1. Högre inkomst kan ge högre föräldrapenning

Föräldrapenningen bygger på hur mycket du har jobbat och tjänat under tiden innan barnet föds. Om du tjänar mindre än taket på 592 000 kronor per år (2026) är det ekonomiskt fördelaktigt att jobba så mycket som möjligt under den period som ligger till grund för din sjukpenninggrundade inkomst (SGI). 

Det kan handla om heltid i stället för deltid, att få upp lönen, ta extra pass, jobba övertid och att ta fler ob-pass. En ny lön måste dock gälla i minst sex månader. 

2. Kollektivavtal kan ge extra föräldralön

I de flesta större kollektivavtal ingår att arbetsgivaren betalar ut en extra ekonomisk ersättning utöver föräldrapenningen, så kallad föräldralön, under en period. Vanligen får du runt 10 procent av lönen under några månader, men det kan se olika ut. 

Unionens kollektivavtal ger föräldralön i upp till sex månader, beroende på hur länge du varit anställd.

3. Föräldralediga kan ansöka om lägre fackavgift

Avgiften till många fackförbund baseras på inkomst och reduceras vid föräldraledighet. Medlemmar i Unionen kan ansöka om tillfälligt sänkt avgift vid föräldraledighet, studieledighet eller sjukskrivning. 

4. Begagnade barnprylar kan minska utgifterna

Det går att spara mycket pengar på att inte köpa ny utrustning och nya kläder. Skillnaden mellan exempelvis en ny barnvagn och en med ett par år på nacken kan vara många tusenlappar. 

5. Hemlagad barnmat kan bli billigare

Att laga egen mat i stället för att köpa färdig barnmat sparar en hel del pengar. Ofta fungerar samma mat som resten av familjen äter om den är allsidig, men utan salt och i mosad form.

6. Skydda din SGI 

För att behålla din SGI behöver du ta ut hel föräldrapenning från Försäkringskassan från det att barnet fyller ett år. 

7. Jobba under din föräldraledighet 

Det går att avbryta sin föräldraledighet och jobba tillfälligt om man är överens med sin arbetsgivare. Det går dock inte att få föräldrapenning de dagar man jobbar. 

Tänk också på att man bara har rätt att ta ut tre perioder av föräldraledighet under ett år, om man inte kommer överens med sin arbetsgivare om något annat. 

Källor: swedbank.se, forsakringskassan.se, unionen.se, foraldraliv.se

SGI, föräldrapenning och föräldralön

  • SGI: Den sjukpenninggrundande inkomsten påverkar hur mycket du kan få i föräldrapenning. SGI:n beräknas utifrån din arbetsinkomst, upp till ett inkomsttak.
  • Föräldrapenning: Ersättning från Försäkringskassan när du avstår från arbete för att ta hand om barn. Ersättningens storlek beror bland annat på din SGI och hur många dagar du tar ut.
  • Föräldralön: Extra ersättning från arbetsgivaren utöver föräldrapenningen. Den kan ingå i kollektivavtalet. Belopp och utbetalningstid varierar mellan avtalen.
  • Efter ettårsdagen: När barnet har fyllt ett år kan du behöva ta ut föräldrapenning för den tid du inte arbetar för att skydda din SGI. Vad som krävs beror på hur mycket du arbetar och är ledig.

Kontrollera alltid aktuella regler hos Försäkringskassan och villkoren i kollektivavtalet på din arbetsplats.