Hoppa till huvudinnehåll
Ekonomi

Lär dig spara till en buffert

Om du förlorar jobbet, om du måste laga tänderna, om en kyl lägger av eller om taket på huset måste läggas om – allt kräver att du har ett sparkapital på banken.
Ola Rennstam Publicerad
Fredrik Sandberg/TT
De flesta som har en inkomst har möjlighet att lägga undan något, menar sparekonomen Sharon Lavie. Fredrik Sandberg/TT

Trots att en buffert är nödvändig för oförutsedda händelser saknar väldigt många ett sparkapital att ta av. Vart fjärde hushåll skulle inte klara en extra utgift på 15 000 kronor.

– De allra flesta är medvetna om att en buffert är bra att ha men sätter sig aldrig ner och gör de förändringar som krävs. Många gånger beror det på att man upplever slutsumman som ouppnåelig, men man måste börja med små steg – ett litet sparande är bättre än inget, säger Sharon Lavie, familjeekonom på Ikanobanken.

– Buffertsparandet är det viktigaste sparandet av alla. Det ger trygghet och en frihetskänsla att veta att du klarar dig. Man kan vara helt säker på att alla kommer att få en oförutsedd utgift vid minst ett tillfälle i livet.

Hur kommer man då i gång med buffertsparandet? Sharon Lavies tips är att först och främst skapa ett sparkonto med automatisk överföring av beloppet du beslutat dig för att lägga undan varje månad.

– På så sätt ser du aldrig pengarna och det blir lättare att hålla i sparandet över tid och inte ge upp eller börja nalla av det till annat, säger hon.

Pengarna ska vara lätta att komma åt, de ska absolut inte låsas in på konton där det kostar att göra uttag eller med bindningstid. Hög avkastning är inte så viktigt för just buffertpengarna.

Man bör kunna klara sina kostnader under två till tre månader

Nästa steg är att göra en budget. Ta fram kontoutdrag för de senaste tre månaderna och gå igenom alla dina fasta kostnader och andra utgifter. Skriv ner hur mycket som spenderas på kläder, mat och annat. Gå också igenom fasta utgifter som avtal och abonnemang, ofta räcker det med ett telefonsamtal för att få till bättre villkor eller lägre kostnader. Fundera på om det finns poster som det går att skära i.

– En budget ger koll på din ekonomi. Fråga dig själv om det går att prioritera annorlunda och om det är rimliga kostnader. Tycker man att det är svårt att veta vad en rimlig matkostnad för en familj är kan man göra en kalkyl och jämföra på Konsumentverkets hemsida. Att skippa alla spontaninköp under en period kan göra stor skillnad och för många blir det lite av en sport att spara, säger Sharon Lavie.

Oavsett om du sparar till din pension, din semester eller en buffert är det viktigt att ha en tydlig målbild av vad pengarna ska användas till. En annan sak att tänka på är att anpassa munnen efter matsäcken.

– Sparandet måste vara dynamiskt, det behöver inte vara samma belopp i 20 år framöver – anpassa det efter din situation och var inte för hård mot dig själv. Blir du arbetslös går det kanske inte att spara 1 000 kronor i månaden utan då får 200 vara gott nog en period, säger Sharon Lavie.

Hur stor bör då en buffert vara? En tumregel är att man ska kunna klara sina kostnader under två till tre månader. Bor man i hus finns det saker som kan gå sönder medan den som bor i hyresrätt inte behöver lika stort belopp. Hur familjesituationen ser ut spelar också roll.

– Det är dina fasta utgifter som avgör hur mycket du behöver. Ibland är det fördröjningar i systemen – om du blir sjuk eller förlorar jobbet kan det ta någon månad innan man får sina pengar och det är bra om man klarar utgifterna utan att behöva gå till banken och låna. Blir du sjuk ska du ha råd att leva även om din inkomst är begränsad.

När du nått buffertmålet kan du börja tänka på mer långsiktiga placeringar som fonder och aktier.

– Bufferten ska inte växa till ett monster, det är totalt onödigt att det ligger hundratusentals kronor på ett ofördelaktigt sparkonto, säger Sharon Lavie.

GÖR SÅ HÄR

  • Skaffa ett sparkonto med automatisk överföring och kostnadsfria uttag.
  • Se över alla dina utgifter och gör en budget.
  • Sätt ett realistiskt mål. Det är bättre att spara lite än inget alls. Ändra beloppet om du förlora jobbet eller får löneförhöjning.
  • Din buffert bör vara tillräcklig för att täcka dina utgifter under två till tre månader. Har du hus bör det även finnas ekonomiskt utrymme för större oförutsedda händelser.
  • När ditt mål är nått är det dags att tänka på ditt långsiktiga sparande.

Bläddra i senaste numret av våra e-tidningar

Bläddra i senaste numret av Kollega

Till Kollegas e-tidning

Bläddra i senaste Chef & Karriär

Till Chef & Karriärs e-tidning
Ekonomi

Försäkringar kan vara onödiga – det här ska du ha koll på

Många tecknar försäkringar som ska skydda vid sjukdom eller arbetslöshet. Men risken är att du betalar för ett skydd som du redan har - eller ändå inte får. Kolla det här innan du skriver på.
David Österberg Publicerad 6 oktober 2026, kl 06:30
Teckna försäkring
Att ha en försäkring som täcker kostnader vid sjukdom eller arbetslöshet kan vara smart. Men det gäller att läsa villkoren noga. Colourbox

Flera banker, låneförmedlare och försäkringsbolag erbjuder trygghetsförsäkringar. Försäkringarna kan exempelvis betala amorteringar och ränta om du blir arbetslös eller sjukskriven. Men risken är att försäkringen blir en onödig kostnad, enligt stiftelsen Konsumenternas Försäkringsbyrå.

En orsak är att försäkringstagaren inte uppfyller villkoren. De innehåller ofta krav på tillsvidareanställning eller att konsumenten ska vara arbetsför när försäkringen tecknas. Ofta ska försäkringen dessutom ha gällt under en viss tid innan ersättningen kan betalas ut.

–  Vi möter konsumenter som har betalat för en försäkring i tron att de har ett ekonomiskt skydd. Först när de behöver försäkringen upptäcker de att de inte uppfyller villkoren, säger Håkan Carlsson, jurist och specialist på personförsäkringar på Konsumenternas Försäkringsbyrå.

Exakt hur vanligt det är har han inga siffror på, men beskriver problemet som ”återkommande”.

– Vi har också en del ärenden där personer nekats ett lån, men ändå tecknats för en försäkring. Ofta upptäcker de inte det förrän fakturorna för premien börjar komma.

Många har skydd via fack och arbetsgivare

Många har dessutom redan ett visst skydd via exempelvis a-kassan, fackförbund eller arbetsgivaren. Vid arbetslöshet finns bland annat a-kassa och inkomstförsäkring. Vid sjukdom finns sjuklön, sjukpenning och ofta kollektivavtalade sjukförsäkringar via arbetsgivaren. Därför bör den som överväger en trygghetsförsäkring först kartlägga sitt befintliga skydd, enligt Konsumenternas Försäkringsbyrå.

– En extra försäkring kan ge ett kompletterande skydd, men kontrollera att det är något du faktiskt behöver och kan använda, säger Håkan Carlsson.

Hans råd är att ställa många frågor när en försäkring ska tecknas för att vara säker både på att man omfattas av den och att man behöver den.

– Men bolagen som säljer försäkringarna måste också ta ett större ansvar för att kontrollera att den person de säljer till uppfyller villkoren. Villkoren finns att läsa i avtalet, men i många fall är de inte tillräckligt tydliga.

Tre saker att kolla innan du tecknar trygghetsförsäkring

1.  Behovet av försäkringen
Kontrollera vilket skydd som redan finns genom till exempel a-kassa, fackförbund och arbetsgivare.

2.  Kravet för att få ersättning
Kontrollera vilka krav som gäller för att teckna försäkringen och för att senare få ersättning.

3.  Undantag i försäkringen
Läs förköpsinformationen och kontrollera när försäkringen inte gäller.

Ekonomi

6 saker du (kanske) inte vet om skilsmässor

Kan städhjälp påverka risken för skilsmässa? Och vem förlorar kvadratmeter när separationen är ett faktum? Här kommer svaren. Du får även veta hur många som skilt sig minst sex gånger.
Lena Michanek, David Österberg Publicerad 1 oktober 2026, kl 05:59
Händer och avtagna ringar
En skilsmässa kan ha stor ekonomisk påverkan - särskilt för kvinnor. Jenerik Henriksson /TT

1. Skilda kvinnor bor trängre än män  

En skilsmässa kan påverka ekonomin rejält. Särskilt hårt drabbas kvinnor. Nyskilda kvinnor får i genomsnitt 14 kvadratmeter mindre boyta efter en separation än män.

5. Äktenskapen håller drygt tio år

Äktenskap som avlutas genom skilsmässa håller i snitt 12,8 år. Flest nyskilda finns i åldersspannet 40-44 år. 

2. Städhjälp minskar risk för skilsmässa

Par som använder hushållsnära tjänster som städning, trädgårdsarbete och barnpassning separerar mer sällan.

3. Skilsmässor bland äldre ökar kraftigt

Antalet skilsmässor bland personer över 50 ökar kraftigt. Nu ska forskare vid Jönköping University ta reda på varför – och vilka konsekvenser det får för ekonomi och livssituation.

4. Oktober är vanligaste skilsmässomånaden

Sommaren verkar vara den tid på året då flest par börjar tröttna på varandra, för att sedan ta steget under hösten. Oktober är den månad då flest skilsmässoansökningar lämnas in, följt av juli och mars. 

6. Så många har skilt sig minst sex gånger

De flesta skiljer sig bara en gång i livet. Men det finns några som verkar ha gjort det till en vana att gifta sig och skilja sig. 262 personer i Sverige har skilt sig minst sex gånger.

Källor: Länsförsäkringar, Sirén, Lunds universitet och Jönköping University. 

Ekonomi

7 tips: Så klarar du ekonomin som småbarnsförälder

Inkomsten kan sjunka under föräldraledigheten samtidigt som barnvagn, bilbarnstol och annan utrustning innebär nya utgifter. Här är sju råd som kan stärka ekonomin före och under småbarnsåren.
Lena Michanek Publicerad 17 september 2026, kl 06:01
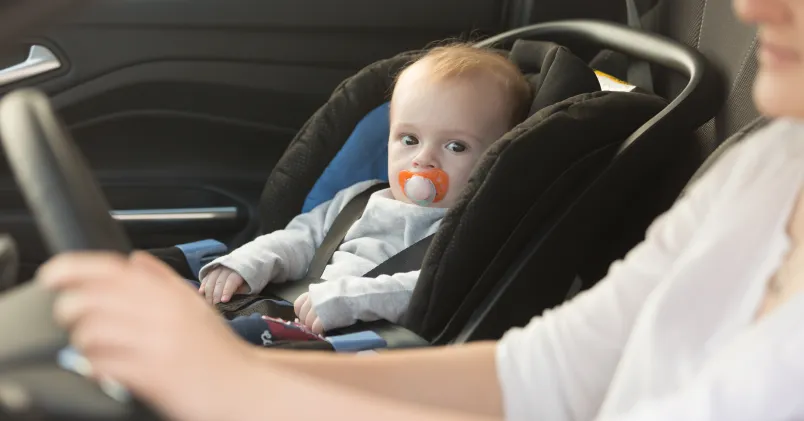
Litet barn fastspänt i ett babyskydd i baksätet på en bil medan en vuxen person sitter vid ratten.
Barnvagn, bilbarnstol och annan utrustning kan innebära stora engångsutgifter under barnets första tid. Samtidigt kan föräldraledigheten ge hushållet lägre inkomst. Foto: Colourbox

1. Högre inkomst kan ge högre föräldrapenning

Föräldrapenningen bygger på hur mycket du har jobbat och tjänat under tiden innan barnet föds. Om du tjänar mindre än taket på 592 000 kronor per år (2026) är det ekonomiskt fördelaktigt att jobba så mycket som möjligt under den period som ligger till grund för din sjukpenninggrundade inkomst (SGI). 

Det kan handla om heltid i stället för deltid, att få upp lönen, ta extra pass, jobba övertid och att ta fler ob-pass. En ny lön måste dock gälla i minst sex månader. 

2. Kollektivavtal kan ge extra föräldralön

I de flesta större kollektivavtal ingår att arbetsgivaren betalar ut en extra ekonomisk ersättning utöver föräldrapenningen, så kallad föräldralön, under en period. Vanligen får du runt 10 procent av lönen under några månader, men det kan se olika ut. 

Unionens kollektivavtal ger föräldralön i upp till sex månader, beroende på hur länge du varit anställd.

3. Föräldralediga kan ansöka om lägre fackavgift

Avgiften till många fackförbund baseras på inkomst och reduceras vid föräldraledighet. Medlemmar i Unionen kan ansöka om tillfälligt sänkt avgift vid föräldraledighet, studieledighet eller sjukskrivning. 

4. Begagnade barnprylar kan minska utgifterna

Det går att spara mycket pengar på att inte köpa ny utrustning och nya kläder. Skillnaden mellan exempelvis en ny barnvagn och en med ett par år på nacken kan vara många tusenlappar. 

5. Hemlagad barnmat kan bli billigare

Att laga egen mat i stället för att köpa färdig barnmat sparar en hel del pengar. Ofta fungerar samma mat som resten av familjen äter om den är allsidig, men utan salt och i mosad form.

6. Skydda din SGI 

För att behålla din SGI behöver du ta ut hel föräldrapenning från Försäkringskassan från det att barnet fyller ett år. 

7. Jobba under din föräldraledighet 

Det går att avbryta sin föräldraledighet och jobba tillfälligt om man är överens med sin arbetsgivare. Det går dock inte att få föräldrapenning de dagar man jobbar. 

Tänk också på att man bara har rätt att ta ut tre perioder av föräldraledighet under ett år, om man inte kommer överens med sin arbetsgivare om något annat. 

Källor: swedbank.se, forsakringskassan.se, unionen.se, foraldraliv.se

SGI, föräldrapenning och föräldralön

  • SGI: Den sjukpenninggrundande inkomsten påverkar hur mycket du kan få i föräldrapenning. SGI:n beräknas utifrån din arbetsinkomst, upp till ett inkomsttak.
  • Föräldrapenning: Ersättning från Försäkringskassan när du avstår från arbete för att ta hand om barn. Ersättningens storlek beror bland annat på din SGI och hur många dagar du tar ut.
  • Föräldralön: Extra ersättning från arbetsgivaren utöver föräldrapenningen. Den kan ingå i kollektivavtalet. Belopp och utbetalningstid varierar mellan avtalen.
  • Efter ettårsdagen: När barnet har fyllt ett år kan du behöva ta ut föräldrapenning för den tid du inte arbetar för att skydda din SGI. Vad som krävs beror på hur mycket du arbetar och är ledig.

Kontrollera alltid aktuella regler hos Försäkringskassan och villkoren i kollektivavtalet på din arbetsplats.