Hoppa till huvudinnehåll
Ekonomi

7 nyårslöften för din ekonomi

Tolvslagets löften handlar ofta om sundare vanor. Men det är också ett utmärkt tillfälle att se över ekonomin – oavsett om du har mycket eller lite pengar.
Ola Rennstam Publicerad
Colourbox
Colourbox

1. GÖR EN BUDGET – FÅ KONTROLL

Hur ser din ekonomi ut efter julhelgerna? Har du naggat lite för mycket på spardepåerna, eller mer än du tänkt dig på krediten? Börja i så fall med att betala av krediten så att du slipper onödiga ränteutgifter. Fundera på om du behöver börja sätta av en summa varje månad för att inte hamna i samma sits nästa jul eller semester.

Ja, hur bra koll har du egentligen på vart pengarna tagit vägen? Ta kontroll över din ekonomi och gör en budget för 2019. Skriv ner alla kända inkomster i en spalt och alla utgifter i en annan. Fundera på om det är något du kan göra som kan öka inkomsterna. Jobbar du deltid finns det kanske möjlighet att gå upp i tid eller att byta jobb? Kanske passar det dig att jobba extra?

Finns det några utgiftsposter som går att sänka eller skala bort? Har du möjlighet att hyra ut ett rum eller klara dig med ett mindre boende? Att dela lägenhet ger också lägre boendekostnader.

Konsumentverkets budgetkalkyl är ett bra verktyg. Appar som Tink och Dreams hjälper till att hålla koll på vart slantarna tar vägen.

2. STARTA ETT BUFFERTSPARANDE

Oavsett var du är i livet är det bra att ha en buffert för oförutsedda händelser, om du förlorar jobbet eller om bilen plötsligt går sönder. Hur stor bufferten ska vara är experterna oense om, men många rekommenderar minst två månadslöner som riktmärke.

Se till att månadssparandet hamnar på ett konto där du får ränta eller på ett ISK-konto (investeringssparkonto).

Ha för vana att se över ditt fondsparande ett par gånger per år och fundera på vilken risk du är beredd att ta. Ersätt dyra aktivt förvaltade aktiefonder med billiga indexfonder.

3. MINSKA LÅNEKOSTNADERNA

Har du blancolån eller krediter? Aviavgifter, uppläggningsavgifter och höga räntor kan göra det till en dyr affär – särskilt om du har flera mindre lån. Det lönar sig nästan alltid att slå ihop flera lån till ett och få förmånligare ränta. Om inte, försök att betala av de lån som har högst ränta så fort som möjligt.

Se över dina bolånekostnader och kontrollera hur det gick med den där rabatten som banken gav dig senast, så att den inte plötsligt tagits bort. Med nya aktörer på bolånemarknaden finns också goda chanser att låna billigare än hos storbankerna.

4. SE ÖVER DIN PENSION

Även om din pension ligger långt fram i tiden kan det vara klokt att regelbundet se över hur pensionssparandet utvecklas. På många års sikt kan det nämligen innebära en skillnad på flera tusenlappar i plånboken som pensionär – varje månad – om pengarna är placerade i fonder med låga avgifter.

Har du efterlevandeskydd på din tjänstepension? Fundera på om det behövs, eftersom det gör din pension lägre.

Se över dina premiepensionsfonder. Är du nöjd med ditt PPM-val eller behöver det justeras? Kom även ihåg att du kan flytta över premiepensionen till din partner om det är stor löneskillnad, det kan ge en högre sammanlagd pension.

Läs mer på: minpension.se och collectum.se

5. SPARA TILL NÅGOT SÄRSKILT

Det bästa sättet att hitta motivationen är att sätta upp ett konkret mål för vad pengarna ska användas till. Att ha ett separat sparande för framtida aktiviteter och inköp ökar sannolikheten att det verkligen blir av. Namnge dina konton för olika ändamål, exempelvis semestern, barnens körkort eller jorden runt-resan som du alltid drömt om. Många experter rekommenderar ett sammanlagt sparande på cirka tio procent av lönen.

6. KOLLA FÖRSÄKRINGAR OCH AVTAL

Gör en översyn av ditt försäkringsskydd. Byt bolag med jämna mellanrum, spela ut dem mot varandra och spara en slant. Se regelbundet över avtal för internet, el och mobiltelefonabonnemang.

7. SKAFFA NYA VANOR

Fundera en extra gång vid varje inköp – oavsett om det är en kopp kaffe eller ett nytt klädesplagg: behöver du verkligen det här? En latte för 30 kronor om dagen blir 900 kronor i månaden och närmare 11 000 kronor om året. Matlåda i stället för ute-lunch sparar stora summor årligen. Bil är en av de största utgifterna i ett hushåll. Att samåka, åka kollektivt eller cykla kan spara tusenlappar varje månad på bensin, försäkring och verkstad.

Bläddra i senaste numret av våra e-tidningar

Bläddra i senaste numret av Kollega

Till Kollegas e-tidning

Bläddra i senaste Chef & Karriär

Till Chef & Karriärs e-tidning
Ekonomi

Försäkringar kan vara onödiga – det här ska du ha koll på

Många tecknar försäkringar som ska skydda vid sjukdom eller arbetslöshet. Men risken är att du betalar för ett skydd som du redan har - eller ändå inte får. Kolla det här innan du skriver på.
David Österberg Publicerad 6 oktober 2026, kl 06:30
Teckna försäkring
Att ha en försäkring som täcker kostnader vid sjukdom eller arbetslöshet kan vara smart. Men det gäller att läsa villkoren noga. Colourbox

Flera banker, låneförmedlare och försäkringsbolag erbjuder trygghetsförsäkringar. Försäkringarna kan exempelvis betala amorteringar och ränta om du blir arbetslös eller sjukskriven. Men risken är att försäkringen blir en onödig kostnad, enligt stiftelsen Konsumenternas Försäkringsbyrå.

En orsak är att försäkringstagaren inte uppfyller villkoren. De innehåller ofta krav på tillsvidareanställning eller att konsumenten ska vara arbetsför när försäkringen tecknas. Ofta ska försäkringen dessutom ha gällt under en viss tid innan ersättningen kan betalas ut.

–  Vi möter konsumenter som har betalat för en försäkring i tron att de har ett ekonomiskt skydd. Först när de behöver försäkringen upptäcker de att de inte uppfyller villkoren, säger Håkan Carlsson, jurist och specialist på personförsäkringar på Konsumenternas Försäkringsbyrå.

Exakt hur vanligt det är har han inga siffror på, men beskriver problemet som ”återkommande”.

– Vi har också en del ärenden där personer nekats ett lån, men ändå tecknats för en försäkring. Ofta upptäcker de inte det förrän fakturorna för premien börjar komma.

Många har skydd via fack och arbetsgivare

Många har dessutom redan ett visst skydd via exempelvis a-kassan, fackförbund eller arbetsgivaren. Vid arbetslöshet finns bland annat a-kassa och inkomstförsäkring. Vid sjukdom finns sjuklön, sjukpenning och ofta kollektivavtalade sjukförsäkringar via arbetsgivaren. Därför bör den som överväger en trygghetsförsäkring först kartlägga sitt befintliga skydd, enligt Konsumenternas Försäkringsbyrå.

– En extra försäkring kan ge ett kompletterande skydd, men kontrollera att det är något du faktiskt behöver och kan använda, säger Håkan Carlsson.

Hans råd är att ställa många frågor när en försäkring ska tecknas för att vara säker både på att man omfattas av den och att man behöver den.

– Men bolagen som säljer försäkringarna måste också ta ett större ansvar för att kontrollera att den person de säljer till uppfyller villkoren. Villkoren finns att läsa i avtalet, men i många fall är de inte tillräckligt tydliga.

Tre saker att kolla innan du tecknar trygghetsförsäkring

1.  Behovet av försäkringen
Kontrollera vilket skydd som redan finns genom till exempel a-kassa, fackförbund och arbetsgivare.

2.  Kravet för att få ersättning
Kontrollera vilka krav som gäller för att teckna försäkringen och för att senare få ersättning.

3.  Undantag i försäkringen
Läs förköpsinformationen och kontrollera när försäkringen inte gäller.

Ekonomi

6 saker du (kanske) inte vet om skilsmässor

Kan städhjälp påverka risken för skilsmässa? Och vem förlorar kvadratmeter när separationen är ett faktum? Här kommer svaren. Du får även veta hur många som skilt sig minst sex gånger.
Lena Michanek, David Österberg Publicerad 1 oktober 2026, kl 05:59
Händer och avtagna ringar
En skilsmässa kan ha stor ekonomisk påverkan - särskilt för kvinnor. Jenerik Henriksson /TT

1. Skilda kvinnor bor trängre än män  

En skilsmässa kan påverka ekonomin rejält. Särskilt hårt drabbas kvinnor. Nyskilda kvinnor får i genomsnitt 14 kvadratmeter mindre boyta efter en separation än män.

5. Äktenskapen håller drygt tio år

Äktenskap som avlutas genom skilsmässa håller i snitt 12,8 år. Flest nyskilda finns i åldersspannet 40-44 år. 

2. Städhjälp minskar risk för skilsmässa

Par som använder hushållsnära tjänster som städning, trädgårdsarbete och barnpassning separerar mer sällan.

3. Skilsmässor bland äldre ökar kraftigt

Antalet skilsmässor bland personer över 50 ökar kraftigt. Nu ska forskare vid Jönköping University ta reda på varför – och vilka konsekvenser det får för ekonomi och livssituation.

4. Oktober är vanligaste skilsmässomånaden

Sommaren verkar vara den tid på året då flest par börjar tröttna på varandra, för att sedan ta steget under hösten. Oktober är den månad då flest skilsmässoansökningar lämnas in, följt av juli och mars. 

6. Så många har skilt sig minst sex gånger

De flesta skiljer sig bara en gång i livet. Men det finns några som verkar ha gjort det till en vana att gifta sig och skilja sig. 262 personer i Sverige har skilt sig minst sex gånger.

Källor: Länsförsäkringar, Sirén, Lunds universitet och Jönköping University. 

Ekonomi

7 tips: Så klarar du ekonomin som småbarnsförälder

Inkomsten kan sjunka under föräldraledigheten samtidigt som barnvagn, bilbarnstol och annan utrustning innebär nya utgifter. Här är sju råd som kan stärka ekonomin före och under småbarnsåren.
Lena Michanek Publicerad 17 september 2026, kl 06:01
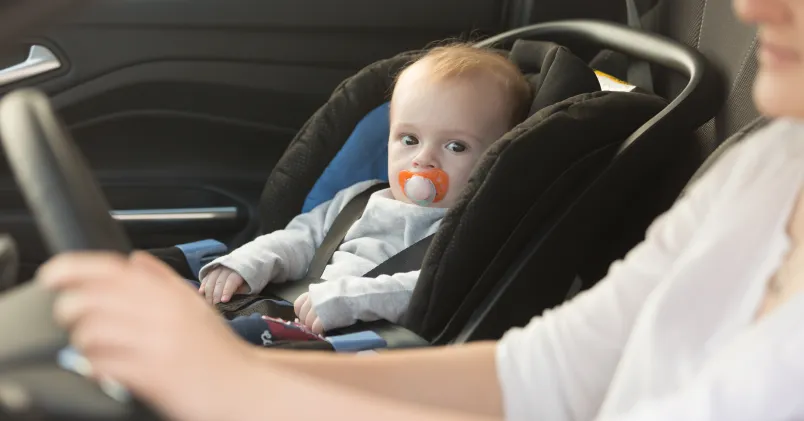
Litet barn fastspänt i ett babyskydd i baksätet på en bil medan en vuxen person sitter vid ratten.
Barnvagn, bilbarnstol och annan utrustning kan innebära stora engångsutgifter under barnets första tid. Samtidigt kan föräldraledigheten ge hushållet lägre inkomst. Foto: Colourbox

1. Högre inkomst kan ge högre föräldrapenning

Föräldrapenningen bygger på hur mycket du har jobbat och tjänat under tiden innan barnet föds. Om du tjänar mindre än taket på 592 000 kronor per år (2026) är det ekonomiskt fördelaktigt att jobba så mycket som möjligt under den period som ligger till grund för din sjukpenninggrundade inkomst (SGI). 

Det kan handla om heltid i stället för deltid, att få upp lönen, ta extra pass, jobba övertid och att ta fler ob-pass. En ny lön måste dock gälla i minst sex månader. 

2. Kollektivavtal kan ge extra föräldralön

I de flesta större kollektivavtal ingår att arbetsgivaren betalar ut en extra ekonomisk ersättning utöver föräldrapenningen, så kallad föräldralön, under en period. Vanligen får du runt 10 procent av lönen under några månader, men det kan se olika ut. 

Unionens kollektivavtal ger föräldralön i upp till sex månader, beroende på hur länge du varit anställd.

3. Föräldralediga kan ansöka om lägre fackavgift

Avgiften till många fackförbund baseras på inkomst och reduceras vid föräldraledighet. Medlemmar i Unionen kan ansöka om tillfälligt sänkt avgift vid föräldraledighet, studieledighet eller sjukskrivning. 

4. Begagnade barnprylar kan minska utgifterna

Det går att spara mycket pengar på att inte köpa ny utrustning och nya kläder. Skillnaden mellan exempelvis en ny barnvagn och en med ett par år på nacken kan vara många tusenlappar. 

5. Hemlagad barnmat kan bli billigare

Att laga egen mat i stället för att köpa färdig barnmat sparar en hel del pengar. Ofta fungerar samma mat som resten av familjen äter om den är allsidig, men utan salt och i mosad form.

6. Skydda din SGI 

För att behålla din SGI behöver du ta ut hel föräldrapenning från Försäkringskassan från det att barnet fyller ett år. 

7. Jobba under din föräldraledighet 

Det går att avbryta sin föräldraledighet och jobba tillfälligt om man är överens med sin arbetsgivare. Det går dock inte att få föräldrapenning de dagar man jobbar. 

Tänk också på att man bara har rätt att ta ut tre perioder av föräldraledighet under ett år, om man inte kommer överens med sin arbetsgivare om något annat. 

Källor: swedbank.se, forsakringskassan.se, unionen.se, foraldraliv.se

SGI, föräldrapenning och föräldralön

  • SGI: Den sjukpenninggrundande inkomsten påverkar hur mycket du kan få i föräldrapenning. SGI:n beräknas utifrån din arbetsinkomst, upp till ett inkomsttak.
  • Föräldrapenning: Ersättning från Försäkringskassan när du avstår från arbete för att ta hand om barn. Ersättningens storlek beror bland annat på din SGI och hur många dagar du tar ut.
  • Föräldralön: Extra ersättning från arbetsgivaren utöver föräldrapenningen. Den kan ingå i kollektivavtalet. Belopp och utbetalningstid varierar mellan avtalen.
  • Efter ettårsdagen: När barnet har fyllt ett år kan du behöva ta ut föräldrapenning för den tid du inte arbetar för att skydda din SGI. Vad som krävs beror på hur mycket du arbetar och är ledig.

Kontrollera alltid aktuella regler hos Försäkringskassan och villkoren i kollektivavtalet på din arbetsplats.