Hoppa till huvudinnehåll
Pension

Var tredje orolig för framtida pension

Kvinnor oroar sig i högre utsträckning än män för hur deras ekonomi ska gå ihop när de blir pensionärer. Det visar en ny undersökning som gjorts på uppdrag av tjänstepensionsföretaget Collectum.
Ola Rennstam Publicerad
Jessica Gow/TT
Fler kvinnor än män oroar sig för ekonomin efter pensioneringen - med viss rätt: kvinnors pensioner är ofta lägre än mäns. Jessica Gow/TT

Nästan tre av tio är oroliga när de tänker på sin framtida ekonomiska situation som pensionär. Bland kvinnorna svarar 32 procent att de känner sig oroliga, jämfört med 23 procent bland männen.

Kvinnors pension påverkas negativt av att de generellt har lägre inkomster och deltidsarbetar i mycket högre utsträckning än män. Ett sätt att jämna ut skillnaderna inom familjen är att ge bort premiepensionen till sin partner. Få känner dock till möjligheten, bara en halv procent av pensionsspararna förde över pensionsrätt under förra året.

Snittbeloppet var drygt 8 100 kronor, enligt siffror från Pensionsmyndigheten. Att föra över det maximala pensionsbeloppet i 20 år kan enligt myndighetens beräkningar ge 1 500 kronor mer i månaden i pension för den som får pengarna.

För många kommer den allmänna pensionen att motsvara ungefär hälften av den tidigare inkomsten. Den genomsnittliga privatanställda tjänstemannen får 6 500 kronor i tjänstepension att lägga till den allmänna pensionen.

Nio av tio yrkesarbetande har i dag någon form av tjänstepension, men i en del sektorer där många unga arbetar är förmånen ovanlig, till exempel inom it-, reklam- och pr-branschen.

Tips för bättre pensionskoll


1. Säkra tjänstepensionen. Se till att arbeta hos en arbetsgivare som betalar tjänstepension, företag med kollektivavtal gör alltid det. Om inte arbetsgivaren erbjuder tjänstepension – förhandla till dig det. En rimlig lägsta nivå kan vara 4-10 procent av din lön, beroende på vad du tjänar.

2. Få en samlad bild. På minpension.se kan du göra din egen pensionsprognos och skaffa en samlad bild av din framtida pension, där såväl den allmänna pensionen, tjänstepensionen och det eventuella privata sparandet ingår.

3. Välj och välj bort. Att ha återbetalningsskydd för tiden fram till pensionsåldern är en trygghet för familjen och sänker inte din pension nämnvärt. Fyll på med familjeskydd om din familj behöver mer. Fundera sedan på ta bort återbetalningsskyddet när du väl går i pension, eftersom det kan öka din pension med upp till 25 procent.

Källa: Collectum

Bläddra i senaste numret av våra e-tidningar

Bläddra i senaste numret av Kollega

Till Kollegas e-tidning

Bläddra i senaste Chef & Karriär

Till Chef & Karriärs e-tidning
Pension

Bättre pensioner för tjänstemän: ”En stor och positiv förändring”

Facken inom PTK och LO har kommit överens med Svenskt Näringsliv om nya kollektivavtal för tjänstepension. Totalt berörs 1,1 miljoner privatanställda tjänstemän.
Kamilla Kvarntorp Publicerad 10 november 2026, kl 15:06
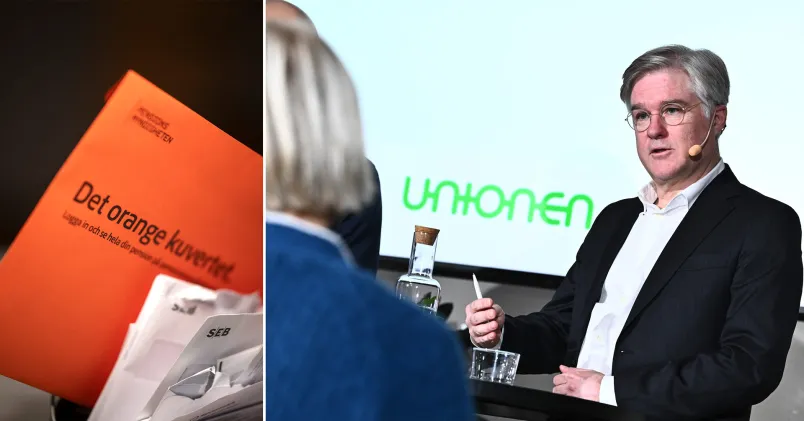
Martin Wästfelt, Unionen, framför Unionens logotyp samt en broschyr om pension.
Det nya pensionsavtalet innebär att arbetsgivarna ska betala in till tjänstepensionen från 24 till 67 års ålder. Förändringen berör 1,1 miljoner privatanställda tjänstemän. Foto: Anders Wiklund/TT/Claudio Bresciani/TT.

–  Vi är inte nöjda, men det är en stor och positiv förändring, säger Martin Wästfelt, Unionens förhandlingschef. 

Överenskommelsen innebär bland annat att arbetsgivarna börjar betala in till tjänstepensionen vid 24 års ålder, i stället för vid 25 som det är i dag. Pensionsinbetalningarna fortsätter sedan fram till 67 år i stället för till 66 år. Förändringen börjar gälla 1 januari 2028.

Martin Wästfelt konstaterar att det finns tjänstemän som börjar jobba innan de fyller 24 och de som fortsätter efter att de har fyllt 67 år.

–  Vårt långsiktiga mål är att du ska tjäna in till tjänstepensionen under alla år du jobbar. Det som kommer in till den enskilde tjänstemannens pensionskonto styr den slutliga pensionen. När vi lever längre måste vi ha samlat ihop mer pengar för att få en bra pension under alla år vi ska vara pensionärer, säger Martin Wästfelt.

Arbetsgivarna får rabatt på omställningsavgiften

Svenskt Näringsliv har tidigare ansett att det har blivit för kostsamt för arbetsgivarna att betala in till tjänstepensionen till 67 års ålder.

– Det har parterna hanterat genom att Svenskt Näringslivs medlemsföretag får en rabatt på den avgift som de betalar till omställningsorganisationen. Ur vårt perspektiv är det en bra lösning som inte belastar våra medlemmar på något sätt, säger Martin Wästfelt.

Svenskt Näringslivs vice vd Mattias Dahl är nöjd med överenskommelsen. Han säger att arbetsgivarna hela tiden varit öppna för att utöka åldersspannet för inbetalningar till kollektivavtalade pensioner och försäkringar.

– Kärnfrågan har varit hur de ökade kostnaderna ska hanteras. Parterna har tagit ansvar och landat i en välbalanserad lösning som säkrar tryggheten för de anställda samt värnar företagens konkurrenskraft, säger Mattias Dahl i ett pressmeddelande.

Det ska bli lättare att få omställningsstöd 

Överenskommelsen omfattar fler delar än pension, till exempel blir det lättare att kvalificera sig för stöd från TRR, en omställningsorganisation för privatanställda tjänstemän. PTK-förbunden går också över till en försäkring med föräldrapenningtillägg i stället för de föräldralöneregler som gäller i olika branschavtal.

– I ett antal av våra branschavtal ger lön över en viss nivå inte föräldralön. Så kommer det inte vara i den här försäkringen, här ersätts alla lönedelar, säger Martin Wästfelt.

För att överenskommelsen ska börja gälla krävs att alla berörda parter skriver under.

– Först då vet vi att allt faller på plats. Men vår bedömning är att så kommer att ske. Väldigt mycket står på spel. Om något hakar upp sig kan konflikt vänta, säger Martin Wästfelt.