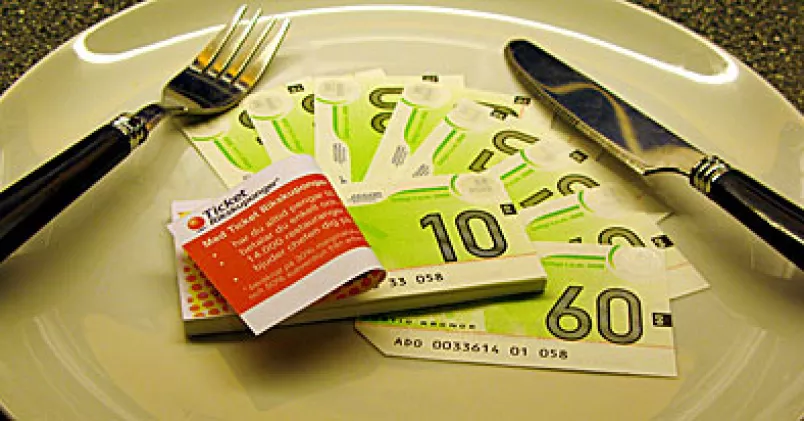
Rikskupongerna kom till Sverige från Frankrike 1973 efter en idé från England. Idén stöddes av våra folkvalda som såg folkhälsofördelar och bättre arbetsresultat om vi åt ordentligt på lunchen. Därför skattesubventionerades kupongerna. Arbetsgivaren fick dra av och de anställda fick ingen förmånsbeskattning. En given succé. 350 000 kupongklippare! I och med skattereformen 1991 var festen över. Ingen mer avdragsrätt utan i stället arbetsgivaravgift på subventionen för arbetsgivaren. Och för dig och mig var plötsligt lunchbjudningen lika med lön och skulle beskattas. Buh! Fram med matlådan igen...Nåja, kupongerna är kvar och användningen har ökat långsamt igen. Just nu står det dock still.
– Ja, vi känner också av lågkonjunkturen, säger Ulrika Westin, marknadsdirektör på franskägda Ticket Rikskuponger. Så 2009 lär vi nog inte se någon ökning.
Nu är det du och jag som står för notan tillsammans med en snål eller generös arbetsgivare som själv väljer hur mycket lunchen ska subventioneras. Arbetsgivarna är förstås inte lika intresserade längre. Det enda ekonomiska argumentet för dem är att det är lite billigare än att betala ut motsvarande lön (vilket i och för sig inte är något självklart alternativ). Det andra argumentet skulle kanske vara mättare, gladare och mer arbetsvilliga medarbetare?
Det är ändå vi kupongklippare som drar det längsta strået. Om du tittar på ditt lönebesked kan du se hur mycket av din lunch arbetsgivaren står för.
– Det vanligaste är att arbetsgivaren subventionerar med 40 procent av kostnaden (häftets värde), Ulrika Westin. Men många väljer också 50 procent.
Har du 40 procents subvention blir uträkningen så här för ett häfte som är värt 1 540 kronor: 616 kronor (40 % av 1 540 kr) sätts upp som lön och du får betala skatt på summan. Subventionen är pensionsgrundande, (dock icke semester-, sjuklöne- och tjänstepensionsgrundande). Resten, 924 kronor, dras av från din nettolön, det du har kvar efter skatt. I det här fallet betalar du alltså 924 +185 kronor (skatt) = 1 109 kronor om din skatt är 30 procent. Du kan äta för 1 540 kronor och betalar 1 109. Inte så dumt! 50 kronor för en 70-kronorslunch.
Och så här ser din förtjänst ut om du har andra subventionsgrader:
Vad tjänar du på en 70-kronorslunch?
Arbetsgivaren subventionerar med | Du tjänar per dag dvs lunchen blir billigare i kr | Du tjänar per månad om du äter ute 22 dagar per månad |
40% | 20 | 431 |
50% | 25 | 539 |
60% | 29 | 647 |
70% | 34 | 755 |
80% | 39 | 862 |
100% | 49 | 1078 |
För arbetsgivaren är subventionen som en lönekostnad med den skillnaden att arbetsgivaren inte behöver betala semester-, sjuklön och tjänstepensionsavgift på summan. Det blir ungefär 10 procent "billigare" än lön enligt bolagets hemsida. Det vill man se som en investering i de anställdas hälsa.
– Hälsoaspekten är en växande insikt hos arbetsgivarna, säger Ulrika Westin. Man vill att personalen ska må bra och då är lunchen en viktig pusselbit.
Subventionsgraden kan förstås bli en förhandlingsfråga mellan arbetsgivaren och facket i löneförhandlingarna.
Lite surt är att de flesta andra europeiska länder är generösare mot sina lunchätare än vi i Sverige.
– Lunchätandet med kuponger är skattsubventionerat i nästan alla andra av de 40 länder där vi finns, säger Ulrika Westin
Läs mer: www.ticketrikskuponger.se
Fakta
Snart kommer hälsokupongerna
Ticket Rikskuponger hakar på hälso- och motionstrenden. Hösten 2008 lanseras Hälsokuponger. De ska användas för det friskvårdsbidrag som fler och fler får som anställningsförmån av sina arbetsgivare. De fungerar på samma rätt som Rikskupongerna, men är personliga. Du får till exempel 2 000 kr i kuponger som du sedan själv köper friskvård för hos dem som är med i systemet.
Ett liknande system har företaget Friskvårdschecken.