Hoppa till huvudinnehåll
Pension

Därför ska du öppna det orange kuvertet

Kastar du det orange kuvertet i papperskorgen? Släpp ditt dåliga samvete över det. Men bejaka ändå din inre pensionär och kasta ett öga på hur det går för dina ppm-fonder.
Johanna Rovira Publicerad
Pensionsmyndigheten
Viktigt! Du ser inte helheten i det orange kuvertet – logga in på minpension.se så ser du även tjänstepensionen! Pensionsmyndigheten

Pension är vanligtvis inget direkt eggande ämne, åtminstone inte för personer som har något eller flera decennier kvar tills det är dags att lämna arbetslivet. Men Kristina Althoff, projektledare och privatekonomisk utbildare på Finansinspektionen, hör till undantagen. Hon vurmar för pensioner och det hon inte vet om pensionsförsäkringar är med största sannolikhet inte värt att veta.

Men trots att hon kallar sig pensionsnörd, och går i gång när hon får prata pension, öppnar hon ogärna kuvertet som ger besked om hur stor den allmänna pensionen blir.

Läs mer: Så undviker du att bli blåst på pensionen

Börja jobba tidigt, jobba mycket, jobba länge, jobba vitt, skaffa inte barn

– Varför vänta till i mars på besked? Jag kan när som helst se mina siffor på nätet, och loggar jag in på minpension.se kan jag dessutom få en samlad bild – där finns även mina tjänstepensioner med, säger Kristina Althoff.

– När jag öppnar kuvertet blir jag dessutom deppig och arg på mina livsval.

Orsaken till den ilskan är att Kristina Althoffs senaste pensionsprognos bygger på det sabbatsår då hon pluggade nationalekonomi och hade usel årsinkomst. Följaktligen ser hennes pension ut att bli futtig. Då är det är bra tänka på att uppgifterna i kuvertet är och förblir en prognos som kommer att ändras när inkomsten ändras.

Läs mer: Så höjer du din tjänstepension

– Vill man påverka sin allmänna pension ska man börja jobba tidigt, jobba mycket, jobba länge, jobba vitt och inte skaffa barn.

Det du i princip kan påverka är ditt premiepensionsval, ppm, 2,5 procent av den allmänna pensionen som du själv väljer var du vill placera. Gör du inget val hamnar din ppm-sudd i en fond som heter AP7 Såfa. AP7 Såfa är en hundraprocentig aktiefond fram tills du fyller 56 år, sedan sjunker risken stegvis genom att ränteplaceringen ökar och aktieplaceringen minskar.

Läs mer: Så blir du en rik pensionär

– Det är också den enda fonden med hävstång, vilket innebär att fonden kan låna pengar och öka aktieinnehavet. När marknaden går upp går fonden därför bättre än marknaden. Men risken är också större om marknaden går ner, förklarar Kristina Althoff och påpekar att en hundraprocentig aktiefond aldrig är helt riskfri.

– Har man ett fondägande så bör man titta på hur det går emellanåt, tycker jag.

Om man ändå inte vill ha besväret att följa och byta sina fonder så bör man välja en med låg avgift. Man kan också skriva över premiepensionen på sin partner. Kristina Althoff har till exempel fått ppm-pengar från sin make eftersom hon varit föräldraledig längre och därför haft mindre pensionsgrundande inkomst.

Läs mer: Se upp med deltidsfällan

– En del hävdar att det blir orättvist om man skiljer sig eftersom man inte kan få tillbaka pengarna, men den som varit hemma längst kan inte få tillbaka de oavlönade timmarna heller.

– Flertalet av dem som ger bort sin premiepension är i 55-årsåldern, men det är när inkomstbortfallet sker man ska överföra pengarna. Ränta på ränta är trixet med allt sparande och det är en stor skillnad att få extra pengar vid 30 i stället för vid 55. 

Läs mer: Knepen som höjer din pension

Tänk på!

  • Håll koll på avgifterna för din premiepension – det högsta priset för en aktiefond inom premiepensionen är 0,89 procent. Har du en så dyr fond, och sparar i 40 år, så försvinner 30 procent av dina premiepensionspengar i avgifter. Då finns det billigare och bättre alternativ.
  • Aktier går upp och ner. Om du har nära till pensionsålder bör du fundera över en tryggare placering i till exempel räntepapper, men om du har långt kvar till pension kan du räkna med att en dålig utveckling vänder.

Bläddra i senaste numret av våra e-tidningar

Bläddra i senaste numret av Kollega

Till Kollegas e-tidning

Bläddra i senaste Chef & Karriär

Till Chef & Karriärs e-tidning
Pension

Bättre pensioner för tjänstemän: ”En stor och positiv förändring”

Facken inom PTK och LO har kommit överens med Svenskt Näringsliv om nya kollektivavtal för tjänstepension. Totalt berörs 1,1 miljoner privatanställda tjänstemän.
Kamilla Kvarntorp Publicerad 10 november 2026, kl 15:06
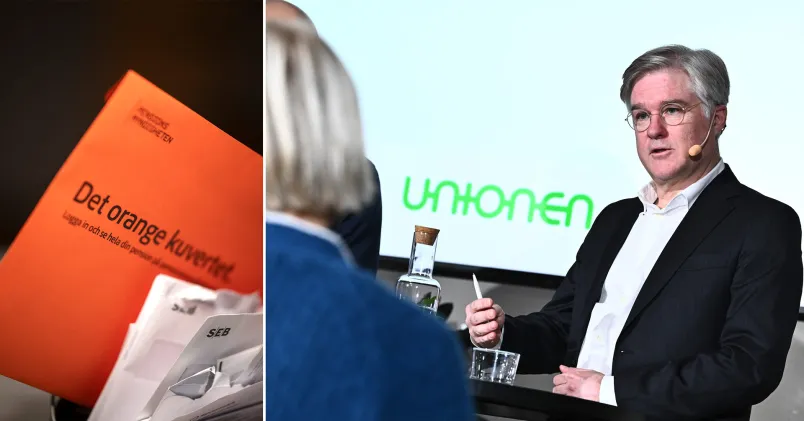
Martin Wästfelt, Unionen, framför Unionens logotyp samt en broschyr om pension.
Det nya pensionsavtalet innebär att arbetsgivarna ska betala in till tjänstepensionen från 24 till 67 års ålder. Förändringen berör 1,1 miljoner privatanställda tjänstemän. Foto: Anders Wiklund/TT/Claudio Bresciani/TT.

–  Vi är inte nöjda, men det är en stor och positiv förändring, säger Martin Wästfelt, Unionens förhandlingschef. 

Överenskommelsen innebär bland annat att arbetsgivarna börjar betala in till tjänstepensionen vid 24 års ålder, i stället för vid 25 som det är i dag. Pensionsinbetalningarna fortsätter sedan fram till 67 år i stället för till 66 år. Förändringen börjar gälla 1 januari 2028.

Martin Wästfelt konstaterar att det finns tjänstemän som börjar jobba innan de fyller 24 och de som fortsätter efter att de har fyllt 67 år.

–  Vårt långsiktiga mål är att du ska tjäna in till tjänstepensionen under alla år du jobbar. Det som kommer in till den enskilde tjänstemannens pensionskonto styr den slutliga pensionen. När vi lever längre måste vi ha samlat ihop mer pengar för att få en bra pension under alla år vi ska vara pensionärer, säger Martin Wästfelt.

Arbetsgivarna får rabatt på omställningsavgiften

Svenskt Näringsliv har tidigare ansett att det har blivit för kostsamt för arbetsgivarna att betala in till tjänstepensionen till 67 års ålder.

– Det har parterna hanterat genom att Svenskt Näringslivs medlemsföretag får en rabatt på den avgift som de betalar till omställningsorganisationen. Ur vårt perspektiv är det en bra lösning som inte belastar våra medlemmar på något sätt, säger Martin Wästfelt.

Svenskt Näringslivs vice vd Mattias Dahl är nöjd med överenskommelsen. Han säger att arbetsgivarna hela tiden varit öppna för att utöka åldersspannet för inbetalningar till kollektivavtalade pensioner och försäkringar.

– Kärnfrågan har varit hur de ökade kostnaderna ska hanteras. Parterna har tagit ansvar och landat i en välbalanserad lösning som säkrar tryggheten för de anställda samt värnar företagens konkurrenskraft, säger Mattias Dahl i ett pressmeddelande.

Det ska bli lättare att få omställningsstöd 

Överenskommelsen omfattar fler delar än pension, till exempel blir det lättare att kvalificera sig för stöd från TRR, en omställningsorganisation för privatanställda tjänstemän. PTK-förbunden går också över till en försäkring med föräldrapenningtillägg i stället för de föräldralöneregler som gäller i olika branschavtal.

– I ett antal av våra branschavtal ger lön över en viss nivå inte föräldralön. Så kommer det inte vara i den här försäkringen, här ersätts alla lönedelar, säger Martin Wästfelt.

För att överenskommelsen ska börja gälla krävs att alla berörda parter skriver under.

– Först då vet vi att allt faller på plats. Men vår bedömning är att så kommer att ske. Väldigt mycket står på spel. Om något hakar upp sig kan konflikt vänta, säger Martin Wästfelt.