När den så kallade 10-taggarlösningen kom till fick arbetsgivare möjlighet att erbjuda sina högavlönade anställda att placera delar av sitt pensionskapital mer fritt.
En fördel var för många att det gick att strunta i familjepensionen. I det vanliga systemet för tjänstepensionen ITP var man tvungen att betala till efterlevande familjemedlemmar – oavsett om man hade några eller inte.
– Den senare skillnaden är numera borta. I dag finns det därför inte längre mycket som talar för att man ska välja en 10-taggarlösning, anser Monica Zettervall, expert vid Pensionsmyndigheten.
– En kvinna jag träffat hade förlorat 8 000 kronor i månaden jämfört med om hon stannat kvar i det vanliga tjänstepensionssystemet.
Är du en 10-taggare?Då är du tjänsteman i privat sektor, född före 1979 och tjänar över 593 000 kronor per år. Dessutom arbetar du på ett företag med kollektivavtal. I normalfallet har du den tjänstepension som kallas ITP2. Då avgörs pensionens storlek av den lön du har när du går i pension. Som 10-taggare kan du komma överens med din arbetsgivare om ytterligare två varianter. Båda dessa innebär ett högre risktagande, men kan ge högre pension. 1) Du kan välja att lämna ITP2 helt och hållet, och gå över till ITP1. 2) Du kan välja den så kallade 10-taggarlösningen och placera en del av din tjänstepension i en annan pensionslösning än ITP2. Det betyder att du stannar kvar i ITP2 för den delen av lönen som ligger under 36 455 kronor per månad. För lönen därutöver tecknar du en annan pensionslösning, vanligtvis hos något försäkringsbolag som din arbetsgivare gett dig möjlighet att välja. |
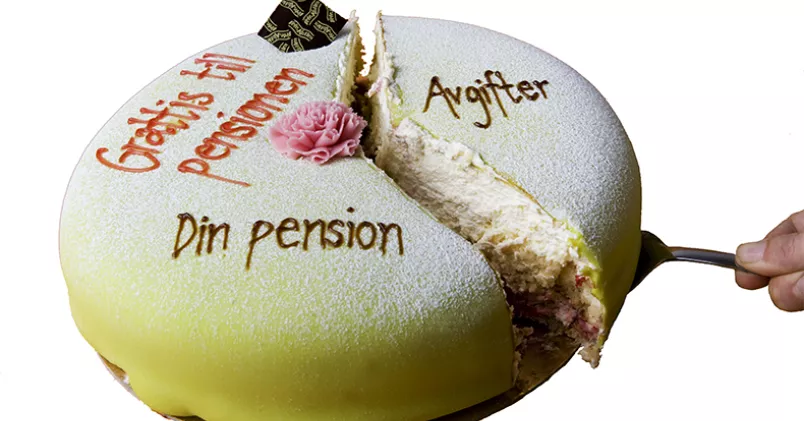
Risken är att avgifterna gröper ur den framtida pensionen.
Dessutom, menar Monica Zettervall, är avgifterna i de försäkringar som handlats upp i det vanliga ITP-systemet mycket låga. Och en tumregel är att 1 procent högre avgift på kapitalet för en 35-åring innebär upp till 25 procent lägre pension från 65 år.
– Avkastningen är ju svår att påverka, därför är det bra att fokusera på avgifterna. Risken är annars att de gröper ur den framtida pensionen, säger Monica Zettervall som stött på fall där höga avgifter under lång tid har ätit upp halva pensionssparandet.
Ibland är Monica Zettervall på Trygghetsrådet och träffar uppsagda. Det händer att de först i efterhand har förstått hur mycket valet av 10-taggarlösningen har kostat dem. Framförallt har de inte varit medvetna om att de går miste om slutbetalningen av pensionen vid 62 års ålder när de väljer en sådan lösning. I det läget är det för sent. Därför gäller det att tänka efter före.
– De försäkringsrådgivare man som anställd träffar får ofta provision på sina produkter, och de kanske inte alltid berättar vad det är man väljer bort om man tar en 10-taggarlösning. Därför borde arbetsgivarna ta större ansvar och sätta sig in i de här frågorna bättre. De har ju också intresse av att de anställda ska få schyssta pensioner.
Ska man hoppa på en tiotaggarlösning bör man förstå vad det innebär.
– Tiotaggarlösningarna kan se lite olika ut. Ibland kan det säkert vara bra erbjudanden. Men ska man hoppa på en sådan bör man förstå vad erbjudandet innebär och vad man väljer bort, säger Monica Zettervall.
För inkomster över cirka 37 000 kronor ger ITP2 – den förmånsbaserade pensionen – 650 kronor i pension för varje intjänad tusenlapp. Det är den summan man ska klå när man placerar pengarna på egen hand.
Grundregeln är att man måste förstå vad man gör, menar Monica Zettervall.
– Annars är det bättre att inte göra någonting. Då ligger du kvar i ITP2 och har din garanterade pension.
Detta är ITPITP – en kollektivavtalad tjänstepension för privatanställda tjänstemän. I den ingår ålderspension, sjupension och efterlevandeskydd. ITP1 – om du är född 1979 eller senare. ITP2 – om du född 1978 eller tidigare. (Många arbetsplatser har dock gått över helt till ITP1, vilket gör att även den som är född för 1978 kan ha ITP1.) VAD HAR DU SJÄLV? kolla på collectum.se. |
Pensionsexpertens bästa råd
|
Fotnot: De belopp som anges gäller för 2016.
Bra och dåligt med 10:an
Då kan 10:an vara en bra lösning:
- Den ger fler valmöjligheter för hur pengarna kan placeras.
- I vissa fall kan det förbättra möjligheterna att få jobb. Vissa arbetsgivare tror att det är billigare om man ligger kvar i en tidigare 10-taggarlösning, vilket inte alltid är fallet.
- Om du kommer till Sverige och ska jobba under ett begränsat antal år.
Men detta talar emot:
- Jobbar du minst 30 år i privat sektor i företag med kollektivavtal är det oerhört svårt att placera pengarna så att man får ut mer än om man hade varit kvar inom ITP2.
- Till skillnad från ITP2 finns det inga garantier för hur mycket du får ut i en 10-taggarlösning. Risktagandet är alltså betydligt större.
- Du får inte del av de låga avgifterna som parterna förhandlat fram i ITP. Risken är att du får betala höga avgifter som urholkar pensionen.
- I ITP2 slutbetalas pensionen vid 62 år, något som inte sker med en premiebaserad pension.
- Du kan inte byta tillbaka till ITP2 såvida du inte byter arbetsgivare och den nya arbetsgivaren godkänner detta.
- Du får ibland själv betala för premiebefrielseförsäkringen som gäller om du blir sjuk.
- Du får ett sämre skydd om arbetsgivaren inte sköter sina åtaganden.
- Har du väldigt hög lön, över 1 779 000 kronor om året, är det en fördel att välja ITP1. Till den betalas det in oavsett hur mycket du tjänar. Med den förmånsbaserade pensionen och ibland även i 10-taggarlösningen får du ingen pension för högre inkomster än så.