Hoppa till huvudinnehåll
Ekonomi

Stockholm - bäst på innovation

Stockholm är Europas bästa huvudstad på innovation. Det visar en ny rapport från Stockholms Handelskammare. Samtidigt ger EU-kommissionen Stockholm lågt betyg när det gäller att förverkliga idéerna.
Linnea Andersson Publicerad
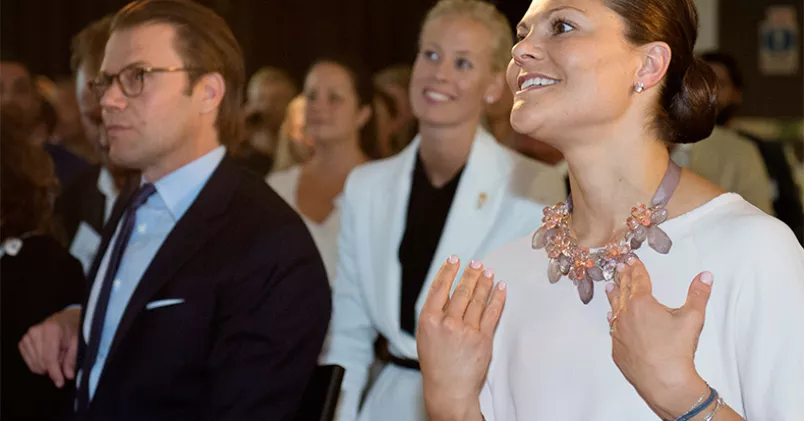
Kronprinsessan Victoria och prins Daniel närvarar vid seminariet 'Never Mind the Gap'.
Kronprinsessan Victoria och prins Daniel närvarar vid seminariet 'Never Mind the Gap' på SUP46 (Start-Up People of Sweden). Seminariet syftar till hur startup it-företag i Stockholm och London kan lära av varandra Foto: Jessica Gow/TT

Stockholm är bäst i klassen när det gäller innovationsförmåga. Snäppet bättre än såväl Berlin, Köpenhamn, Bern och Helsingfors, och långt bättre än London och Paris. Men räknar man in förmågan att kommersialisera och förverkliga innovationerna ser det betydligt sämre ut. Det skriver Svenska Dagbladet och hänvisar till den innovationsrapport från Stockholms Handelskammare som presenteras i veckan.

EU-kommissionen placerar Stockholmsregionens förmåga att sälja sina innovationer på så låg nivå att samtliga ovan nämnda städer hamnar före Stockholm. Ett resultat som speglar "svagheter i det svenska företagsklimatet", enligt Stockholms Handelskammare som befarar att det dåliga betyget i säljförmåga redan har fått genomslag eftersom Sveriges exportandelar har minskat på många viktiga tillväxtmarknader under de senaste åren.

Handelskammaren menar att politiker måste bli bättre på att tillvarata den kompetens och kraft som finns i Stockholmsområdet. Man kan på politisk väg inte planera var innovativt kluster ska växa fram, men däremot kan politiker gynna sådan kluster genom t.ex. finansiering av högre utbildning samt forskning och stöd kopplat till innovativa aktiviteter.

- Täta urbana miljöer driver innovation. Om politikerna menar allvar med att satsa på nya jobb måste de bejaka urbaniseringen. Stockholm är en av de mest innovativa regionerna utanför Silicon Valley, men vi måste bli bättre på att kommersialisera innovationerna, säger Maria Rankka, vd Stockholms handelskammare, till SvD.
Innovation vs. Säljförmåga

Europeiska huvudstäders innovationskraft:
(sammanvägt jämförelsetal)
• Stockholm (0,660)
• Berlin (0,639)
• Köpenhamn (0,596) 
• Bern (0,593)
• Helsingfors (0,560)
• Wien (0,523) 
• Lissabon (0,507) 
• Amsterdam (0,503) 
• Bryssel (0,495) 
• Oslo (0,492) 
• London (0,470) 
• Madrid (0,391) 
• Paris (0,370) 
• Rom (0,367)

EU-kommissionens lista över säljförmåga:

• Bern (1,00, indikativ nivå)
​• Bryssel (0,70), 
• Lissabon (0,63), 
• Wien (0,62), 
• Amsterdam (0,55), 
• Köpenhamn (0,54), 
• Berlin (0,54), 
• Rom (0,51), 
• Helsingfors (0,47) 
• London (0,46), 
• Madrid (0,44), 
• Oslo (0,40), 
• Paris (0,34)
• Stockholm (0,26)

Svenska Dagbladet

Bläddra i senaste numret av våra e-tidningar

Bläddra i senaste numret av Kollega

Till Kollegas e-tidning

Bläddra i senaste Chef & Karriär

Till Chef & Karriärs e-tidning
Ekonomi

Försäkringar kan vara onödiga – det här ska du ha koll på

Många tecknar försäkringar som ska skydda vid sjukdom eller arbetslöshet. Men risken är att du betalar för ett skydd som du redan har - eller ändå inte får. Kolla det här innan du skriver på.
David Österberg Publicerad 6 oktober 2026, kl 06:30
Teckna försäkring
Att ha en försäkring som täcker kostnader vid sjukdom eller arbetslöshet kan vara smart. Men det gäller att läsa villkoren noga. Colourbox

Flera banker, låneförmedlare och försäkringsbolag erbjuder trygghetsförsäkringar. Försäkringarna kan exempelvis betala amorteringar och ränta om du blir arbetslös eller sjukskriven. Men risken är att försäkringen blir en onödig kostnad, enligt stiftelsen Konsumenternas Försäkringsbyrå.

En orsak är att försäkringstagaren inte uppfyller villkoren. De innehåller ofta krav på tillsvidareanställning eller att konsumenten ska vara arbetsför när försäkringen tecknas. Ofta ska försäkringen dessutom ha gällt under en viss tid innan ersättningen kan betalas ut.

–  Vi möter konsumenter som har betalat för en försäkring i tron att de har ett ekonomiskt skydd. Först när de behöver försäkringen upptäcker de att de inte uppfyller villkoren, säger Håkan Carlsson, jurist och specialist på personförsäkringar på Konsumenternas Försäkringsbyrå.

Exakt hur vanligt det är har han inga siffror på, men beskriver problemet som ”återkommande”.

– Vi har också en del ärenden där personer nekats ett lån, men ändå tecknats för en försäkring. Ofta upptäcker de inte det förrän fakturorna för premien börjar komma.

Många har skydd via fack och arbetsgivare

Många har dessutom redan ett visst skydd via exempelvis a-kassan, fackförbund eller arbetsgivaren. Vid arbetslöshet finns bland annat a-kassa och inkomstförsäkring. Vid sjukdom finns sjuklön, sjukpenning och ofta kollektivavtalade sjukförsäkringar via arbetsgivaren. Därför bör den som överväger en trygghetsförsäkring först kartlägga sitt befintliga skydd, enligt Konsumenternas Försäkringsbyrå.

– En extra försäkring kan ge ett kompletterande skydd, men kontrollera att det är något du faktiskt behöver och kan använda, säger Håkan Carlsson.

Hans råd är att ställa många frågor när en försäkring ska tecknas för att vara säker både på att man omfattas av den och att man behöver den.

– Men bolagen som säljer försäkringarna måste också ta ett större ansvar för att kontrollera att den person de säljer till uppfyller villkoren. Villkoren finns att läsa i avtalet, men i många fall är de inte tillräckligt tydliga.

Tre saker att kolla innan du tecknar trygghetsförsäkring

1.  Behovet av försäkringen
Kontrollera vilket skydd som redan finns genom till exempel a-kassa, fackförbund och arbetsgivare.

2.  Kravet för att få ersättning
Kontrollera vilka krav som gäller för att teckna försäkringen och för att senare få ersättning.

3.  Undantag i försäkringen
Läs förköpsinformationen och kontrollera när försäkringen inte gäller.