Hoppa till huvudinnehåll
Ekonomi

Skippa bosparandet

Skippa bosparande och spara i stället i aktiefonder åt barnen. Men gör det helst i eget namn. Då slipper du uppleva att din 18-åring plockar ut sparkapitalet och snabbt sätter sprätt på det genom att spela nätpoker, köpa dyra märkeskläder eller något annat du absolut inte tänkt dig.
Anita Täpp Publicerad
TT
TT

Jodå, det händer.  För på 18-årsdagen får barnen ett meddelande från banken om att de nu själva kan disponera pengarna och då är det ju inte säkert att de vill diskutera hur de ska användas med dig. Så vill du vara säker på att ha fortsatt kontroll över kapitalet ska du alltså spara i eget namn.

Dessutom minskar risken för orättvisa om du sparar till flera barn. Säg att du har två barn som du sätter av 100 kronor var åt i en aktiefond varje månad från födseln med målet att de ska få ut pengarna när de fyller 20. Om fonden går bättre i början kommer det att leda till att det yngre barnet får mindre pengar än det äldre. Om du har sparat i eget namn är det enkelt att se till att båda får lika mycket i slutändan.

Vilket är då det bästa sättet att spara till barnen? Enligt de två experter som Kollega talat med – Tor Borg, chefsekonom på SBAB, och Bodil Hallin, familjeekonom på Ikanobank – så är det ett månatligt sparande i en aktiefond. Trots risken har det historiskt gett den bästa avkastningen när det gäller ett sådant här långsiktigt sparande.

När man köper andelar i en fond varje månad så blir sparandet också mindre känsligt för konjunktursvägningarna. När börsen går upp får man färre andelar eftersom aktierna är dyrare vilket då ”jämnas ut” genom att man får fler aktier när börsen går ner.

Att sätta in alla pengar på ett säkert sparkonto är inget experterna förordar just nu när räntan är låg. Att bospara, hos exempelvis HSB, är inte heller något de rekommenderar eftersom det brukar ge dålig avkastning på kapitalet. I så fall ska det finnas andra fördelar, som att man får gå före i en bostadskö eller har första tjing på nybyggda bostäder.

När det gäller val av aktiefonder är tipset att man ska spara i flera där en del har låg och andra lite högre risk, och att man väljer fonder som investerar på global nivå och i flera branscher. Eftersom höga förvaltningsavgifter tär på kapitalet ska man välja fonder med låga avgifter.

Indexfonder är ett bra alternativ eftersom de också historiskt gått bättre än de flesta andra fonder. Ett förslag är att man har en fond som ”skuggar” svenskt index och en annan som ”skuggar” ett globalt index.

 Att en indexfond ”skuggar” exempelvis svenskt index betyder att den så att säga kopierar sammansättningen på en viss marknad, exempelvis Stockholmsbörsen. Fondens avkastning blir därför ungefär densamma som marknadens avkastning.

Sedan kan man också spara lite i en fond som satsar på en tillväxtmarknad, som exempelvis Asien.

Ett råd är att man placerar sina fonder, liksom aktier och andra värdepapper, på ett investeringssparkonto hos banken. En fördel med kontot är man betalar en årlig schablonskatt, i dagsläget 0,63 procent på kapitalet, och slipper vinstskatten på 30 procent när fonden avslutas. En nackdel är att den som gått med förlust annars hade sluppit betala någon skatt över huvud taget.

Några år innan du planerar att överlåta de sparade pengarna på barnet är det viktigt att du avslutar fonden vid en börsuppgång och flyttar över sparkapitalet till en säkrare sparform, som ett bankkonto med insättningsgaranti.

Råd för sparare

  • Konsumenternas bank och finansbyrå. Här finns bra information om olika slags sparande och du kan exempelvis enkelt jämföra olika sparkonton.
  • Fondkollen ger bra information om fonder och har ett bra verktyg för att välja fonder.
  • Morningstars guide. Här finns en särskild guide för den som vill spara till barn och barnbarn där man får information om vad olika typer av sparande innebär och också hjälp att välja fonder.

Bläddra i senaste numret av våra e-tidningar

Bläddra i senaste numret av Kollega

Till Kollegas e-tidning

Bläddra i senaste Chef & Karriär

Till Chef & Karriärs e-tidning
Ekonomi

Försäkringar kan vara onödiga – det här ska du ha koll på

Många tecknar försäkringar som ska skydda vid sjukdom eller arbetslöshet. Men risken är att du betalar för ett skydd som du redan har - eller ändå inte får. Kolla det här innan du skriver på.
David Österberg Publicerad 6 oktober 2026, kl 06:30
Teckna försäkring
Att ha en försäkring som täcker kostnader vid sjukdom eller arbetslöshet kan vara smart. Men det gäller att läsa villkoren noga. Colourbox

Flera banker, låneförmedlare och försäkringsbolag erbjuder trygghetsförsäkringar. Försäkringarna kan exempelvis betala amorteringar och ränta om du blir arbetslös eller sjukskriven. Men risken är att försäkringen blir en onödig kostnad, enligt stiftelsen Konsumenternas Försäkringsbyrå.

En orsak är att försäkringstagaren inte uppfyller villkoren. De innehåller ofta krav på tillsvidareanställning eller att konsumenten ska vara arbetsför när försäkringen tecknas. Ofta ska försäkringen dessutom ha gällt under en viss tid innan ersättningen kan betalas ut.

–  Vi möter konsumenter som har betalat för en försäkring i tron att de har ett ekonomiskt skydd. Först när de behöver försäkringen upptäcker de att de inte uppfyller villkoren, säger Håkan Carlsson, jurist och specialist på personförsäkringar på Konsumenternas Försäkringsbyrå.

Exakt hur vanligt det är har han inga siffror på, men beskriver problemet som ”återkommande”.

– Vi har också en del ärenden där personer nekats ett lån, men ändå tecknats för en försäkring. Ofta upptäcker de inte det förrän fakturorna för premien börjar komma.

Många har skydd via fack och arbetsgivare

Många har dessutom redan ett visst skydd via exempelvis a-kassan, fackförbund eller arbetsgivaren. Vid arbetslöshet finns bland annat a-kassa och inkomstförsäkring. Vid sjukdom finns sjuklön, sjukpenning och ofta kollektivavtalade sjukförsäkringar via arbetsgivaren. Därför bör den som överväger en trygghetsförsäkring först kartlägga sitt befintliga skydd, enligt Konsumenternas Försäkringsbyrå.

– En extra försäkring kan ge ett kompletterande skydd, men kontrollera att det är något du faktiskt behöver och kan använda, säger Håkan Carlsson.

Hans råd är att ställa många frågor när en försäkring ska tecknas för att vara säker både på att man omfattas av den och att man behöver den.

– Men bolagen som säljer försäkringarna måste också ta ett större ansvar för att kontrollera att den person de säljer till uppfyller villkoren. Villkoren finns att läsa i avtalet, men i många fall är de inte tillräckligt tydliga.

Tre saker att kolla innan du tecknar trygghetsförsäkring

1.  Behovet av försäkringen
Kontrollera vilket skydd som redan finns genom till exempel a-kassa, fackförbund och arbetsgivare.

2.  Kravet för att få ersättning
Kontrollera vilka krav som gäller för att teckna försäkringen och för att senare få ersättning.

3.  Undantag i försäkringen
Läs förköpsinformationen och kontrollera när försäkringen inte gäller.

Ekonomi

6 saker du (kanske) inte vet om skilsmässor

Kan städhjälp påverka risken för skilsmässa? Och vem förlorar kvadratmeter när separationen är ett faktum? Här kommer svaren. Du får även veta hur många som skilt sig minst sex gånger.
Lena Michanek, David Österberg Publicerad 1 oktober 2026, kl 05:59
Händer och avtagna ringar
En skilsmässa kan ha stor ekonomisk påverkan - särskilt för kvinnor. Jenerik Henriksson /TT

1. Skilda kvinnor bor trängre än män  

En skilsmässa kan påverka ekonomin rejält. Särskilt hårt drabbas kvinnor. Nyskilda kvinnor får i genomsnitt 14 kvadratmeter mindre boyta efter en separation än män.

5. Äktenskapen håller drygt tio år

Äktenskap som avlutas genom skilsmässa håller i snitt 12,8 år. Flest nyskilda finns i åldersspannet 40-44 år. 

2. Städhjälp minskar risk för skilsmässa

Par som använder hushållsnära tjänster som städning, trädgårdsarbete och barnpassning separerar mer sällan.

3. Skilsmässor bland äldre ökar kraftigt

Antalet skilsmässor bland personer över 50 ökar kraftigt. Nu ska forskare vid Jönköping University ta reda på varför – och vilka konsekvenser det får för ekonomi och livssituation.

4. Oktober är vanligaste skilsmässomånaden

Sommaren verkar vara den tid på året då flest par börjar tröttna på varandra, för att sedan ta steget under hösten. Oktober är den månad då flest skilsmässoansökningar lämnas in, följt av juli och mars. 

6. Så många har skilt sig minst sex gånger

De flesta skiljer sig bara en gång i livet. Men det finns några som verkar ha gjort det till en vana att gifta sig och skilja sig. 262 personer i Sverige har skilt sig minst sex gånger.

Källor: Länsförsäkringar, Sirén, Lunds universitet och Jönköping University. 

Ekonomi

7 tips: Så klarar du ekonomin som småbarnsförälder

Inkomsten kan sjunka under föräldraledigheten samtidigt som barnvagn, bilbarnstol och annan utrustning innebär nya utgifter. Här är sju råd som kan stärka ekonomin före och under småbarnsåren.
Lena Michanek Publicerad 17 september 2026, kl 06:01
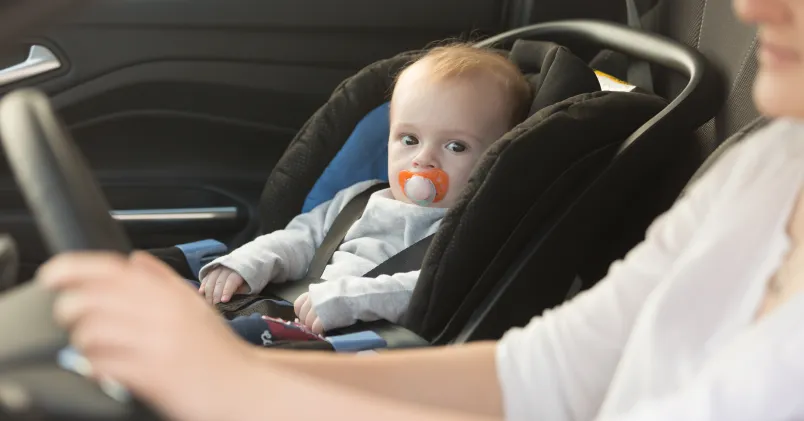
Litet barn fastspänt i ett babyskydd i baksätet på en bil medan en vuxen person sitter vid ratten.
Barnvagn, bilbarnstol och annan utrustning kan innebära stora engångsutgifter under barnets första tid. Samtidigt kan föräldraledigheten ge hushållet lägre inkomst. Foto: Colourbox

1. Högre inkomst kan ge högre föräldrapenning

Föräldrapenningen bygger på hur mycket du har jobbat och tjänat under tiden innan barnet föds. Om du tjänar mindre än taket på 592 000 kronor per år (2026) är det ekonomiskt fördelaktigt att jobba så mycket som möjligt under den period som ligger till grund för din sjukpenninggrundade inkomst (SGI). 

Det kan handla om heltid i stället för deltid, att få upp lönen, ta extra pass, jobba övertid och att ta fler ob-pass. En ny lön måste dock gälla i minst sex månader. 

2. Kollektivavtal kan ge extra föräldralön

I de flesta större kollektivavtal ingår att arbetsgivaren betalar ut en extra ekonomisk ersättning utöver föräldrapenningen, så kallad föräldralön, under en period. Vanligen får du runt 10 procent av lönen under några månader, men det kan se olika ut. 

Unionens kollektivavtal ger föräldralön i upp till sex månader, beroende på hur länge du varit anställd.

3. Föräldralediga kan ansöka om lägre fackavgift

Avgiften till många fackförbund baseras på inkomst och reduceras vid föräldraledighet. Medlemmar i Unionen kan ansöka om tillfälligt sänkt avgift vid föräldraledighet, studieledighet eller sjukskrivning. 

4. Begagnade barnprylar kan minska utgifterna

Det går att spara mycket pengar på att inte köpa ny utrustning och nya kläder. Skillnaden mellan exempelvis en ny barnvagn och en med ett par år på nacken kan vara många tusenlappar. 

5. Hemlagad barnmat kan bli billigare

Att laga egen mat i stället för att köpa färdig barnmat sparar en hel del pengar. Ofta fungerar samma mat som resten av familjen äter om den är allsidig, men utan salt och i mosad form.

6. Skydda din SGI 

För att behålla din SGI behöver du ta ut hel föräldrapenning från Försäkringskassan från det att barnet fyller ett år. 

7. Jobba under din föräldraledighet 

Det går att avbryta sin föräldraledighet och jobba tillfälligt om man är överens med sin arbetsgivare. Det går dock inte att få föräldrapenning de dagar man jobbar. 

Tänk också på att man bara har rätt att ta ut tre perioder av föräldraledighet under ett år, om man inte kommer överens med sin arbetsgivare om något annat. 

Källor: swedbank.se, forsakringskassan.se, unionen.se, foraldraliv.se

SGI, föräldrapenning och föräldralön

  • SGI: Den sjukpenninggrundande inkomsten påverkar hur mycket du kan få i föräldrapenning. SGI:n beräknas utifrån din arbetsinkomst, upp till ett inkomsttak.
  • Föräldrapenning: Ersättning från Försäkringskassan när du avstår från arbete för att ta hand om barn. Ersättningens storlek beror bland annat på din SGI och hur många dagar du tar ut.
  • Föräldralön: Extra ersättning från arbetsgivaren utöver föräldrapenningen. Den kan ingå i kollektivavtalet. Belopp och utbetalningstid varierar mellan avtalen.
  • Efter ettårsdagen: När barnet har fyllt ett år kan du behöva ta ut föräldrapenning för den tid du inte arbetar för att skydda din SGI. Vad som krävs beror på hur mycket du arbetar och är ledig.

Kontrollera alltid aktuella regler hos Försäkringskassan och villkoren i kollektivavtalet på din arbetsplats.