Hoppa till huvudinnehåll
Ekonomi

Så mycket tjänar du på Rikskuponger

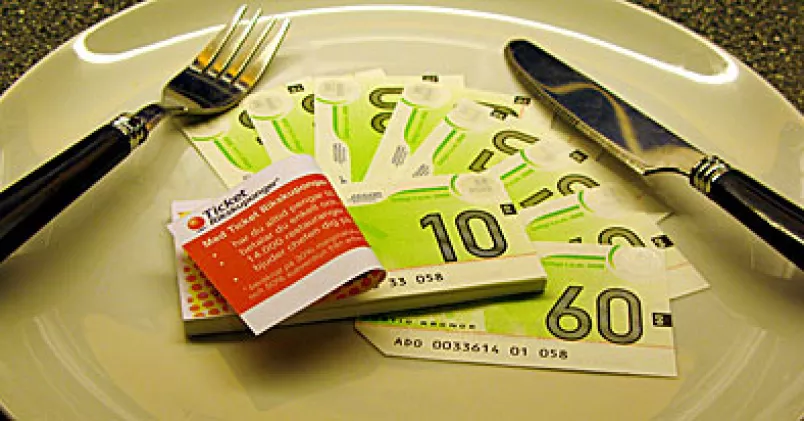
Är du en av de 170 000 som varje dag betalar sin lunch med Rikskuponger? Vet du hur mycket du själv betalar i praktiken? Och vem som står för resten av lunchnotan? Kollega reder ut begreppen.
Inge Josephson Publicerad
Med Rikskuponger äter du billigare lunch

Rikskupongerna kom till Sverige från Frankrike 1973 efter en idé från England. Idén stöddes av våra folkvalda som såg folkhälsofördelar och bättre arbetsresultat om vi åt ordentligt på lunchen. Därför skattesubventionerades kupongerna. Arbetsgivaren fick dra av och de anställda fick ingen förmånsbeskattning. En given succé. 350 000 kupongklippare! I och med skattereformen 1991 var festen över. Ingen mer avdragsrätt utan i stället arbetsgivaravgift på subventionen för arbetsgivaren. Och för dig och mig var plötsligt lunchbjudningen lika med lön och skulle beskattas. Buh! Fram med matlådan igen...Nåja, kupongerna är kvar och användningen har ökat långsamt igen. Just nu står det dock still.

– Ja, vi känner också av lågkonjunkturen, säger Ulrika Westin, marknadsdirektör på franskägda Ticket Rikskuponger. Så 2009 lär vi nog inte se någon ökning.

Nu är det du och jag som står för notan tillsammans med en snål eller generös arbetsgivare som själv väljer hur mycket lunchen ska subventioneras. Arbetsgivarna är förstås inte lika intresserade längre. Det enda ekonomiska argumentet för dem är att det är lite billigare än att betala ut motsvarande lön (vilket i och för sig inte är något självklart alternativ). Det andra argumentet skulle kanske vara mättare, gladare och mer arbetsvilliga medarbetare?

Det är ändå vi kupongklippare som drar det längsta strået. Om du tittar på ditt lönebesked kan du se hur mycket av din lunch arbetsgivaren står för.

– Det vanligaste är att arbetsgivaren subventionerar med 40 procent av kostnaden (häftets värde), Ulrika Westin. Men många väljer också 50 procent.

Har du 40 procents subvention blir uträkningen så här för ett häfte som är värt 1 540 kronor: 616 kronor (40 % av 1 540 kr) sätts upp som lön och du får betala skatt på summan. Subventionen är pensionsgrundande, (dock icke semester-, sjuklöne- och tjänstepensionsgrundande). Resten, 924 kronor, dras av från din nettolön, det du har kvar efter skatt. I det här fallet betalar du alltså 924 +185 kronor (skatt) = 1 109 kronor om din skatt är 30 procent. Du kan äta för 1 540 kronor och betalar 1 109. Inte så dumt! 50 kronor för en 70-kronorslunch.

Och så här ser din förtjänst ut om du har andra subventionsgrader:

Vad tjänar du på en 70-kronorslunch?

Arbetsgivaren subventionerar med

Du tjänar per dag dvs lunchen blir billigare i kr

Du tjänar per månad om du äter ute 22 dagar per månad

40%

20

431

50%

25

539

60%

29

647

70%

34

755

80%

39

862

100%

49

1078

För arbetsgivaren är subventionen som en lönekostnad med den skillnaden att arbetsgivaren inte behöver betala semester-, sjuklön och tjänstepensionsavgift på summan. Det blir ungefär 10 procent "billigare" än lön enligt bolagets hemsida. Det vill man se som en investering i de anställdas hälsa.

– Hälsoaspekten är en växande insikt hos arbetsgivarna, säger Ulrika Westin. Man vill att personalen ska må bra och då är lunchen en viktig pusselbit.

Subventionsgraden kan förstås bli en förhandlingsfråga mellan arbetsgivaren och facket i löneförhandlingarna.

Lite surt är att de flesta andra europeiska länder är generösare mot sina lunchätare än vi i Sverige.

– Lunchätandet med kuponger är skattsubventionerat i nästan alla andra av de 40 länder där vi finns, säger Ulrika Westin

Läs mer: www.ticketrikskuponger.se

Fakta

Snart kommer hälsokupongerna
Ticket Rikskuponger hakar på hälso- och motionstrenden. Hösten 2008 lanseras Hälsokuponger. De ska användas för det friskvårdsbidrag som fler och fler får som anställningsförmån av sina arbetsgivare. De fungerar på samma rätt som Rikskupongerna, men är personliga. Du får till exempel 2 000 kr i kuponger som du sedan själv köper friskvård för hos dem som är med i systemet.
Ett liknande system har företaget Friskvårdschecken.
Bläddra i senaste numret av våra e-tidningar

Bläddra i senaste numret av Kollega

Till Kollegas e-tidning

Bläddra i senaste Chef & Karriär

Till Chef & Karriärs e-tidning
Ekonomi

Försäkringar kan vara onödiga – det här ska du ha koll på

Många tecknar försäkringar som ska skydda vid sjukdom eller arbetslöshet. Men risken är att du betalar för ett skydd som du redan har - eller ändå inte får. Kolla det här innan du skriver på.
David Österberg Publicerad 6 oktober 2026, kl 06:30
Teckna försäkring
Att ha en försäkring som täcker kostnader vid sjukdom eller arbetslöshet kan vara smart. Men det gäller att läsa villkoren noga. Colourbox

Flera banker, låneförmedlare och försäkringsbolag erbjuder trygghetsförsäkringar. Försäkringarna kan exempelvis betala amorteringar och ränta om du blir arbetslös eller sjukskriven. Men risken är att försäkringen blir en onödig kostnad, enligt stiftelsen Konsumenternas Försäkringsbyrå.

En orsak är att försäkringstagaren inte uppfyller villkoren. De innehåller ofta krav på tillsvidareanställning eller att konsumenten ska vara arbetsför när försäkringen tecknas. Ofta ska försäkringen dessutom ha gällt under en viss tid innan ersättningen kan betalas ut.

–  Vi möter konsumenter som har betalat för en försäkring i tron att de har ett ekonomiskt skydd. Först när de behöver försäkringen upptäcker de att de inte uppfyller villkoren, säger Håkan Carlsson, jurist och specialist på personförsäkringar på Konsumenternas Försäkringsbyrå.

Exakt hur vanligt det är har han inga siffror på, men beskriver problemet som ”återkommande”.

– Vi har också en del ärenden där personer nekats ett lån, men ändå tecknats för en försäkring. Ofta upptäcker de inte det förrän fakturorna för premien börjar komma.

Många har skydd via fack och arbetsgivare

Många har dessutom redan ett visst skydd via exempelvis a-kassan, fackförbund eller arbetsgivaren. Vid arbetslöshet finns bland annat a-kassa och inkomstförsäkring. Vid sjukdom finns sjuklön, sjukpenning och ofta kollektivavtalade sjukförsäkringar via arbetsgivaren. Därför bör den som överväger en trygghetsförsäkring först kartlägga sitt befintliga skydd, enligt Konsumenternas Försäkringsbyrå.

– En extra försäkring kan ge ett kompletterande skydd, men kontrollera att det är något du faktiskt behöver och kan använda, säger Håkan Carlsson.

Hans råd är att ställa många frågor när en försäkring ska tecknas för att vara säker både på att man omfattas av den och att man behöver den.

– Men bolagen som säljer försäkringarna måste också ta ett större ansvar för att kontrollera att den person de säljer till uppfyller villkoren. Villkoren finns att läsa i avtalet, men i många fall är de inte tillräckligt tydliga.

Tre saker att kolla innan du tecknar trygghetsförsäkring

1.  Behovet av försäkringen
Kontrollera vilket skydd som redan finns genom till exempel a-kassa, fackförbund och arbetsgivare.

2.  Kravet för att få ersättning
Kontrollera vilka krav som gäller för att teckna försäkringen och för att senare få ersättning.

3.  Undantag i försäkringen
Läs förköpsinformationen och kontrollera när försäkringen inte gäller.

Ekonomi

6 saker du (kanske) inte vet om skilsmässor

Kan städhjälp påverka risken för skilsmässa? Och vem förlorar kvadratmeter när separationen är ett faktum? Här kommer svaren. Du får även veta hur många som skilt sig minst sex gånger.
Lena Michanek, David Österberg Publicerad 1 oktober 2026, kl 05:59
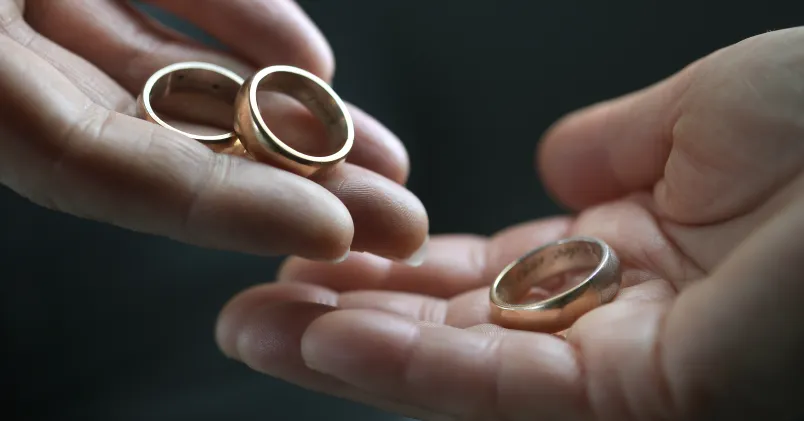
Händer och avtagna ringar
En skilsmässa kan ha stor ekonomisk påverkan - särskilt för kvinnor. Jenerik Henriksson /TT

1. Skilda kvinnor bor trängre än män  

En skilsmässa kan påverka ekonomin rejält. Särskilt hårt drabbas kvinnor. Nyskilda kvinnor får i genomsnitt 14 kvadratmeter mindre boyta efter en separation än män.

5. Äktenskapen håller drygt tio år

Äktenskap som avlutas genom skilsmässa håller i snitt 12,8 år. Flest nyskilda finns i åldersspannet 40-44 år. 

2. Städhjälp minskar risk för skilsmässa

Par som använder hushållsnära tjänster som städning, trädgårdsarbete och barnpassning separerar mer sällan.

3. Skilsmässor bland äldre ökar kraftigt

Antalet skilsmässor bland personer över 50 ökar kraftigt. Nu ska forskare vid Jönköping University ta reda på varför – och vilka konsekvenser det får för ekonomi och livssituation.

4. Oktober är vanligaste skilsmässomånaden

Sommaren verkar vara den tid på året då flest par börjar tröttna på varandra, för att sedan ta steget under hösten. Oktober är den månad då flest skilsmässoansökningar lämnas in, följt av juli och mars. 

6. Så många har skilt sig minst sex gånger

De flesta skiljer sig bara en gång i livet. Men det finns några som verkar ha gjort det till en vana att gifta sig och skilja sig. 262 personer i Sverige har skilt sig minst sex gånger.

Källor: Länsförsäkringar, Sirén, Lunds universitet och Jönköping University. 

Ekonomi

7 tips: Så klarar du ekonomin som småbarnsförälder

Inkomsten kan sjunka under föräldraledigheten samtidigt som barnvagn, bilbarnstol och annan utrustning innebär nya utgifter. Här är sju råd som kan stärka ekonomin före och under småbarnsåren.
Lena Michanek Publicerad 17 september 2026, kl 06:01
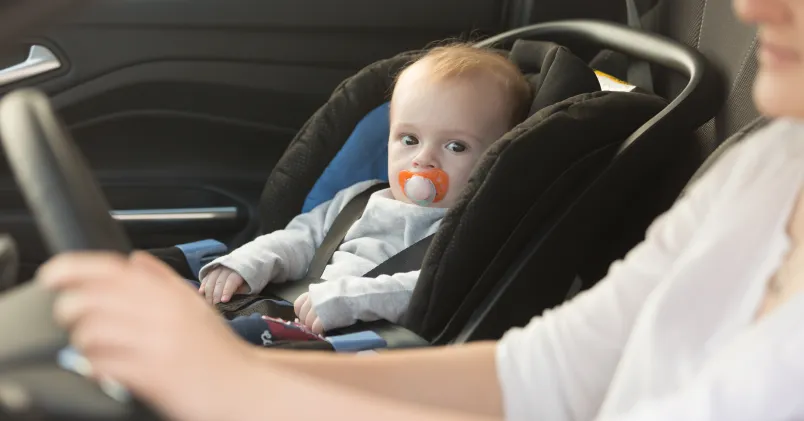
Litet barn fastspänt i ett babyskydd i baksätet på en bil medan en vuxen person sitter vid ratten.
Barnvagn, bilbarnstol och annan utrustning kan innebära stora engångsutgifter under barnets första tid. Samtidigt kan föräldraledigheten ge hushållet lägre inkomst. Foto: Colourbox

1. Högre inkomst kan ge högre föräldrapenning

Föräldrapenningen bygger på hur mycket du har jobbat och tjänat under tiden innan barnet föds. Om du tjänar mindre än taket på 592 000 kronor per år (2026) är det ekonomiskt fördelaktigt att jobba så mycket som möjligt under den period som ligger till grund för din sjukpenninggrundade inkomst (SGI). 

Det kan handla om heltid i stället för deltid, att få upp lönen, ta extra pass, jobba övertid och att ta fler ob-pass. En ny lön måste dock gälla i minst sex månader. 

2. Kollektivavtal kan ge extra föräldralön

I de flesta större kollektivavtal ingår att arbetsgivaren betalar ut en extra ekonomisk ersättning utöver föräldrapenningen, så kallad föräldralön, under en period. Vanligen får du runt 10 procent av lönen under några månader, men det kan se olika ut. 

Unionens kollektivavtal ger föräldralön i upp till sex månader, beroende på hur länge du varit anställd.

3. Föräldralediga kan ansöka om lägre fackavgift

Avgiften till många fackförbund baseras på inkomst och reduceras vid föräldraledighet. Medlemmar i Unionen kan ansöka om tillfälligt sänkt avgift vid föräldraledighet, studieledighet eller sjukskrivning. 

4. Begagnade barnprylar kan minska utgifterna

Det går att spara mycket pengar på att inte köpa ny utrustning och nya kläder. Skillnaden mellan exempelvis en ny barnvagn och en med ett par år på nacken kan vara många tusenlappar. 

5. Hemlagad barnmat kan bli billigare

Att laga egen mat i stället för att köpa färdig barnmat sparar en hel del pengar. Ofta fungerar samma mat som resten av familjen äter om den är allsidig, men utan salt och i mosad form.

6. Skydda din SGI 

För att behålla din SGI behöver du ta ut hel föräldrapenning från Försäkringskassan från det att barnet fyller ett år. 

7. Jobba under din föräldraledighet 

Det går att avbryta sin föräldraledighet och jobba tillfälligt om man är överens med sin arbetsgivare. Det går dock inte att få föräldrapenning de dagar man jobbar. 

Tänk också på att man bara har rätt att ta ut tre perioder av föräldraledighet under ett år, om man inte kommer överens med sin arbetsgivare om något annat. 

Källor: swedbank.se, forsakringskassan.se, unionen.se, foraldraliv.se

SGI, föräldrapenning och föräldralön

  • SGI: Den sjukpenninggrundande inkomsten påverkar hur mycket du kan få i föräldrapenning. SGI:n beräknas utifrån din arbetsinkomst, upp till ett inkomsttak.
  • Föräldrapenning: Ersättning från Försäkringskassan när du avstår från arbete för att ta hand om barn. Ersättningens storlek beror bland annat på din SGI och hur många dagar du tar ut.
  • Föräldralön: Extra ersättning från arbetsgivaren utöver föräldrapenningen. Den kan ingå i kollektivavtalet. Belopp och utbetalningstid varierar mellan avtalen.
  • Efter ettårsdagen: När barnet har fyllt ett år kan du behöva ta ut föräldrapenning för den tid du inte arbetar för att skydda din SGI. Vad som krävs beror på hur mycket du arbetar och är ledig.

Kontrollera alltid aktuella regler hos Försäkringskassan och villkoren i kollektivavtalet på din arbetsplats.