Hoppa till huvudinnehåll
Ekonomi

Så gör du för att byta bank

Att byta bank är inte särskilt krångligt. Ändå stannar många hos sin bank – trots missnöje med tjänster eller med hur banken beter sig.
– Vi borde byta bank oftare. Konsumentmakt är ett effektivt vapen, säger Jan Bertoft, generalsekreterare för Sveriges Konsumenter.
David Österberg Publicerad
Per Larsson / TT
Trots att det är ganska enkelt att byta är det många som stannar hos en och samma bank. Per Larsson / TT

Den som är missnöjd med sin matbutik väljer kanske konkurrenten en bit bort. Men missnöjda bankkunder stannar ofta, trots att det finns andra att välja mellan. En studie från Konkurrensverket visade att över 30 procent av de tillfrågade funderat på eller försökt att byta bank men inte gjort det. En femtedel hade dessutom funderat på att skaffa sig ytterligare en bank men låtit bli.

Enligt en annan rapport från Konkurrensverket har de fyra största bankerna i Sverige 70 procent av marknadsandelarna på sparmarknaden trots ökande konkurrens från mindre aktörer. Förklaringen är bristande kundrörlighet.

Det finns två huvudanledningar till att folk stannar hos sin bank trots missnöje, enligt Jan Bertoft, generalsekreterare för Sveriges Konsumenter.

­– Den ena är att man inbillar sig att det är krångligt att byta, den andra att man tycker att alla banker ändå är likadana. Ytterligare en anledning är att man vant sig vid hur en bank fungerar och kanske tycker att det är jobbigt med ett annat webbgränssnitt till exempel, säger han.

Men det är dumt att stanna hos en bank man inte gillar, tycker Jan Bertoft.

– Vi borde byta bank oftare. Konsumentmakt är ett effektivt vapen. Och banker är några av de företag vi stör oss mest på. Många tycker att de har krångliga hemsidor, tar för mycket betalt och stör sig på att de slutar med kontanthantering. Det har också blivit vanligare att kunder upprörs över hur deras bank agerar, exempelvis genom att investera i oetiska fonder eller ägnar sig åt penningtvätt.

Är det för krångligt att byta bank?
– Det skulle kunna vara ännu enklare. Vi vill till exempel ha ett system med nummerportabilitet så att man kan ta med sig sitt kontonummer till en annan bank. Men det har blivit enklare. Man går till den nya banken och uppger sitt kontonummer och skriver på ett par fullmakter och sedan ordnar sig det mesta.

Lite krångligare kan det vara med fonder. Om den nya banken inte har fonden i sin portfölj får man antingen sälja sina andelar eller ha fonden kvar. Även bostadslån kan ställa till det vid en flytt. Har man ett lån med lång bindningstid kan man få betala ränteskillnadsersättning till sin gamla bank.

– Men man kan också göra så att man har flera banker. Det stärker dessutom ens förhandlingsposition och gör att man kan få rabatt på räntor och avgifter. Och byter man bank på grund av missnöje tycker jag att man ska meddela sin gamla bank det. Det är en tydlig markering som tar skruv.

På konsumenternas.se kan du få hjälp att jämföra banker.

Byta bank – så gör du

  1. Bli kund hos den nya banken via mobilt bank-id eller genom att besöka ett bankkontor. Ange kontonummer till alla konton som ska avslutas och specificera vilka konton dina autogiron är kopplade till. Ange också kontonummer för fonder och värdepapper som ska flyttas.
  2. Anmäl ditt nya kontonummer till exempelvis din arbetsgivare.
  3. Betala e-fakturor hos din gamla bank och avanmäl dem.
  4. Ändra kontonummer för tjänster som exempelvis Spotify och Netflix.
  5. Aktivera Swish i din nya bank.

Att flytta exempelvis transaktions- och sparkonton tar bara några dagar. Fonder, autogiron och bostadslån tar ofta några veckor.

Bläddra i senaste numret av våra e-tidningar

Bläddra i senaste numret av Kollega

Till Kollegas e-tidning

Bläddra i senaste Chef & Karriär

Till Chef & Karriärs e-tidning
Ekonomi

Försäkringar kan vara onödiga – det här ska du ha koll på

Många tecknar försäkringar som ska skydda vid sjukdom eller arbetslöshet. Men risken är att du betalar för ett skydd som du redan har - eller ändå inte får. Kolla det här innan du skriver på.
David Österberg Publicerad 6 oktober 2026, kl 06:30
Teckna försäkring
Att ha en försäkring som täcker kostnader vid sjukdom eller arbetslöshet kan vara smart. Men det gäller att läsa villkoren noga. Colourbox

Flera banker, låneförmedlare och försäkringsbolag erbjuder trygghetsförsäkringar. Försäkringarna kan exempelvis betala amorteringar och ränta om du blir arbetslös eller sjukskriven. Men risken är att försäkringen blir en onödig kostnad, enligt stiftelsen Konsumenternas Försäkringsbyrå.

En orsak är att försäkringstagaren inte uppfyller villkoren. De innehåller ofta krav på tillsvidareanställning eller att konsumenten ska vara arbetsför när försäkringen tecknas. Ofta ska försäkringen dessutom ha gällt under en viss tid innan ersättningen kan betalas ut.

–  Vi möter konsumenter som har betalat för en försäkring i tron att de har ett ekonomiskt skydd. Först när de behöver försäkringen upptäcker de att de inte uppfyller villkoren, säger Håkan Carlsson, jurist och specialist på personförsäkringar på Konsumenternas Försäkringsbyrå.

Exakt hur vanligt det är har han inga siffror på, men beskriver problemet som ”återkommande”.

– Vi har också en del ärenden där personer nekats ett lån, men ändå tecknats för en försäkring. Ofta upptäcker de inte det förrän fakturorna för premien börjar komma.

Många har skydd via fack och arbetsgivare

Många har dessutom redan ett visst skydd via exempelvis a-kassan, fackförbund eller arbetsgivaren. Vid arbetslöshet finns bland annat a-kassa och inkomstförsäkring. Vid sjukdom finns sjuklön, sjukpenning och ofta kollektivavtalade sjukförsäkringar via arbetsgivaren. Därför bör den som överväger en trygghetsförsäkring först kartlägga sitt befintliga skydd, enligt Konsumenternas Försäkringsbyrå.

– En extra försäkring kan ge ett kompletterande skydd, men kontrollera att det är något du faktiskt behöver och kan använda, säger Håkan Carlsson.

Hans råd är att ställa många frågor när en försäkring ska tecknas för att vara säker både på att man omfattas av den och att man behöver den.

– Men bolagen som säljer försäkringarna måste också ta ett större ansvar för att kontrollera att den person de säljer till uppfyller villkoren. Villkoren finns att läsa i avtalet, men i många fall är de inte tillräckligt tydliga.

Tre saker att kolla innan du tecknar trygghetsförsäkring

1.  Behovet av försäkringen
Kontrollera vilket skydd som redan finns genom till exempel a-kassa, fackförbund och arbetsgivare.

2.  Kravet för att få ersättning
Kontrollera vilka krav som gäller för att teckna försäkringen och för att senare få ersättning.

3.  Undantag i försäkringen
Läs förköpsinformationen och kontrollera när försäkringen inte gäller.

Ekonomi

6 saker du (kanske) inte vet om skilsmässor

Kan städhjälp påverka risken för skilsmässa? Och vem förlorar kvadratmeter när separationen är ett faktum? Här kommer svaren. Du får även veta hur många som skilt sig minst sex gånger.
Lena Michanek, David Österberg Publicerad 1 oktober 2026, kl 05:59
Händer och avtagna ringar
En skilsmässa kan ha stor ekonomisk påverkan - särskilt för kvinnor. Jenerik Henriksson /TT

1. Skilda kvinnor bor trängre än män  

En skilsmässa kan påverka ekonomin rejält. Särskilt hårt drabbas kvinnor. Nyskilda kvinnor får i genomsnitt 14 kvadratmeter mindre boyta efter en separation än män.

5. Äktenskapen håller drygt tio år

Äktenskap som avlutas genom skilsmässa håller i snitt 12,8 år. Flest nyskilda finns i åldersspannet 40-44 år. 

2. Städhjälp minskar risk för skilsmässa

Par som använder hushållsnära tjänster som städning, trädgårdsarbete och barnpassning separerar mer sällan.

3. Skilsmässor bland äldre ökar kraftigt

Antalet skilsmässor bland personer över 50 ökar kraftigt. Nu ska forskare vid Jönköping University ta reda på varför – och vilka konsekvenser det får för ekonomi och livssituation.

4. Oktober är vanligaste skilsmässomånaden

Sommaren verkar vara den tid på året då flest par börjar tröttna på varandra, för att sedan ta steget under hösten. Oktober är den månad då flest skilsmässoansökningar lämnas in, följt av juli och mars. 

6. Så många har skilt sig minst sex gånger

De flesta skiljer sig bara en gång i livet. Men det finns några som verkar ha gjort det till en vana att gifta sig och skilja sig. 262 personer i Sverige har skilt sig minst sex gånger.

Källor: Länsförsäkringar, Sirén, Lunds universitet och Jönköping University. 

Ekonomi

7 tips: Så klarar du ekonomin som småbarnsförälder

Inkomsten kan sjunka under föräldraledigheten samtidigt som barnvagn, bilbarnstol och annan utrustning innebär nya utgifter. Här är sju råd som kan stärka ekonomin före och under småbarnsåren.
Lena Michanek Publicerad 17 september 2026, kl 06:01
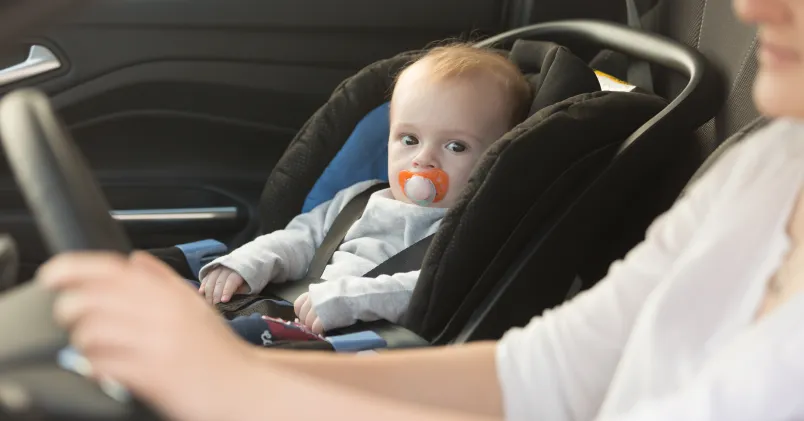
Litet barn fastspänt i ett babyskydd i baksätet på en bil medan en vuxen person sitter vid ratten.
Barnvagn, bilbarnstol och annan utrustning kan innebära stora engångsutgifter under barnets första tid. Samtidigt kan föräldraledigheten ge hushållet lägre inkomst. Foto: Colourbox

1. Högre inkomst kan ge högre föräldrapenning

Föräldrapenningen bygger på hur mycket du har jobbat och tjänat under tiden innan barnet föds. Om du tjänar mindre än taket på 592 000 kronor per år (2026) är det ekonomiskt fördelaktigt att jobba så mycket som möjligt under den period som ligger till grund för din sjukpenninggrundade inkomst (SGI). 

Det kan handla om heltid i stället för deltid, att få upp lönen, ta extra pass, jobba övertid och att ta fler ob-pass. En ny lön måste dock gälla i minst sex månader. 

2. Kollektivavtal kan ge extra föräldralön

I de flesta större kollektivavtal ingår att arbetsgivaren betalar ut en extra ekonomisk ersättning utöver föräldrapenningen, så kallad föräldralön, under en period. Vanligen får du runt 10 procent av lönen under några månader, men det kan se olika ut. 

Unionens kollektivavtal ger föräldralön i upp till sex månader, beroende på hur länge du varit anställd.

3. Föräldralediga kan ansöka om lägre fackavgift

Avgiften till många fackförbund baseras på inkomst och reduceras vid föräldraledighet. Medlemmar i Unionen kan ansöka om tillfälligt sänkt avgift vid föräldraledighet, studieledighet eller sjukskrivning. 

4. Begagnade barnprylar kan minska utgifterna

Det går att spara mycket pengar på att inte köpa ny utrustning och nya kläder. Skillnaden mellan exempelvis en ny barnvagn och en med ett par år på nacken kan vara många tusenlappar. 

5. Hemlagad barnmat kan bli billigare

Att laga egen mat i stället för att köpa färdig barnmat sparar en hel del pengar. Ofta fungerar samma mat som resten av familjen äter om den är allsidig, men utan salt och i mosad form.

6. Skydda din SGI 

För att behålla din SGI behöver du ta ut hel föräldrapenning från Försäkringskassan från det att barnet fyller ett år. 

7. Jobba under din föräldraledighet 

Det går att avbryta sin föräldraledighet och jobba tillfälligt om man är överens med sin arbetsgivare. Det går dock inte att få föräldrapenning de dagar man jobbar. 

Tänk också på att man bara har rätt att ta ut tre perioder av föräldraledighet under ett år, om man inte kommer överens med sin arbetsgivare om något annat. 

Källor: swedbank.se, forsakringskassan.se, unionen.se, foraldraliv.se

SGI, föräldrapenning och föräldralön

  • SGI: Den sjukpenninggrundande inkomsten påverkar hur mycket du kan få i föräldrapenning. SGI:n beräknas utifrån din arbetsinkomst, upp till ett inkomsttak.
  • Föräldrapenning: Ersättning från Försäkringskassan när du avstår från arbete för att ta hand om barn. Ersättningens storlek beror bland annat på din SGI och hur många dagar du tar ut.
  • Föräldralön: Extra ersättning från arbetsgivaren utöver föräldrapenningen. Den kan ingå i kollektivavtalet. Belopp och utbetalningstid varierar mellan avtalen.
  • Efter ettårsdagen: När barnet har fyllt ett år kan du behöva ta ut föräldrapenning för den tid du inte arbetar för att skydda din SGI. Vad som krävs beror på hur mycket du arbetar och är ledig.

Kontrollera alltid aktuella regler hos Försäkringskassan och villkoren i kollektivavtalet på din arbetsplats.