Hoppa till huvudinnehåll
Pension

Löneväxling lönar sig - vid hög inkomst

Att avstå en del av lönen för att förstärka sin pension kan vara klokt – om du har en hög inkomst. Tjänar du under 38 000 kronor i månaden är löneväxling däremot en riktigt dålig idé.
Ola Rennstam Publicerad
Colourbox
Colourbox

Vid årsskiftet försvinner möjligheten att göra skatteavdrag för privat pensionssparande. Avdragsbeloppet sänks från 12 000 kronor per år till 1 800 kronor nästa år för att tas bort helt 2016. Förändringen har lett till att flera banker och pensionsbolag nu valt att stänga för nya pensionsinbetalningar, det sparade kapitalet kommer dock att förvaltas som vanligt.

Ett alternativ till privat pensionssparande är så kallad löneväxling. Det innebär att arbetsgivaren och arbetstagaren kommer överens om att den anställde avstår en del av sin lön för att i stället få en annan förmån, till exempel extra tjänstepension. En fördel är att man inte betalar skatt på pengarna förrän man tar ut sin pension, då har man generellt sett en lägre skattesats än när man jobbar. Att löneväxla kan vara ett sätt att spara till en högre pension och ökar på så vis möjligheten att sluta arbeta tidigare.

Att få löneväxla är ingen rättighet utan är upp till varje arbetsgivare att bestämma. Löneväxling kostar inte arbetsgivaren något extra. I stället för sociala avgifter på lönen betalar arbetsgivaren en särskild löneskatt på den summa som sätts av till extra tjänstepension. Kostnaden blir lägre och mellanskillnaden används ofta till att ge den anställde en högre pension.

I och med att lönen minskas kan ersättningsnivåer från olika socialförsäkringar som sjukpenning och föräldrapenning påverkas negativt. Därför tjänar man på löneväxling först när man har en lön på över 38 000 kronor i månaden då man har nått inkomsttaket i de olika ersättningssystemen.

Fördelar och nackdelar med löneväxling:


Fördelar för den anställde

  • Att löneväxla kan vara ett sätt att spara till en högre pension. På så vis ökar möjligheten att sluta arbeta tidigare.
  • Det kan vara mer fördelaktigt att betala skatt på pensionen den dag du får den, istället för att betala skatt på lönen du avstår.
  • Tänk på att du ska själv kunna välja när du vill upphöra med växlingen. Gå inte med på att binda upp dig en viss tid.

Nackdelar för den anställde

  • ITP:s sjukpension blir lägre.
  • Sjukpenning och tillfällig föräldrapenning från Försäkringskassan blir lägre om du tjänar under 333 000 kronor per år (7,5 prisbasbelopp 2014).
  • Föräldrapenningen från Försäkringskassan blir lägre om du tjänar under 444 000 kronor per år* (10 prisbasbelopp 2014).
  • Den lagstadgade ålderspensionen från Pensionsmyndigheten blir lägre om du tjänar under 459 183 kronor per år* (8,07 inkomstbasbelopp 2014).
  • Om din arbetsgivare inte kompenserar din lägre lön med högre avsättning kommer din ordinarie inbetalning till ITP att bli lägre.

Fördelar för arbetsgivaren

  • I stället för sociala avgifter på lönen, betalar arbetsgivaren särskild löneskatt på den summa som sätts av till extra tjänstepension. Kostnaden blir lägre och mellanskillnaden kan då användas till att ge den anställde en högre pension.
  • Att erbjuda löneväxling ses ofta som en bra förmån vilket gör dig attraktiv som arbetsgivare.
  • Administrationen kring löneväxlingen är enkel med Collectum. Samtidigt erbjuder du den anställde ett bra försäkringsutbud med låga kostnader.

Nackdelar för arbetsgivaren

  • En del arbetsgivare upplever att det blir mer detaljer att tänka på.

Källa: Alecta, Collectum

Fördelar och nackdelar!

Skrolla ned en bit på sidan och se fördelar och nackdelar med löneväxling för dig som anställd, och för dig som arbetsgivare.

Bläddra i senaste numret av våra e-tidningar

Bläddra i senaste numret av Kollega

Till Kollegas e-tidning

Bläddra i senaste Chef & Karriär

Till Chef & Karriärs e-tidning
Pension

Bättre pensioner för tjänstemän: ”En stor och positiv förändring”

Facken inom PTK och LO har kommit överens med Svenskt Näringsliv om nya kollektivavtal för tjänstepension. Totalt berörs 1,1 miljoner privatanställda tjänstemän.
Kamilla Kvarntorp Publicerad 10 november 2026, kl 15:06
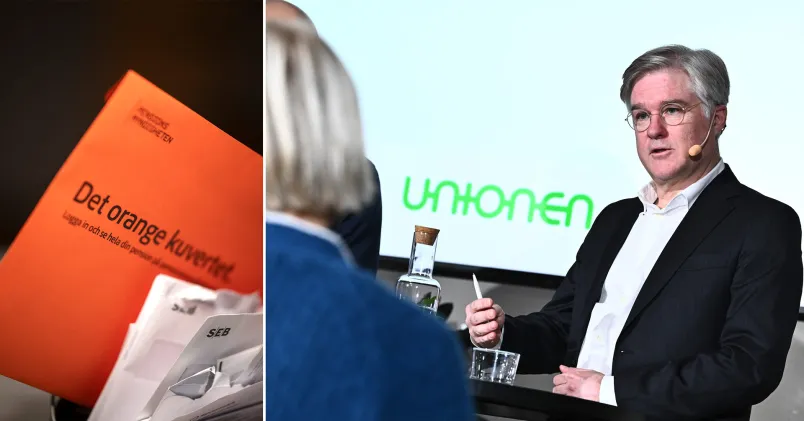
Martin Wästfelt, Unionen, framför Unionens logotyp samt en broschyr om pension.
Det nya pensionsavtalet innebär att arbetsgivarna ska betala in till tjänstepensionen från 24 till 67 års ålder. Förändringen berör 1,1 miljoner privatanställda tjänstemän. Foto: Anders Wiklund/TT/Claudio Bresciani/TT.

–  Vi är inte nöjda, men det är en stor och positiv förändring, säger Martin Wästfelt, Unionens förhandlingschef. 

Överenskommelsen innebär bland annat att arbetsgivarna börjar betala in till tjänstepensionen vid 24 års ålder, i stället för vid 25 som det är i dag. Pensionsinbetalningarna fortsätter sedan fram till 67 år i stället för till 66 år. Förändringen börjar gälla 1 januari 2028.

Martin Wästfelt konstaterar att det finns tjänstemän som börjar jobba innan de fyller 24 och de som fortsätter efter att de har fyllt 67 år.

–  Vårt långsiktiga mål är att du ska tjäna in till tjänstepensionen under alla år du jobbar. Det som kommer in till den enskilde tjänstemannens pensionskonto styr den slutliga pensionen. När vi lever längre måste vi ha samlat ihop mer pengar för att få en bra pension under alla år vi ska vara pensionärer, säger Martin Wästfelt.

Arbetsgivarna får rabatt på omställningsavgiften

Svenskt Näringsliv har tidigare ansett att det har blivit för kostsamt för arbetsgivarna att betala in till tjänstepensionen till 67 års ålder.

– Det har parterna hanterat genom att Svenskt Näringslivs medlemsföretag får en rabatt på den avgift som de betalar till omställningsorganisationen. Ur vårt perspektiv är det en bra lösning som inte belastar våra medlemmar på något sätt, säger Martin Wästfelt.

Svenskt Näringslivs vice vd Mattias Dahl är nöjd med överenskommelsen. Han säger att arbetsgivarna hela tiden varit öppna för att utöka åldersspannet för inbetalningar till kollektivavtalade pensioner och försäkringar.

– Kärnfrågan har varit hur de ökade kostnaderna ska hanteras. Parterna har tagit ansvar och landat i en välbalanserad lösning som säkrar tryggheten för de anställda samt värnar företagens konkurrenskraft, säger Mattias Dahl i ett pressmeddelande.

Det ska bli lättare att få omställningsstöd 

Överenskommelsen omfattar fler delar än pension, till exempel blir det lättare att kvalificera sig för stöd från TRR, en omställningsorganisation för privatanställda tjänstemän. PTK-förbunden går också över till en försäkring med föräldrapenningtillägg i stället för de föräldralöneregler som gäller i olika branschavtal.

– I ett antal av våra branschavtal ger lön över en viss nivå inte föräldralön. Så kommer det inte vara i den här försäkringen, här ersätts alla lönedelar, säger Martin Wästfelt.

För att överenskommelsen ska börja gälla krävs att alla berörda parter skriver under.

– Först då vet vi att allt faller på plats. Men vår bedömning är att så kommer att ske. Väldigt mycket står på spel. Om något hakar upp sig kan konflikt vänta, säger Martin Wästfelt.