Hoppa till huvudinnehåll
Pension

5 frågor och svar om tjänstepensionen

Utnyttja pengarna medan man är pigg och frisk eller låta försäkringen vara en trygghet li­vet ut? Tjänstepensionen är en vattendelare.
Lina Björk Publicerad
Fredrik Sandberg/TT
Under hur många år vill du ta ut din tjänstepension? Ska du spara eller slösa? Här får du svaren. Fredrik Sandberg/TT

Hur får jag ta ut min tjänste­pension?
– Du får ta ut din tjänstepension om du går i pension från och med 55-års ålder och på valfri tid, men den kortaste tiden är enligt lagen fem år. Du kan också välja att ta ut en viss del, exempelvis 25 procent i några år och sedan ta ut hela pensionen efter hand.  Tar du ut 25 procent, måste du sluta arbeta i motsvarande grad.

– ITPK är en del av din tjänstepension som motsvarar två procent av din årslön och betalas av din arbetsgivare. Den kan du välja att ta ut på två år.

Varför slösa?
– Vem vet hur länge du känner dig pigg och frisk. Bäst att spendera pengarna medan du kan njuta av livet. Som 80-åring kanske du varken har ork eller behov av att se nya delar av världen.

– Att plocka ut summan kan också vara ett sätt att ta kontroll över pengarna.

Varför spara?
– Försäkringsbolagen räknar med att den som går i pension vid 65 kommer att leva i ytterligare 22 till 24 år. Tar du ut din tjänstepension på fem år och gör av med dina privata besparingar så har du endast den allmänna pensionen kvar att leva för och den är låg. Vi är också piggare längre upp i åldern än tidigare och du kanske uppskattar samma upplevelser som 75-åring, som du gör i dag. 

Är tjänstepensionen skattefri?
– Nej, det kommer att dras inkomst­skatt från din tjänstepension så snart utbetalningarna påbörjas.

Vad händer med mina pengar om jag dör?
– Du kan välja att teckna ett återbetalningsskydd eller ett familjeskydd för att ta hand om dina närmaste ekonomiskt om du dör.  Återbetalningsskydd innebär att familjen får de pengar som finns inbetalda till tjänstepensionen, ITP 1 och ITPK Familjeskydd är en extra pension som din familj får om du avlider före en viss ålder.

– Men skydden är inte gratis, utan påverkar din egen pension påtagligt. Enligt Collectum kan en ingenjör som väljer bort återbetalnings­skyddet tjäna upp till 26 400 kronor på ett år.

ITP, vad är det?
ITP är en tjänstepension för privatanställda tjänstemän. Den innehåller två avdelningar:

  • ITP1 som är en premiebaserad ålderpension och gäller för dig som är född 1979 eller senare. Exakt hur stor din tjänstepension blir med den här lösningen beror på avkastningens storlek och vilken förvaltningsavgift som tas ut.
  • ITP2, som är en förmånsbestämd ålderspension, vilket innebär att storleken på pensionen är förbestämd men inte premien. Gäller för dig som är född 1978 eller tidigare.

Så tog vi ut tjänstepension under 2013

Siffrorna visar de val av tjänstepension som gjordes under 2013.

Livslångt uttag: 22 900
Uttag på 5 år: 4 400
Uttag på 10 år: 1 900
Uttag på 15 år: 900
Uttag på 20 år: 100

Exempel på månadsbelopp vid olika utbetalningsperioder (baserat på en person som vid pensionering tjänar 34 426 kr i månaden):

Uttag på 5 år: 13 055 kr/mån
Livslångt: 3 500 kr/mån

Bläddra i senaste numret av våra e-tidningar

Bläddra i senaste numret av Kollega

Till Kollegas e-tidning

Bläddra i senaste Chef & Karriär

Till Chef & Karriärs e-tidning
Pension

Bättre pensioner för tjänstemän: ”En stor och positiv förändring”

Facken inom PTK och LO har kommit överens med Svenskt Näringsliv om nya kollektivavtal för tjänstepension. Totalt berörs 1,1 miljoner privatanställda tjänstemän.
Kamilla Kvarntorp Publicerad 10 november 2026, kl 15:06
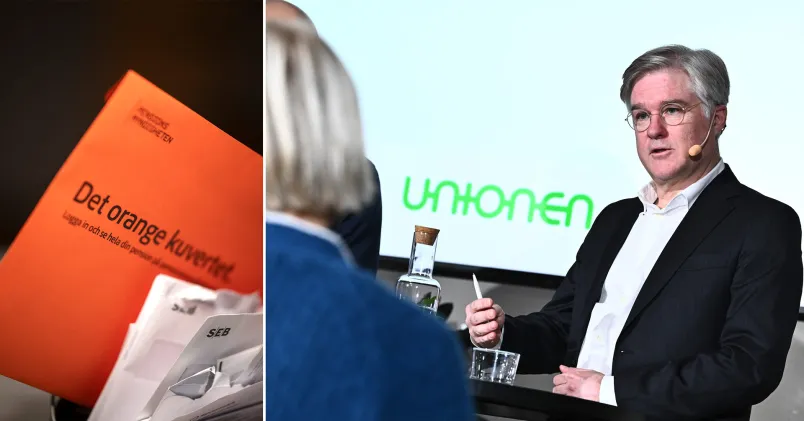
Martin Wästfelt, Unionen, framför Unionens logotyp samt en broschyr om pension.
Det nya pensionsavtalet innebär att arbetsgivarna ska betala in till tjänstepensionen från 24 till 67 års ålder. Förändringen berör 1,1 miljoner privatanställda tjänstemän. Foto: Anders Wiklund/TT/Claudio Bresciani/TT.

–  Vi är inte nöjda, men det är en stor och positiv förändring, säger Martin Wästfelt, Unionens förhandlingschef. 

Överenskommelsen innebär bland annat att arbetsgivarna börjar betala in till tjänstepensionen vid 24 års ålder, i stället för vid 25 som det är i dag. Pensionsinbetalningarna fortsätter sedan fram till 67 år i stället för till 66 år. Förändringen börjar gälla 1 januari 2028.

Martin Wästfelt konstaterar att det finns tjänstemän som börjar jobba innan de fyller 24 och de som fortsätter efter att de har fyllt 67 år.

–  Vårt långsiktiga mål är att du ska tjäna in till tjänstepensionen under alla år du jobbar. Det som kommer in till den enskilde tjänstemannens pensionskonto styr den slutliga pensionen. När vi lever längre måste vi ha samlat ihop mer pengar för att få en bra pension under alla år vi ska vara pensionärer, säger Martin Wästfelt.

Arbetsgivarna får rabatt på omställningsavgiften

Svenskt Näringsliv har tidigare ansett att det har blivit för kostsamt för arbetsgivarna att betala in till tjänstepensionen till 67 års ålder.

– Det har parterna hanterat genom att Svenskt Näringslivs medlemsföretag får en rabatt på den avgift som de betalar till omställningsorganisationen. Ur vårt perspektiv är det en bra lösning som inte belastar våra medlemmar på något sätt, säger Martin Wästfelt.

Svenskt Näringslivs vice vd Mattias Dahl är nöjd med överenskommelsen. Han säger att arbetsgivarna hela tiden varit öppna för att utöka åldersspannet för inbetalningar till kollektivavtalade pensioner och försäkringar.

– Kärnfrågan har varit hur de ökade kostnaderna ska hanteras. Parterna har tagit ansvar och landat i en välbalanserad lösning som säkrar tryggheten för de anställda samt värnar företagens konkurrenskraft, säger Mattias Dahl i ett pressmeddelande.

Det ska bli lättare att få omställningsstöd 

Överenskommelsen omfattar fler delar än pension, till exempel blir det lättare att kvalificera sig för stöd från TRR, en omställningsorganisation för privatanställda tjänstemän. PTK-förbunden går också över till en försäkring med föräldrapenningtillägg i stället för de föräldralöneregler som gäller i olika branschavtal.

– I ett antal av våra branschavtal ger lön över en viss nivå inte föräldralön. Så kommer det inte vara i den här försäkringen, här ersätts alla lönedelar, säger Martin Wästfelt.

För att överenskommelsen ska börja gälla krävs att alla berörda parter skriver under.

– Först då vet vi att allt faller på plats. Men vår bedömning är att så kommer att ske. Väldigt mycket står på spel. Om något hakar upp sig kan konflikt vänta, säger Martin Wästfelt.