Hoppa till huvudinnehåll
Ekonomi

Billigare att vara med i facket nästa år

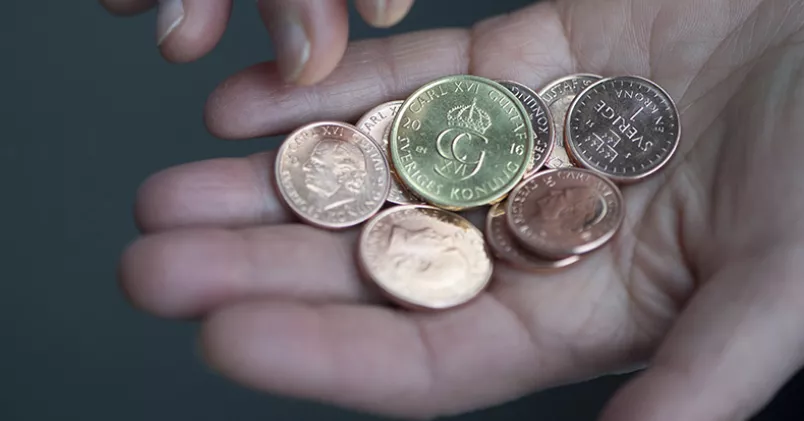
Nästa år återinförs avdragsrätten för fackavgiften. För de flesta av Unionens medlemmar innebär det en skattesänkning med knappt 700 kronor per år.
David Österberg Publicerad
Fredrik Sandberg/TT
Från den 1 juli nästa år får alla fackanslutna göra skatteavdrag med 25 procent av medlemsavgiften Fredrik Sandberg/TT

För ett par veckor sedan föreslog Unionen och Kommunal att skatteavdraget för fackavgiften återinförs.

– Fackligt medlemskap är ett fundament i den svenska partsmodellen och för att så många som möjligt ska ha schyssta villkor på arbetsmarknaden, sa Martin Linder då till Kollega.

Läs mer: Unionen föreslår skatteavdrag för fackavgift

Och snart får fackförbunden som de vill: från den 1 juli nästa år får alla fackanslutna göra skatteavdrag med 25 procent av medlemsavgiften. För de flesta av Unionens medlemmar innebär det en skattelättnad på 675 kronor per år.

Avdraget är ett resultat av de budgetförhandlingar som Vänsterpartiet och regeringen genomfört.

– Vänsterpartiet har arbetat för att återinföra avdragsrätten för medlemsavgiften i fackföreningar sedan den avskaffades av alliansregeringen för tio år sedan. För många innebär avdragsrätten skillnaden mellan att stå utanför facket och att gå med. Vår förhoppning är att fler nu ska ha råd att betala sin medlemsavgift och på så vis stärka den fackliga organisationsgraden, säger Jonas Sjöstedt, partiledare för Vänsterpartiet, i ett pressmeddelande.

Avdraget kostar staten 1,33 miljarder kronor nästa år och därefter 2,67 miljarder kronor om året.

Bläddra i senaste numret av våra e-tidningar

Bläddra i senaste numret av Kollega

Till Kollegas e-tidning

Bläddra i senaste Chef & Karriär

Till Chef & Karriärs e-tidning
Ekonomi

Försäkringar kan vara onödiga – det här ska du ha koll på

Många tecknar försäkringar som ska skydda vid sjukdom eller arbetslöshet. Men risken är att du betalar för ett skydd som du redan har - eller ändå inte får. Kolla det här innan du skriver på.
David Österberg Publicerad 6 oktober 2026, kl 06:30
Teckna försäkring
Att ha en försäkring som täcker kostnader vid sjukdom eller arbetslöshet kan vara smart. Men det gäller att läsa villkoren noga. Colourbox

Flera banker, låneförmedlare och försäkringsbolag erbjuder trygghetsförsäkringar. Försäkringarna kan exempelvis betala amorteringar och ränta om du blir arbetslös eller sjukskriven. Men risken är att försäkringen blir en onödig kostnad, enligt stiftelsen Konsumenternas Försäkringsbyrå.

En orsak är att försäkringstagaren inte uppfyller villkoren. De innehåller ofta krav på tillsvidareanställning eller att konsumenten ska vara arbetsför när försäkringen tecknas. Ofta ska försäkringen dessutom ha gällt under en viss tid innan ersättningen kan betalas ut.

–  Vi möter konsumenter som har betalat för en försäkring i tron att de har ett ekonomiskt skydd. Först när de behöver försäkringen upptäcker de att de inte uppfyller villkoren, säger Håkan Carlsson, jurist och specialist på personförsäkringar på Konsumenternas Försäkringsbyrå.

Exakt hur vanligt det är har han inga siffror på, men beskriver problemet som ”återkommande”.

– Vi har också en del ärenden där personer nekats ett lån, men ändå tecknats för en försäkring. Ofta upptäcker de inte det förrän fakturorna för premien börjar komma.

Många har skydd via fack och arbetsgivare

Många har dessutom redan ett visst skydd via exempelvis a-kassan, fackförbund eller arbetsgivaren. Vid arbetslöshet finns bland annat a-kassa och inkomstförsäkring. Vid sjukdom finns sjuklön, sjukpenning och ofta kollektivavtalade sjukförsäkringar via arbetsgivaren. Därför bör den som överväger en trygghetsförsäkring först kartlägga sitt befintliga skydd, enligt Konsumenternas Försäkringsbyrå.

– En extra försäkring kan ge ett kompletterande skydd, men kontrollera att det är något du faktiskt behöver och kan använda, säger Håkan Carlsson.

Hans råd är att ställa många frågor när en försäkring ska tecknas för att vara säker både på att man omfattas av den och att man behöver den.

– Men bolagen som säljer försäkringarna måste också ta ett större ansvar för att kontrollera att den person de säljer till uppfyller villkoren. Villkoren finns att läsa i avtalet, men i många fall är de inte tillräckligt tydliga.

Tre saker att kolla innan du tecknar trygghetsförsäkring

1.  Behovet av försäkringen
Kontrollera vilket skydd som redan finns genom till exempel a-kassa, fackförbund och arbetsgivare.

2.  Kravet för att få ersättning
Kontrollera vilka krav som gäller för att teckna försäkringen och för att senare få ersättning.

3.  Undantag i försäkringen
Läs förköpsinformationen och kontrollera när försäkringen inte gäller.