Hoppa till huvudinnehåll
Ekonomi

Ta kontroll över ekonomin!

Lönen är slut och kreditkorten är belastade till max efter jul och nyår. Det är lätt att deppa ihop i januari. Gör inte det. Sikta framåt och ta kontroll över ekonomin genom att börja spara.
Petra Rendik Publicerad

En buffert med sparpengar är bra att ha när kylskåpet plötsligt slutar fungera eller när tänderna måste lagas. De flesta av oss vet allt det där men ändå kan det vara så svårt att börja spara.

- Det finns olika anledningar och trösklar till varför man inte sparar. Men alla har en bank, så mitt råd är gå in på deras hemsidor och läsa på vad de har för olika typer av sparande. Då kan det bli lättare att kontakta banken efteråt när man vet lite mer, säger Ingela Gabrielsson, privatekonom på Nordea.

Spara tio procent av nettolönen är ett generellt råd som brukar ges men allt sparande är bra, hur liten summan än är. Kan du bara lägga undan en hundralapp i månaden, gör det, råder Ingela Gabrielsson.

- Någonstans måste du börja. Ser du att summan växer blir du glad och kanske försöker du spara lite mer då. Men jag har full respekt för att det kan vara svårt för många.

Du bör inte spara på ditt lönekonto, det kontot ska vara till för transaktioner in och ut varje månad. För att det ska bli enkelt att komma igång med sparandet är Ingela Gabrielssons råd att det dras en summa automatiskt från lönekontot till ett sparkonto. Se till att det sker samma dag som lönen kommer in så märker du knappat att pengarna är borta. Sparar du en större summa kan du dela upp sparandet i flera delar. En summa till en buffert, en till semestern och storhelger som ofta slukar pengar och en del kanske till ett pensionssparande.

Många lägger undan stora summor till barnen men spara hellre till familjens gemensamma budget om du inte har råd med både och.

- Ibland går vi för långt i vår oro över hur barnen ska klara sig i framtiden. Föräldrarna går på knäna för att barnen ska ha fulla bankkonton när de flyttar hemifrån. Återgå hellre till att ge regelbunden fickpeng. Det blir mer struktur och tydligt för barnen med att "här får du och det här får du klara dig med".

Nu när jag äntligen har lyckats få igång ett sparande, hur låter jag bli att nalla på pengarna hela tiden?

- Det beror på varför man gör det, du kanske måste. Och vem gör inte det, det är bara mänskligt. Fast du kanske ska sänka sparbeloppet mot att du absolut inte rör pengarna. Du ska inte göra det för svårt för dig! Huvudsaken är att du fortsäter fylla på kontot.

Så här kommer du igång med sparandet:

Gå in på bankernas hemsida och se vad de erbjuder för olika sparalternativ. Har du inte sparat eller är helt ointresserad av fonder och aktier, öppna till ett vanligt sparkonto.

Finns det inte pengar att spara? Gör en budget och granska utgifterna. Kan du spara in på mindre utgifter till exempel godis och kvällstidningar och i stället spara pengarna?

Lägg in en automatisk överföring varje månad från lönekontot till ett sparkonto eller dela upp på flera konton om du sparar en större summa.

Kan du bara spara en hundring, gör det. Även små summor växer.

Kan du inte låta bli sparpengarna så ska du kanske minska på summan. Eller lås sparandet, oftast får man en bättre ränta mot att man inte rör pengarna under en tid.

Bläddra i senaste numret av våra e-tidningar

Bläddra i senaste numret av Kollega

Till Kollegas e-tidning

Bläddra i senaste Chef & Karriär

Till Chef & Karriärs e-tidning
Ekonomi

Försäkringar kan vara onödiga – det här ska du ha koll på

Många tecknar försäkringar som ska skydda vid sjukdom eller arbetslöshet. Men risken är att du betalar för ett skydd som du redan har - eller ändå inte får. Kolla det här innan du skriver på.
David Österberg Publicerad 6 oktober 2026, kl 06:30
Teckna försäkring
Att ha en försäkring som täcker kostnader vid sjukdom eller arbetslöshet kan vara smart. Men det gäller att läsa villkoren noga. Colourbox

Flera banker, låneförmedlare och försäkringsbolag erbjuder trygghetsförsäkringar. Försäkringarna kan exempelvis betala amorteringar och ränta om du blir arbetslös eller sjukskriven. Men risken är att försäkringen blir en onödig kostnad, enligt stiftelsen Konsumenternas Försäkringsbyrå.

En orsak är att försäkringstagaren inte uppfyller villkoren. De innehåller ofta krav på tillsvidareanställning eller att konsumenten ska vara arbetsför när försäkringen tecknas. Ofta ska försäkringen dessutom ha gällt under en viss tid innan ersättningen kan betalas ut.

–  Vi möter konsumenter som har betalat för en försäkring i tron att de har ett ekonomiskt skydd. Först när de behöver försäkringen upptäcker de att de inte uppfyller villkoren, säger Håkan Carlsson, jurist och specialist på personförsäkringar på Konsumenternas Försäkringsbyrå.

Exakt hur vanligt det är har han inga siffror på, men beskriver problemet som ”återkommande”.

– Vi har också en del ärenden där personer nekats ett lån, men ändå tecknats för en försäkring. Ofta upptäcker de inte det förrän fakturorna för premien börjar komma.

Många har skydd via fack och arbetsgivare

Många har dessutom redan ett visst skydd via exempelvis a-kassan, fackförbund eller arbetsgivaren. Vid arbetslöshet finns bland annat a-kassa och inkomstförsäkring. Vid sjukdom finns sjuklön, sjukpenning och ofta kollektivavtalade sjukförsäkringar via arbetsgivaren. Därför bör den som överväger en trygghetsförsäkring först kartlägga sitt befintliga skydd, enligt Konsumenternas Försäkringsbyrå.

– En extra försäkring kan ge ett kompletterande skydd, men kontrollera att det är något du faktiskt behöver och kan använda, säger Håkan Carlsson.

Hans råd är att ställa många frågor när en försäkring ska tecknas för att vara säker både på att man omfattas av den och att man behöver den.

– Men bolagen som säljer försäkringarna måste också ta ett större ansvar för att kontrollera att den person de säljer till uppfyller villkoren. Villkoren finns att läsa i avtalet, men i många fall är de inte tillräckligt tydliga.

Tre saker att kolla innan du tecknar trygghetsförsäkring

1.  Behovet av försäkringen
Kontrollera vilket skydd som redan finns genom till exempel a-kassa, fackförbund och arbetsgivare.

2.  Kravet för att få ersättning
Kontrollera vilka krav som gäller för att teckna försäkringen och för att senare få ersättning.

3.  Undantag i försäkringen
Läs förköpsinformationen och kontrollera när försäkringen inte gäller.

Ekonomi

6 saker du (kanske) inte vet om skilsmässor

Kan städhjälp påverka risken för skilsmässa? Och vem förlorar kvadratmeter när separationen är ett faktum? Här kommer svaren. Du får även veta hur många som skilt sig minst sex gånger.
Lena Michanek, David Österberg Publicerad 1 oktober 2026, kl 05:59
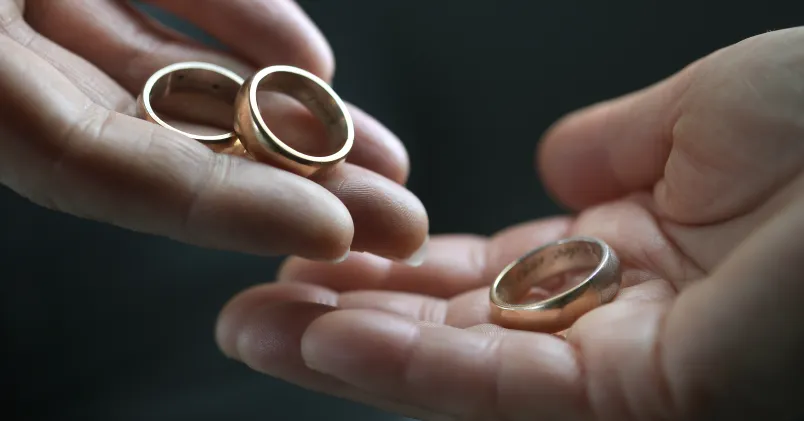
Händer och avtagna ringar
En skilsmässa kan ha stor ekonomisk påverkan - särskilt för kvinnor. Jenerik Henriksson /TT

1. Skilda kvinnor bor trängre än män  

En skilsmässa kan påverka ekonomin rejält. Särskilt hårt drabbas kvinnor. Nyskilda kvinnor får i genomsnitt 14 kvadratmeter mindre boyta efter en separation än män.

5. Äktenskapen håller drygt tio år

Äktenskap som avlutas genom skilsmässa håller i snitt 12,8 år. Flest nyskilda finns i åldersspannet 40-44 år. 

2. Städhjälp minskar risk för skilsmässa

Par som använder hushållsnära tjänster som städning, trädgårdsarbete och barnpassning separerar mer sällan.

3. Skilsmässor bland äldre ökar kraftigt

Antalet skilsmässor bland personer över 50 ökar kraftigt. Nu ska forskare vid Jönköping University ta reda på varför – och vilka konsekvenser det får för ekonomi och livssituation.

4. Oktober är vanligaste skilsmässomånaden

Sommaren verkar vara den tid på året då flest par börjar tröttna på varandra, för att sedan ta steget under hösten. Oktober är den månad då flest skilsmässoansökningar lämnas in, följt av juli och mars. 

6. Så många har skilt sig minst sex gånger

De flesta skiljer sig bara en gång i livet. Men det finns några som verkar ha gjort det till en vana att gifta sig och skilja sig. 262 personer i Sverige har skilt sig minst sex gånger.

Källor: Länsförsäkringar, Sirén, Lunds universitet och Jönköping University.