Hoppa till huvudinnehåll
Ekonomi

Inflationen stiger – men inga krav på lönekompensation

Inflationen i Sverige är högre än på mycket längre. Men än så länge är det inte aktuellt för Unionen att begära lönekompensation.
– Vi tror att vi tar till vara medlemmarna intressen genom att tänka långsiktigt, säger Katarina Lundahl, Unionens chefsekonom.
Oscar Broström Publicerad
Martina Holmberg/TT
Inflationen är just nu hög. Martina Holmberg/TT

Det var ett tag sen sist, men nu är vi där: Det är hög inflation. Inflation betyder att pengarnas realvärde minskar till följd av att priset på varor och tjänster ökar.

I Sverige har vi ett mål på att inflationen ska ligga på två procent, men under oktober månad var inflationstakten 3,1 procent. Samma siffra var samtidigt 6,2 procent i USA och 4,1 procent i euroområdet.

Katarina Lundahl, chefsekonom för Unionen, tror dock att det vi ser i Sverige är en tillfällig uppgång – orsakad av ekonomisk osäkerhet under pandemin – och att vi snart kommer se en mer normal inflation.

– Man kan inte titta på enskilda månader, utan man måste titta över en längre tid, och då har vi inte någon hög inflation, än så länge. Genomsnittet för inflationen hittills i år ligger runt två procent, säger hon.

Kräver inte reviderade avtal

När arbetsmarknadens parter förhandlar nya löneavtal, utgår man från att inflationsmålet på 2,0 procent kommer att infrias. Det senaste löneavtalet, från hösten 2020, gav en löneutveckling med årstakten 2,23 procent.

Om Riksbanken – vars ansvar det är att hålla inflationen vid två procent – lyckas med inflationsmålet, innebär det alltså att reallönen ökar för löntagare. Om en situation som den nuvarande håller i sig, när inflationen är hög, innebär det att löntagare blir fattigare. Unionen håller koll på den här utvecklingen, men tycker att det är för tidigt att prata om lönekompensation.

– Bara för att inflationen en viss tid är tre procent tror inte vi att det är gynnsamt att gå ut och kräva reviderade avtal. Vi tror att det är bättre att tänka långsiktigt, och om några månader kan inflationen gått ner igen, säger Katarina Lundahl, och fortsätter:

– Det viktiga är att vi över tid har en inflationstakt som ligger där den är tänkt att ligga, och som gör att vi kan hålla reallöneökningarna. För det är klart att det är viktigt för oss att våra medlemmar realt sett får mer pengar i plånboken. Men det är riksbankens jobb att säkerställa att inflationen långsiktigt håller sig kring målet. Det är inte vår uppgift.

Hur ser prognosen ut framåt?

– Vi tror att inflationen kan komma att ligga högre i några månader, kanske över vintern när energipriserna tenderar att vara lite högre. Men vi tror att inflationen både i år och nästa år hamnar runt två procent, kanske något över två procent. Vi tror inte att det drar i väg utan snarare att inflationstakten går ner under nästa år.

Inflation i Sverige

2020              0,5 procent

2019              1,8 procent

2018              2,0 procent

2017              1,8 procent

2016              1.0 procent

2015              0,0 procent

2014              -0,2 procent

2013              0,0 procent

2012              0,9 procent

2011              2,6 procent

Källa: SCB

Bläddra i senaste numret av våra e-tidningar

Bläddra i senaste numret av Kollega

Till Kollegas e-tidning

Bläddra i senaste Chef & Karriär

Till Chef & Karriärs e-tidning
Ekonomi

Försäkringar kan vara onödiga – det här ska du ha koll på

Många tecknar försäkringar som ska skydda vid sjukdom eller arbetslöshet. Men risken är att du betalar för ett skydd som du redan har - eller ändå inte får. Kolla det här innan du skriver på.
David Österberg Publicerad 6 oktober 2026, kl 06:30
Teckna försäkring
Att ha en försäkring som täcker kostnader vid sjukdom eller arbetslöshet kan vara smart. Men det gäller att läsa villkoren noga. Colourbox

Flera banker, låneförmedlare och försäkringsbolag erbjuder trygghetsförsäkringar. Försäkringarna kan exempelvis betala amorteringar och ränta om du blir arbetslös eller sjukskriven. Men risken är att försäkringen blir en onödig kostnad, enligt stiftelsen Konsumenternas Försäkringsbyrå.

En orsak är att försäkringstagaren inte uppfyller villkoren. De innehåller ofta krav på tillsvidareanställning eller att konsumenten ska vara arbetsför när försäkringen tecknas. Ofta ska försäkringen dessutom ha gällt under en viss tid innan ersättningen kan betalas ut.

–  Vi möter konsumenter som har betalat för en försäkring i tron att de har ett ekonomiskt skydd. Först när de behöver försäkringen upptäcker de att de inte uppfyller villkoren, säger Håkan Carlsson, jurist och specialist på personförsäkringar på Konsumenternas Försäkringsbyrå.

Exakt hur vanligt det är har han inga siffror på, men beskriver problemet som ”återkommande”.

– Vi har också en del ärenden där personer nekats ett lån, men ändå tecknats för en försäkring. Ofta upptäcker de inte det förrän fakturorna för premien börjar komma.

Många har skydd via fack och arbetsgivare

Många har dessutom redan ett visst skydd via exempelvis a-kassan, fackförbund eller arbetsgivaren. Vid arbetslöshet finns bland annat a-kassa och inkomstförsäkring. Vid sjukdom finns sjuklön, sjukpenning och ofta kollektivavtalade sjukförsäkringar via arbetsgivaren. Därför bör den som överväger en trygghetsförsäkring först kartlägga sitt befintliga skydd, enligt Konsumenternas Försäkringsbyrå.

– En extra försäkring kan ge ett kompletterande skydd, men kontrollera att det är något du faktiskt behöver och kan använda, säger Håkan Carlsson.

Hans råd är att ställa många frågor när en försäkring ska tecknas för att vara säker både på att man omfattas av den och att man behöver den.

– Men bolagen som säljer försäkringarna måste också ta ett större ansvar för att kontrollera att den person de säljer till uppfyller villkoren. Villkoren finns att läsa i avtalet, men i många fall är de inte tillräckligt tydliga.

Tre saker att kolla innan du tecknar trygghetsförsäkring

1.  Behovet av försäkringen
Kontrollera vilket skydd som redan finns genom till exempel a-kassa, fackförbund och arbetsgivare.

2.  Kravet för att få ersättning
Kontrollera vilka krav som gäller för att teckna försäkringen och för att senare få ersättning.

3.  Undantag i försäkringen
Läs förköpsinformationen och kontrollera när försäkringen inte gäller.

Ekonomi

6 saker du (kanske) inte vet om skilsmässor

Kan städhjälp påverka risken för skilsmässa? Och vem förlorar kvadratmeter när separationen är ett faktum? Här kommer svaren. Du får även veta hur många som skilt sig minst sex gånger.
Lena Michanek, David Österberg Publicerad 1 oktober 2026, kl 05:59
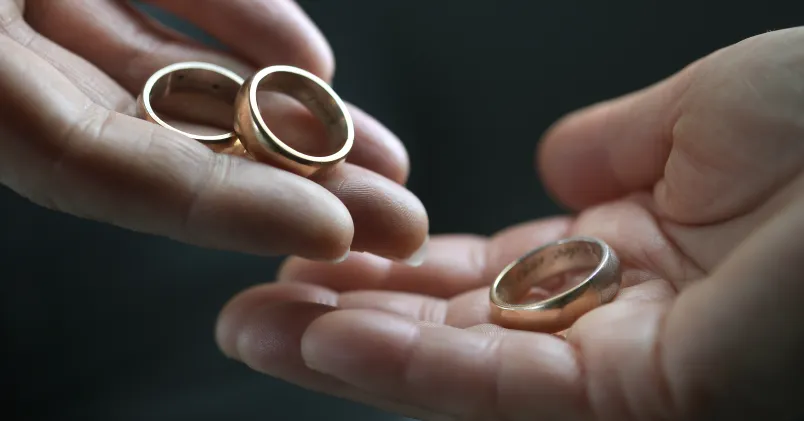
Händer och avtagna ringar
En skilsmässa kan ha stor ekonomisk påverkan - särskilt för kvinnor. Jenerik Henriksson /TT

1. Skilda kvinnor bor trängre än män  

En skilsmässa kan påverka ekonomin rejält. Särskilt hårt drabbas kvinnor. Nyskilda kvinnor får i genomsnitt 14 kvadratmeter mindre boyta efter en separation än män.

5. Äktenskapen håller drygt tio år

Äktenskap som avlutas genom skilsmässa håller i snitt 12,8 år. Flest nyskilda finns i åldersspannet 40-44 år. 

2. Städhjälp minskar risk för skilsmässa

Par som använder hushållsnära tjänster som städning, trädgårdsarbete och barnpassning separerar mer sällan.

3. Skilsmässor bland äldre ökar kraftigt

Antalet skilsmässor bland personer över 50 ökar kraftigt. Nu ska forskare vid Jönköping University ta reda på varför – och vilka konsekvenser det får för ekonomi och livssituation.

4. Oktober är vanligaste skilsmässomånaden

Sommaren verkar vara den tid på året då flest par börjar tröttna på varandra, för att sedan ta steget under hösten. Oktober är den månad då flest skilsmässoansökningar lämnas in, följt av juli och mars. 

6. Så många har skilt sig minst sex gånger

De flesta skiljer sig bara en gång i livet. Men det finns några som verkar ha gjort det till en vana att gifta sig och skilja sig. 262 personer i Sverige har skilt sig minst sex gånger.

Källor: Länsförsäkringar, Sirén, Lunds universitet och Jönköping University.