Hoppa till huvudinnehåll
Ekonomi

Positivt tänkande kan leda till kris

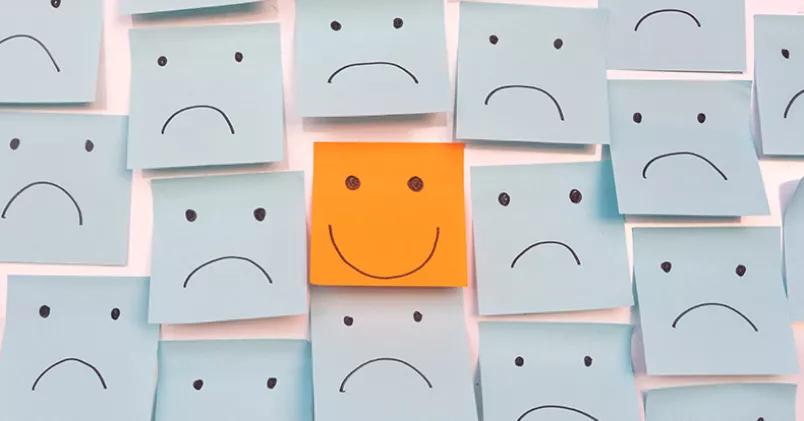
Att ha medarbetarna med sig är en av de viktigaste faktorerna för ett företags förmåga att överleva en kris. Däremot kan ett överdrivet positivt tänkande öka risken för att hamna i blåsväder.
Niklas Hallstedt Publicerad
Shutterstock
Positivt tänkande kan bli förtryckande och innebära att de som inte är positiva och inte passar inte i företagskulturen motarbetas, menar forskaren Stefan Tengblad. Shutterstock

Stefan Tengblad, professor i Human Resource Management vid Göteborgs universitet, har studerat kriser och hur de slår mot organisationer och företag.

Ett exempel som han lyfter fram är turerna kring när försäkringsbolaget Skandia skulle omvandlas till en renodlad sparkoncern i början av 2000-talet. Det var en historia som innefattade enorma bonusar till topparna och lägenheter till deras barn, och som slutade med åtal mot flera inblandade.

– Skandia blev ett krisföretag med dåligt rykte. Men man överlevde mycket tack vare ett bra medarbetarskap. Medarbetarna upplevde i regel att Skandia var en bra arbetsgivare som man kände lojalitet till, säger Stefan Tengblad.

– Om inte medarbetarna trivs kan de tala illa om företaget och förstärka krisen, de kommer också lämna företaget och dränera det på kompetens.

Något liknande har man även kunnat se på många håll under den rådande coronapandemin, anser Stefan Tengblad.

– Medarbetare har ofta gjort ett fantastiskt jobb. I många företag har produktivitet till och med ökat under den här tiden.

Medan ett bra medarbetarskap är en viktig faktor när företaget väl befinner sig i en kris, så kan ett alltför överdrivet positivt tänkande vara negativt när det gäller risken för att hamna i kris.

Läs mer: Nej-sägare tecken på sunt arbetsklimat

– Positivt tänkande kan missbrukas. Det kan bli förtryckande och innebära att de som inte är positiva och inte passar inte i företagskulturen motarbetas och att fokus tas bort från risker och hot mot verksamheten, säger Stefan Tengblad.

– Det kan hända att man blir förblindad. I Skandiafallet såg till exempel inte företagsledningen riskerna med sin affärsmodell

Enligt Stefan Tengblad krävs att ett positivt tänkande där man tror på företaget balanseras med en medvetenhet om att den verksamhet man bedriver kan leda till problem. Många av de företag som han studerat som sysslar med industriproduktion är bra på just detta: Där går säkerheten först och man jobbar systematiskt med säkerhet för att förhindra att folk inte klämmer sig eller blir brännskadade.

– Men det borde finnas ett säkerhetstänkande också kring företags strategier och olika satsningar, säger Stefan Tengblad.

4 viktiga faktorer för att överleva en kris

  • Medarbetarskapet.
  • En stark ekonomi. Är företaget redan på fallrepet blir det svårt att rida ut stormen.
  • Bra kundrelationer. Det är viktigt att kunderna är lojala och inte byter leverantör.
  • Ägare som både kan och vill skjuta till pengar om det behövs mer kapital.
Bläddra i senaste numret av våra e-tidningar

Bläddra i senaste numret av Kollega

Till Kollegas e-tidning

Bläddra i senaste Chef & Karriär

Till Chef & Karriärs e-tidning
Ekonomi

Försäkringar kan vara onödiga – det här ska du ha koll på

Många tecknar försäkringar som ska skydda vid sjukdom eller arbetslöshet. Men risken är att du betalar för ett skydd som du redan har - eller ändå inte får. Kolla det här innan du skriver på.
David Österberg Publicerad 6 oktober 2026, kl 06:30
Teckna försäkring
Att ha en försäkring som täcker kostnader vid sjukdom eller arbetslöshet kan vara smart. Men det gäller att läsa villkoren noga. Colourbox

Flera banker, låneförmedlare och försäkringsbolag erbjuder trygghetsförsäkringar. Försäkringarna kan exempelvis betala amorteringar och ränta om du blir arbetslös eller sjukskriven. Men risken är att försäkringen blir en onödig kostnad, enligt stiftelsen Konsumenternas Försäkringsbyrå.

En orsak är att försäkringstagaren inte uppfyller villkoren. De innehåller ofta krav på tillsvidareanställning eller att konsumenten ska vara arbetsför när försäkringen tecknas. Ofta ska försäkringen dessutom ha gällt under en viss tid innan ersättningen kan betalas ut.

–  Vi möter konsumenter som har betalat för en försäkring i tron att de har ett ekonomiskt skydd. Först när de behöver försäkringen upptäcker de att de inte uppfyller villkoren, säger Håkan Carlsson, jurist och specialist på personförsäkringar på Konsumenternas Försäkringsbyrå.

Exakt hur vanligt det är har han inga siffror på, men beskriver problemet som ”återkommande”.

– Vi har också en del ärenden där personer nekats ett lån, men ändå tecknats för en försäkring. Ofta upptäcker de inte det förrän fakturorna för premien börjar komma.

Många har skydd via fack och arbetsgivare

Många har dessutom redan ett visst skydd via exempelvis a-kassan, fackförbund eller arbetsgivaren. Vid arbetslöshet finns bland annat a-kassa och inkomstförsäkring. Vid sjukdom finns sjuklön, sjukpenning och ofta kollektivavtalade sjukförsäkringar via arbetsgivaren. Därför bör den som överväger en trygghetsförsäkring först kartlägga sitt befintliga skydd, enligt Konsumenternas Försäkringsbyrå.

– En extra försäkring kan ge ett kompletterande skydd, men kontrollera att det är något du faktiskt behöver och kan använda, säger Håkan Carlsson.

Hans råd är att ställa många frågor när en försäkring ska tecknas för att vara säker både på att man omfattas av den och att man behöver den.

– Men bolagen som säljer försäkringarna måste också ta ett större ansvar för att kontrollera att den person de säljer till uppfyller villkoren. Villkoren finns att läsa i avtalet, men i många fall är de inte tillräckligt tydliga.

Tre saker att kolla innan du tecknar trygghetsförsäkring

1.  Behovet av försäkringen
Kontrollera vilket skydd som redan finns genom till exempel a-kassa, fackförbund och arbetsgivare.

2.  Kravet för att få ersättning
Kontrollera vilka krav som gäller för att teckna försäkringen och för att senare få ersättning.

3.  Undantag i försäkringen
Läs förköpsinformationen och kontrollera när försäkringen inte gäller.