Hoppa till huvudinnehåll
Ekonomi

Så blir du miljonär på din lön

Alla kan bli riktigt rika. Även om man är helt passiv. Det menar finansmannen Per H Börjesson.
Niklas Hallstedt Publicerad
Johnér
Många bäckar små. Regelbundet långsiktigt sparande i aktier kan få privatekonomin att blomstra när du går i pension. Johnér

Det är enkelt att bli miljonär. Och alla svenskar kan bli det.

Sådana uttalanden av finansmannen och författaren Per H Börjesson kan nog reta gallfeber på dem som brottas med att få vardagsekonomin att gå ihop.

Men kan alla verkligen göra det här?
– Jag stod på ett cocktailparty för ett tag sedan när någon kom fram och sa: ”Du har ju inte fattat någonting. Jag har inte råd att spara, för mig är frågan om jag ska köpa ketchup eller toapapper för pengarna.” Jag förstår att det inte är lätt om man har dålig ekonomi. Ändå vill jag hävda att de flesta med en vanlig lön kan få ihop en stor summa med tiden. Tänk bara på vad folk lägger på rökning och lotter, säger Per H Börjesson.

Det är antagligen ingen slump att Per H Börjessons lilla skrift Så här blir du miljonär i hängmattan tillhör de böcker som stjäls allra mest i den bokhandel som jag besöker. Tjuvarna är sannolikt ekonomiskt lagda.

Men Per H Börjesson vill inte inspirera till stöld. Hans förhoppning är att han ska få svenskarna att spara aktivt ”i stället för att ge pengar till den överlönsamma finansindustrin”.

För det är vad det handlar om. Att inte bränna pengarna, utan att sätta av dem på klokast möjliga vis. Därför ska du inte behålla dem på lönekontot – då är risken dessutom betydligt större att du gör av med dem redan före nästa lön.

Inte heller är det någon vits att vänta med sparandet tills du får löneförhöjning, eftersom du då ofta ökar dina utgifter.


Sparar du 5 000 kronor i månaden till en avkastning på 15 procent har du en miljon efter åtta år

Genom att spara en viss procent av lönen varje månad kommer du förr eller senare att bli rik. – Ja, men det är det här som är problemet för många. Du måste ha karaktären att försaka något, det handlar om konsumtion i dag kontra pengar i framtiden. Ju mer man sätter av varje månad, desto snabbare går det att få ihop en förmögenhet, säger Per H Börjesson, som föreslår att man ska spara 10 procent av lönen varje månad.

Läs mer: 7 enkla sätt att spara 36 000:-

Hur lång tid tar det då att bli miljonär? Utöver summan du sätter av handlar det också om den avkastning du får på pengarna. Säg att du bara kan spara 100 kronor i månaden och dessutom har en svag avkastning, på 1 procent. Då är det i ärlighetens namn tveksamt om det är värt att börja. Med stor sannolikhet är du redan död och begraven när målet, 1 miljon kronor, uppnås efter 224 år.

Lyckas du i stället avsätta 1 000 kronor i månaden med en avkastning på 5 procent tar det dig ”bara” 33 år.

Och skulle du ha råd att spara 5 000 kronor i månaden till en avkastning på 15 procent, då är du i hamn redan efter drygt åtta år.

15 procent låter mycket, men då ska man veta att den genomsnittliga avkastningen på Stockholmsbörsen för exempelvis åren 2003–2013 låg på drygt 12 procent.

Per H Börjesson föreslår att man ska placera pengarna i aktiefonder som man själv väljer. Eftersom en aktiefond innehåller en mängd olika aktieslag sprider man också riskerna.

Och är man inte superproffs på aktier så är det allra bästa, anser han, en indexfond med låga kostnader och placeringar i de största bolagen på börsen.

Vad är en rimlig avkastning på pengarna?
– Det är alltid det där med timing. Nu har vi haft en extrem period under tio år. Men det kommer större nedgångar med jämna mellanrum som gör att halva värdet kan förloras. Men då ska man inte bli livrädd och sluta spara. Har man ett långsiktigt sparande i indexfonder med låga avgifter är mellan 6 och 10 procent per år rimligt, säger Per H Börjesson.

Läs mer: Så får du koll på ekonomin

4 saker att tänka på om du vill bli förmögen

  1. Spara 10 procent av din inkomst. Det bästa är en direktöverföring från lönekontot varje månad till någon sparform.
     
  2. Håll nere kostnaderna så att de inte överstiger dina intäkter månad för månad. Se över om det finns saker du kan spara in på.
     
  3. Tänk på att finansiella rådgivare för det mesta är säljare. Ju mer en rådgivare lägger på telefonsamtal, luncher och informationsträffar, desto större är risken för att råden är dåliga.
     
  4. Aktiemarknaden går upp och ned. Men på lång sikt är du en vinnare. Drabbas inte av panik om marknaden går ned.
Bläddra i senaste numret av våra e-tidningar

Bläddra i senaste numret av Kollega

Till Kollegas e-tidning

Bläddra i senaste Chef & Karriär

Till Chef & Karriärs e-tidning
Ekonomi

7 tips: Så klarar du ekonomin som småbarnsförälder

Inkomsten kan sjunka under föräldraledigheten samtidigt som barnvagn, bilbarnstol och annan utrustning innebär nya utgifter. Här är sju råd som kan stärka ekonomin före och under småbarnsåren.
Lena Michanek Publicerad 17 september 2026, kl 06:01
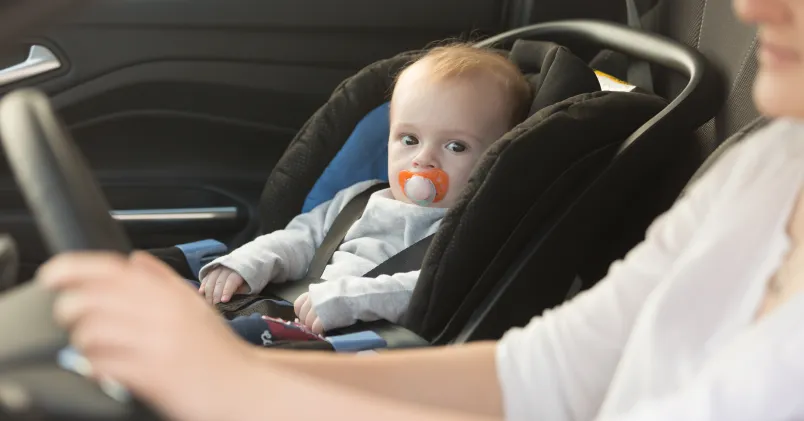
Litet barn fastspänt i ett babyskydd i baksätet på en bil medan en vuxen person sitter vid ratten.
Barnvagn, bilbarnstol och annan utrustning kan innebära stora engångsutgifter under barnets första tid. Samtidigt kan föräldraledigheten ge hushållet lägre inkomst. Foto: Colourbox

1. Högre inkomst kan ge högre föräldrapenning

Föräldrapenningen bygger på hur mycket du har jobbat och tjänat under tiden innan barnet föds. Om du tjänar mindre än taket på 592 000 kronor per år (2026) är det ekonomiskt fördelaktigt att jobba så mycket som möjligt under den period som ligger till grund för din sjukpenninggrundade inkomst (SGI). 

Det kan handla om heltid i stället för deltid, att få upp lönen, ta extra pass, jobba övertid och att ta fler ob-pass. En ny lön måste dock gälla i minst sex månader. 

2. Kollektivavtal kan ge extra föräldralön

I de flesta större kollektivavtal ingår att arbetsgivaren betalar ut en extra ekonomisk ersättning utöver föräldrapenningen, så kallad föräldralön, under en period. Vanligen får du runt 10 procent av lönen under några månader, men det kan se olika ut. 

Unionens kollektivavtal ger föräldralön i upp till sex månader, beroende på hur länge du varit anställd.

3. Föräldralediga kan ansöka om lägre fackavgift

Avgiften till många fackförbund baseras på inkomst och reduceras vid föräldraledighet. Medlemmar i Unionen kan ansöka om tillfälligt sänkt avgift vid föräldraledighet, studieledighet eller sjukskrivning. 

4. Begagnade barnprylar kan minska utgifterna

Det går att spara mycket pengar på att inte köpa ny utrustning och nya kläder. Skillnaden mellan exempelvis en ny barnvagn och en med ett par år på nacken kan vara många tusenlappar. 

5. Hemlagad barnmat kan bli billigare

Att laga egen mat i stället för att köpa färdig barnmat sparar en hel del pengar. Ofta fungerar samma mat som resten av familjen äter om den är allsidig, men utan salt och i mosad form.

6. Skydda din SGI 

För att behålla din SGI behöver du ta ut hel föräldrapenning från Försäkringskassan från det att barnet fyller ett år. 

7. Jobba under din föräldraledighet 

Det går att avbryta sin föräldraledighet och jobba tillfälligt om man är överens med sin arbetsgivare. Det går dock inte att få föräldrapenning de dagar man jobbar. 

Tänk också på att man bara har rätt att ta ut tre perioder av föräldraledighet under ett år, om man inte kommer överens med sin arbetsgivare om något annat. 

Källor: swedbank.se, forsakringskassan.se, unionen.se, foraldraliv.se

SGI, föräldrapenning och föräldralön

  • SGI: Den sjukpenninggrundande inkomsten påverkar hur mycket du kan få i föräldrapenning. SGI:n beräknas utifrån din arbetsinkomst, upp till ett inkomsttak.
  • Föräldrapenning: Ersättning från Försäkringskassan när du avstår från arbete för att ta hand om barn. Ersättningens storlek beror bland annat på din SGI och hur många dagar du tar ut.
  • Föräldralön: Extra ersättning från arbetsgivaren utöver föräldrapenningen. Den kan ingå i kollektivavtalet. Belopp och utbetalningstid varierar mellan avtalen.
  • Efter ettårsdagen: När barnet har fyllt ett år kan du behöva ta ut föräldrapenning för den tid du inte arbetar för att skydda din SGI. Vad som krävs beror på hur mycket du arbetar och är ledig.

Kontrollera alltid aktuella regler hos Försäkringskassan och villkoren i kollektivavtalet på din arbetsplats.