Hoppa till huvudinnehåll
Pension

Se upp med deltidsfällan!

Ju mindre man arbetar, desto lägre blir pensionen. Därför kan deltidsarbete under småbarnsåren få oönskade följder. Kolla här först!
Niklas Hallstedt Publicerad

Deltidsfällan, som innebär sämre pension för den som deltidsarbetar, drabbar oftast kvinnor. En anledning är hur arbetsmarknaden ser ut, i många kvinnodominerade sektorer är deltidsarbete vad som erbjuds. En annan orsak är att det ofta är kvinnorna som går ned på deltid när barnen kommer.

– Det är märkligt att det är så stor skillnad i deltidsarbete mellan män och kvinnor. Jag tycker att man måste ställa sig frågan varför man inte är villig att fördela arbetstiden jämnt inom familjen, säger Alectas pensionsekonom Eva Adolphson.

– Jag förstår att man lever här och nu. Men man bör ändå vara medveten om konsekvenserna för pensionen och diskutera det med den man lever tillsammans med.

För några år sedan arbetade var tredje kvinna och var tionde man deltid. Samtidigt uppgick kvinnornas pensioner till i snitt 66 procent av männens.

Det finns två sätt att kompensera den partner som har jobbat deltid för pensionsförlusten:

  • Ge bort kommande inbetalningar till premiepensionen, den del av den allmänna pensionen som man placerar själv. Det gäller dock bara för dem som är gifta eller registrerade partner. Det går inte heller att överlåta tidigare betalad premiepension retroaktivt. För att det ska bli några summor att tala om bör det göras så tidigt som möjligt under arbetslivet.
  • Sätt av pengar i ett sparande för den av er som förväntas få lägst pension. För gifta är det viktigt att tänka på att göra sparandet till enskild egendom via ett äktenskapsförord. I annat fall kommer sparandet delas vid en skilsmässa.

Några exempel

Anton är civilingenjör. Hans ingångslön vid 25 års ålder är 29 000 kronor, när han går i pension vid 65 års ålder tjänar han 64 800 kronor. Anton arbetar heltid fram till pension.
Pension: 38 510 kronor, vilket motsvarar 59 procent av slutlönen.

Linda är också civilingenjör. Hennes ingångslön är 29 000 kronor. När hon och Anton får barn går hon ned på deltid. Hennes slutlön blir därför 59 820 kronor.

Linda arbetar heltid fram till 31 års ålder. Då är hon föräldraledig ett år. Därefter arbetar hon 75 procent av full tid i sex år. Sedan återgår hon till heltid. Pension: 33 580 kronor, vilket motsvarar 56 procent av slutlönen.

Om både Linda och Anton i stället väljer att gå ned i tid, 90 procent av heltid under sex år, två blir deras slutlöner 63 680 kronor.

Om de arbetar heltid fram till 31 års ålder, delar de lika på föräldraledigheten och därefter arbetar 90 procent av full tid i sex år blir pensionen 36 830 kronor, vilket motsvarar 58 procent av slutlönen.

Alecta
Bläddra i senaste numret av våra e-tidningar

Bläddra i senaste numret av Kollega

Till Kollegas e-tidning

Bläddra i senaste Chef & Karriär

Till Chef & Karriärs e-tidning
Pension

Bättre pensioner för tjänstemän: ”En stor och positiv förändring”

Facken inom PTK och LO har kommit överens med Svenskt Näringsliv om nya kollektivavtal för tjänstepension. Totalt berörs 1,1 miljoner privatanställda tjänstemän.
Kamilla Kvarntorp Publicerad 10 november 2026, kl 15:06
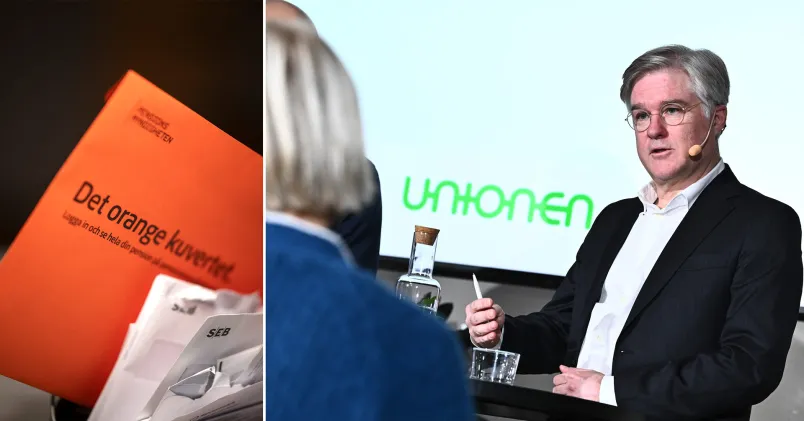
Martin Wästfelt, Unionen, framför Unionens logotyp samt en broschyr om pension.
Det nya pensionsavtalet innebär att arbetsgivarna ska betala in till tjänstepensionen från 24 till 67 års ålder. Förändringen berör 1,1 miljoner privatanställda tjänstemän. Foto: Anders Wiklund/TT/Claudio Bresciani/TT.

–  Vi är inte nöjda, men det är en stor och positiv förändring, säger Martin Wästfelt, Unionens förhandlingschef. 

Överenskommelsen innebär bland annat att arbetsgivarna börjar betala in till tjänstepensionen vid 24 års ålder, i stället för vid 25 som det är i dag. Pensionsinbetalningarna fortsätter sedan fram till 67 år i stället för till 66 år. Förändringen börjar gälla 1 januari 2028.

Martin Wästfelt konstaterar att det finns tjänstemän som börjar jobba innan de fyller 24 och de som fortsätter efter att de har fyllt 67 år.

–  Vårt långsiktiga mål är att du ska tjäna in till tjänstepensionen under alla år du jobbar. Det som kommer in till den enskilde tjänstemannens pensionskonto styr den slutliga pensionen. När vi lever längre måste vi ha samlat ihop mer pengar för att få en bra pension under alla år vi ska vara pensionärer, säger Martin Wästfelt.

Arbetsgivarna får rabatt på omställningsavgiften

Svenskt Näringsliv har tidigare ansett att det har blivit för kostsamt för arbetsgivarna att betala in till tjänstepensionen till 67 års ålder.

– Det har parterna hanterat genom att Svenskt Näringslivs medlemsföretag får en rabatt på den avgift som de betalar till omställningsorganisationen. Ur vårt perspektiv är det en bra lösning som inte belastar våra medlemmar på något sätt, säger Martin Wästfelt.

Svenskt Näringslivs vice vd Mattias Dahl är nöjd med överenskommelsen. Han säger att arbetsgivarna hela tiden varit öppna för att utöka åldersspannet för inbetalningar till kollektivavtalade pensioner och försäkringar.

– Kärnfrågan har varit hur de ökade kostnaderna ska hanteras. Parterna har tagit ansvar och landat i en välbalanserad lösning som säkrar tryggheten för de anställda samt värnar företagens konkurrenskraft, säger Mattias Dahl i ett pressmeddelande.

Det ska bli lättare att få omställningsstöd 

Överenskommelsen omfattar fler delar än pension, till exempel blir det lättare att kvalificera sig för stöd från TRR, en omställningsorganisation för privatanställda tjänstemän. PTK-förbunden går också över till en försäkring med föräldrapenningtillägg i stället för de föräldralöneregler som gäller i olika branschavtal.

– I ett antal av våra branschavtal ger lön över en viss nivå inte föräldralön. Så kommer det inte vara i den här försäkringen, här ersätts alla lönedelar, säger Martin Wästfelt.

För att överenskommelsen ska börja gälla krävs att alla berörda parter skriver under.

– Först då vet vi att allt faller på plats. Men vår bedömning är att så kommer att ske. Väldigt mycket står på spel. Om något hakar upp sig kan konflikt vänta, säger Martin Wästfelt.