Hoppa till huvudinnehåll
Pension

Överlåt din premiepension och öka jämlikheten

Premiepensionen kan föras över till din make eller maka, vilket kan betyda mycket för den med lägre inkomst eller den som jobbar deltid. Om du i stället är sambo kan ett privat pensionssparande i din partners namn jämna ut skillnaden.
Anita Täpp Publicerad
Man och kvinna sitter och tittar på kvitton vid datorn.
Kvinnor fåt i genomsnitt 2 900 kronor mindre pension månaden än män. Shutterstock

Fortfarande tjänar kvinnor generellt sett sämre än män. Att de i allmänhet även är mer föräldralediga och oftare jobbar deltid bidrar också till att kvinnor får en sämre pension. Enligt Pensionsmyndigheten handlar det för dagens pensionärer om i genomsnitt 2 900 kronor mindre i månaden.

Ett sätt att jämna ut den här skillnaden vore att fler pappor, åtminstone under den tid som mamman tar mer ansvar för barnen, för över sin premiepension till henne. 

Vilket – beroende på mannens inkomst och hur länge överföringen sker – kan betyda alltifrån 50 till 2 000 kronor mer i månaden i pension till kvinnan livet ut, enligt en beräkning gjord av Pensionsmyndigheten.

Få har överfört premiepension

Men trots att möjligheten att föra över sin premiepension till sin maka/make eller registrerade partner har funnits i drygt två decennier är det ytterst få som gör det. Enligt den senaste statistiken, från 2020, gjorde knappt 15 000 personer av samtliga drygt sex miljoner pensionssparare det.

Och även om nästan alla av dessa var män som överförde premiepensionen till sin hustru så utgjorde de mindre än en halv procent av samtliga män som pensionssparar. Vilket, även om alla dessa män inte är gifta, är en försvinnande liten andel.

Om det beror på ovilja eller okunskap är oklart.

Men en anledning kan vara att man under den period i livet när en överföring till kvinnan skulle kunna vara mest aktuell har alltför mycket annat att tänka på, menar Agneta Claesson, pensionsexpert på Pensionsmyndigheten.

Agneta Claesson
Agneta Claesson

– Jag har full förståelse för att man i en tid i livet när man har fullt upp med barnen och jobbet kan tycka att pensionen ligger väldigt långt bort. Men man bör ändå ta den lilla tid som behövs för att gå in på minpension.se där man kan se hur mycket pension man kommer få i månaden vid olika pensionsåldrar. Där kan man också simulera hur exempelvis deltidsarbete påverkar pensionen och sedan ta en seriös diskussion med sin partner utifrån det, säger hon.

Måste göras senast 30 april

En sak som talar för att inte skjuta upp det samtalet är att en överföring av premiepensionen, som kan göras på Pensionsmyndighetens hemsida, inte går att göra retroaktivt utan bara gäller innevarande år. Vilket måste anmälas senast den 30 april, påpekar Agneta Claesson.

Något som har lyfts fram som en nackdel vid en överföring av premiepensionen är att beloppet minskar med sex procent när det förs över.

– Om man räknar med att man kommer ha en gemensam ekonomi efter pensionsåldern så kan det så klart kännas onödigt att göra så. Men ingen vet säkert att man kommer att fortsätta hålla ihop. Och att beloppet minskar beror på att kvinnor i allmänhet lever längre och då också beräknas behöva pension under längre tid, säger Agneta Claesson.

En svaghet i systemet kan tyckas vara att möjligheten till att överföra premiepensionen ännu bara gäller gifta och de med registrerat partnerskap.

– Det är något som har diskuterats länge. Men som sambo kan man ändå jämna ut pensionerna genom att öppna ett eget sparande till den med lägre inkomst. Och då också se till att det är skrivet i dennes namn, i det fall man separerar längre fram, säger Agneta Claesson.

En överföring av premiepensionen kan tidsbestämmas och upphör automatiskt vid en skilsmässa eller partnerskapsskillnad.

Din pension kan komma från:

  • Den statliga allmänna pensionen som förvaltas av Pensionsmyndigheten. Består till största delen av inkomstpension. Den mindre premiepensionen kan du själv placera genom att välja fonder. Om du inte vill göra det dina pengar i stället placeras i en statlig fondportfölj kallad Såfan.
  • Tjänstepension. Om du omfattas av kollektivavtal på jobbet har du en kollektivavtalad tjänstepension. I annat fall kan du ha en individuell tjänstepension, eller ingen alls.
  • Ett eventuellt privat pensionssparande.

Bläddra i senaste numret av våra e-tidningar

Bläddra i senaste numret av Kollega

Till Kollegas e-tidning

Bläddra i senaste Chef & Karriär

Till Chef & Karriärs e-tidning
Pension

Bättre pensioner för tjänstemän: ”En stor och positiv förändring”

Facken inom PTK och LO har kommit överens med Svenskt Näringsliv om nya kollektivavtal för tjänstepension. Totalt berörs 1,1 miljoner privatanställda tjänstemän.
Kamilla Kvarntorp Publicerad 10 november 2026, kl 15:06
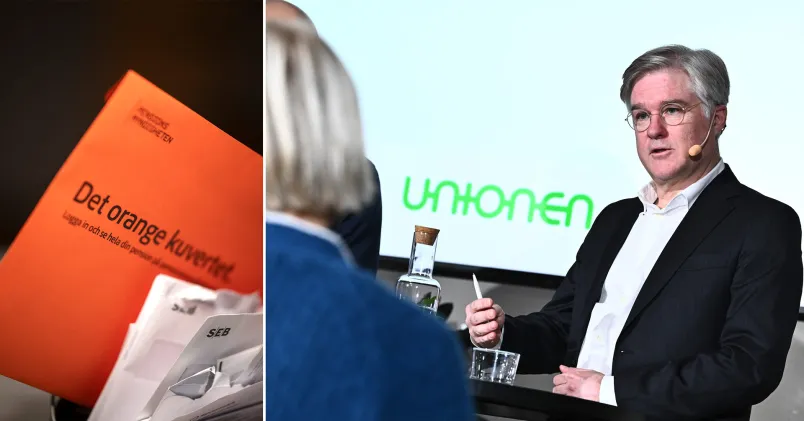
Martin Wästfelt, Unionen, framför Unionens logotyp samt en broschyr om pension.
Det nya pensionsavtalet innebär att arbetsgivarna ska betala in till tjänstepensionen från 24 till 67 års ålder. Förändringen berör 1,1 miljoner privatanställda tjänstemän. Foto: Anders Wiklund/TT/Claudio Bresciani/TT.

–  Vi är inte nöjda, men det är en stor och positiv förändring, säger Martin Wästfelt, Unionens förhandlingschef. 

Överenskommelsen innebär bland annat att arbetsgivarna börjar betala in till tjänstepensionen vid 24 års ålder, i stället för vid 25 som det är i dag. Pensionsinbetalningarna fortsätter sedan fram till 67 år i stället för till 66 år. Förändringen börjar gälla 1 januari 2028.

Martin Wästfelt konstaterar att det finns tjänstemän som börjar jobba innan de fyller 24 och de som fortsätter efter att de har fyllt 67 år.

–  Vårt långsiktiga mål är att du ska tjäna in till tjänstepensionen under alla år du jobbar. Det som kommer in till den enskilde tjänstemannens pensionskonto styr den slutliga pensionen. När vi lever längre måste vi ha samlat ihop mer pengar för att få en bra pension under alla år vi ska vara pensionärer, säger Martin Wästfelt.

Arbetsgivarna får rabatt på omställningsavgiften

Svenskt Näringsliv har tidigare ansett att det har blivit för kostsamt för arbetsgivarna att betala in till tjänstepensionen till 67 års ålder.

– Det har parterna hanterat genom att Svenskt Näringslivs medlemsföretag får en rabatt på den avgift som de betalar till omställningsorganisationen. Ur vårt perspektiv är det en bra lösning som inte belastar våra medlemmar på något sätt, säger Martin Wästfelt.

Svenskt Näringslivs vice vd Mattias Dahl är nöjd med överenskommelsen. Han säger att arbetsgivarna hela tiden varit öppna för att utöka åldersspannet för inbetalningar till kollektivavtalade pensioner och försäkringar.

– Kärnfrågan har varit hur de ökade kostnaderna ska hanteras. Parterna har tagit ansvar och landat i en välbalanserad lösning som säkrar tryggheten för de anställda samt värnar företagens konkurrenskraft, säger Mattias Dahl i ett pressmeddelande.

Det ska bli lättare att få omställningsstöd 

Överenskommelsen omfattar fler delar än pension, till exempel blir det lättare att kvalificera sig för stöd från TRR, en omställningsorganisation för privatanställda tjänstemän. PTK-förbunden går också över till en försäkring med föräldrapenningtillägg i stället för de föräldralöneregler som gäller i olika branschavtal.

– I ett antal av våra branschavtal ger lön över en viss nivå inte föräldralön. Så kommer det inte vara i den här försäkringen, här ersätts alla lönedelar, säger Martin Wästfelt.

För att överenskommelsen ska börja gälla krävs att alla berörda parter skriver under.

– Först då vet vi att allt faller på plats. Men vår bedömning är att så kommer att ske. Väldigt mycket står på spel. Om något hakar upp sig kan konflikt vänta, säger Martin Wästfelt.