Hoppa till huvudinnehåll
Pension

Knepen som höjer din pension

Är du orolig för att få en låg pension? Det finns några enkla knep för att höja den. Dan Adolphson, trygghetsekonom på pensionsbolaget AMF, ger sina bästa tips för en säkrare pensionärsekonomi.
Publicerad
Colourbox
Colourbox

Bland AMF:s sparare tar så många som en av fyra ut sin tjänstepension innan de fyller 65 år, sex av tio börjar ta ut pension samma månad som de fyller 65 år.

– Vi ser att det här ökar, allt fler börjar nalla på pensionen tidigare. Fascinerande få väljer att jobba några månader extra efter pensionsdagen, säger Dan Adolphson, trygghetsekonom på AMF, som i dag presenterade sin årliga pensionsrapport.

Visst kan det vara lockande att efter ett långt och kanske slitsamt yrkesliv få en lång obruten fritid. Men det finns också negativa aspekter av att ta ut pension tidigt. Till exempel om man skulle ångra sig och vilja börja jobba igen. En tidig pension påverkar exempelvis rätten till a-kassa och inkomstförsäkring.

– Trots att vi lever allt längre så tänker många människor att de inte ska göra det. Många vill göra kort uttag av tjänstepension. Det är en uppåtgående trend, säger han.

Medellivslängden var år 2015 84,1 år för kvinnor och 80,3 för män. Pensionspengarna ska med andra ord räcka länge för många av oss.

Läs mer: Så höjer du din tjänstepension

Misströsta inte, det finns ett par enkla knep för att höja månadsutbetalningen. Ett är att ta bort återbetalningsskyddet, det vill säga den summa som make/maka/sambo, registrerad partner eller andra hand barn får om man dör. Den allra största effekten av att ta bort återbetalningsskyddet är när man redan är pensionär.  

– Den som saknar närstående bör definitivt välja bort återbetalningsskyddet. För en 65-åring med tjänstepension som betalas livet ut handlar det om en successiv höjning av pensionen. Den kan göra stor skillnad med upp till 10-20 procents höjning av tjänstepensionen över tid, säger Dan Adolphson.

Annars fördelas arvsvinsten, det vill säga de pengar som är kvar i en försäkring, mellan andra sparare som inte har återbetalningsskydd. Har man vuxna barn med egen ekonomi är det kanske inte heller lika viktigt att behålla återbetalningsskyddet. Familjesituationen avgör behovet.

– Det finns en annan möjlighet att plussa på sin egen ekonomi när man rundar av sitt yrkesliv. Från det år man fyller 66 år är skatten lägre både på arbete och tjänstepension, säger han.

Då blir det skattelättnader på lönen, på grund av jobbskatteavdrag och höjt grundavdrag. Störst är skattelättnaderna de på låga inkomster. Höjt grundavdrag gör också att skatten blir lägre även på tjänstepensionen från samma ålder.

Läs mer: Därför ska du öppna det orange kuvertet

Ett tredje sätt att, om inte höja, så åtminstone bevaka sin pension är att inte enbart hålla koll på det orange kuvertet från Min pension eller göra en pensionsprognos på minpenson.se. Det anger bara bruttopensionen. Därför är det bra att också gå in på Skatteverkets räknesnurra där man skriver in födelseår, vilken kommunal skatt du har där du bor (titta på din senaste deklaration) och vilken pension du förväntas få, räknat på helår.

– Det borde vara ett större intresse att jobba lite längre, säger Dan Adolphson.

Text: Cajsa Högberg
cajsa.hogberg@kollega.se
Bläddra i senaste numret av våra e-tidningar

Bläddra i senaste numret av Kollega

Till Kollegas e-tidning

Bläddra i senaste Chef & Karriär

Till Chef & Karriärs e-tidning
Pension

Bättre pensioner för tjänstemän: ”En stor och positiv förändring”

Facken inom PTK och LO har kommit överens med Svenskt Näringsliv om nya kollektivavtal för tjänstepension. Totalt berörs 1,1 miljoner privatanställda tjänstemän.
Kamilla Kvarntorp Publicerad 10 november 2026, kl 15:06
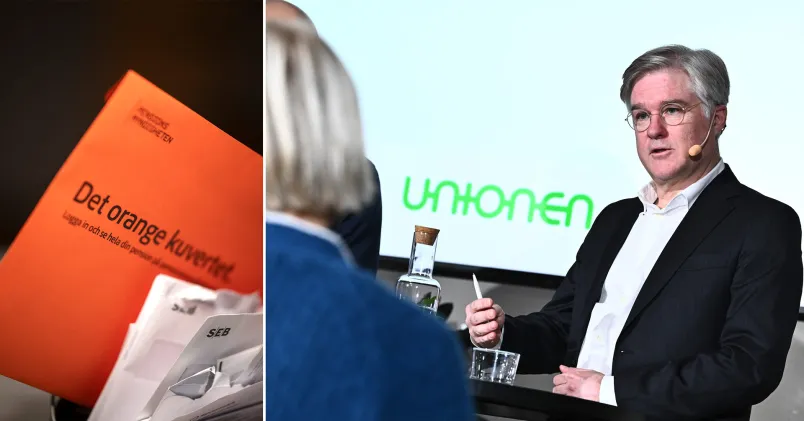
Martin Wästfelt, Unionen, framför Unionens logotyp samt en broschyr om pension.
Det nya pensionsavtalet innebär att arbetsgivarna ska betala in till tjänstepensionen från 24 till 67 års ålder. Förändringen berör 1,1 miljoner privatanställda tjänstemän. Foto: Anders Wiklund/TT/Claudio Bresciani/TT.

–  Vi är inte nöjda, men det är en stor och positiv förändring, säger Martin Wästfelt, Unionens förhandlingschef. 

Överenskommelsen innebär bland annat att arbetsgivarna börjar betala in till tjänstepensionen vid 24 års ålder, i stället för vid 25 som det är i dag. Pensionsinbetalningarna fortsätter sedan fram till 67 år i stället för till 66 år. Förändringen börjar gälla 1 januari 2028.

Martin Wästfelt konstaterar att det finns tjänstemän som börjar jobba innan de fyller 24 och de som fortsätter efter att de har fyllt 67 år.

–  Vårt långsiktiga mål är att du ska tjäna in till tjänstepensionen under alla år du jobbar. Det som kommer in till den enskilde tjänstemannens pensionskonto styr den slutliga pensionen. När vi lever längre måste vi ha samlat ihop mer pengar för att få en bra pension under alla år vi ska vara pensionärer, säger Martin Wästfelt.

Arbetsgivarna får rabatt på omställningsavgiften

Svenskt Näringsliv har tidigare ansett att det har blivit för kostsamt för arbetsgivarna att betala in till tjänstepensionen till 67 års ålder.

– Det har parterna hanterat genom att Svenskt Näringslivs medlemsföretag får en rabatt på den avgift som de betalar till omställningsorganisationen. Ur vårt perspektiv är det en bra lösning som inte belastar våra medlemmar på något sätt, säger Martin Wästfelt.

Svenskt Näringslivs vice vd Mattias Dahl är nöjd med överenskommelsen. Han säger att arbetsgivarna hela tiden varit öppna för att utöka åldersspannet för inbetalningar till kollektivavtalade pensioner och försäkringar.

– Kärnfrågan har varit hur de ökade kostnaderna ska hanteras. Parterna har tagit ansvar och landat i en välbalanserad lösning som säkrar tryggheten för de anställda samt värnar företagens konkurrenskraft, säger Mattias Dahl i ett pressmeddelande.

Det ska bli lättare att få omställningsstöd 

Överenskommelsen omfattar fler delar än pension, till exempel blir det lättare att kvalificera sig för stöd från TRR, en omställningsorganisation för privatanställda tjänstemän. PTK-förbunden går också över till en försäkring med föräldrapenningtillägg i stället för de föräldralöneregler som gäller i olika branschavtal.

– I ett antal av våra branschavtal ger lön över en viss nivå inte föräldralön. Så kommer det inte vara i den här försäkringen, här ersätts alla lönedelar, säger Martin Wästfelt.

För att överenskommelsen ska börja gälla krävs att alla berörda parter skriver under.

– Först då vet vi att allt faller på plats. Men vår bedömning är att så kommer att ske. Väldigt mycket står på spel. Om något hakar upp sig kan konflikt vänta, säger Martin Wästfelt.